Zum Forum springen
Benachrichtigungen
Alles löschen

Jahresbilanz 2024

40 Beiträge
26 Benutzer
615 Reactions
6,355 Ansichten
nbchiller
Beigetreten: 05.03.2010
PokerStrategist

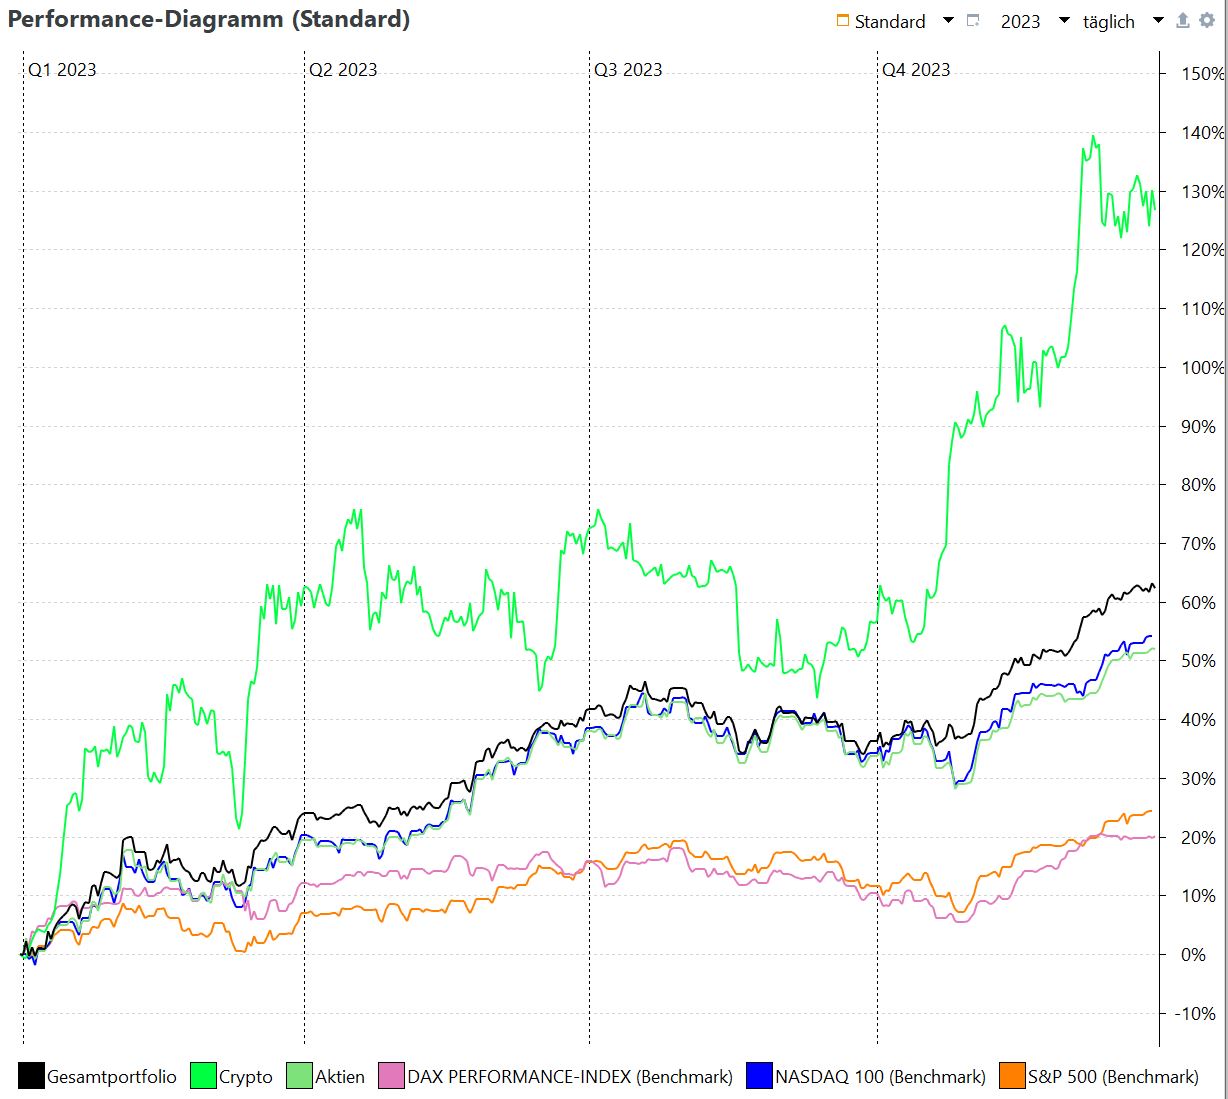
Link zur Jahresbilanz 2023

Xantos hat sich ja noch nicht gerührt, also schießen wir mal los.

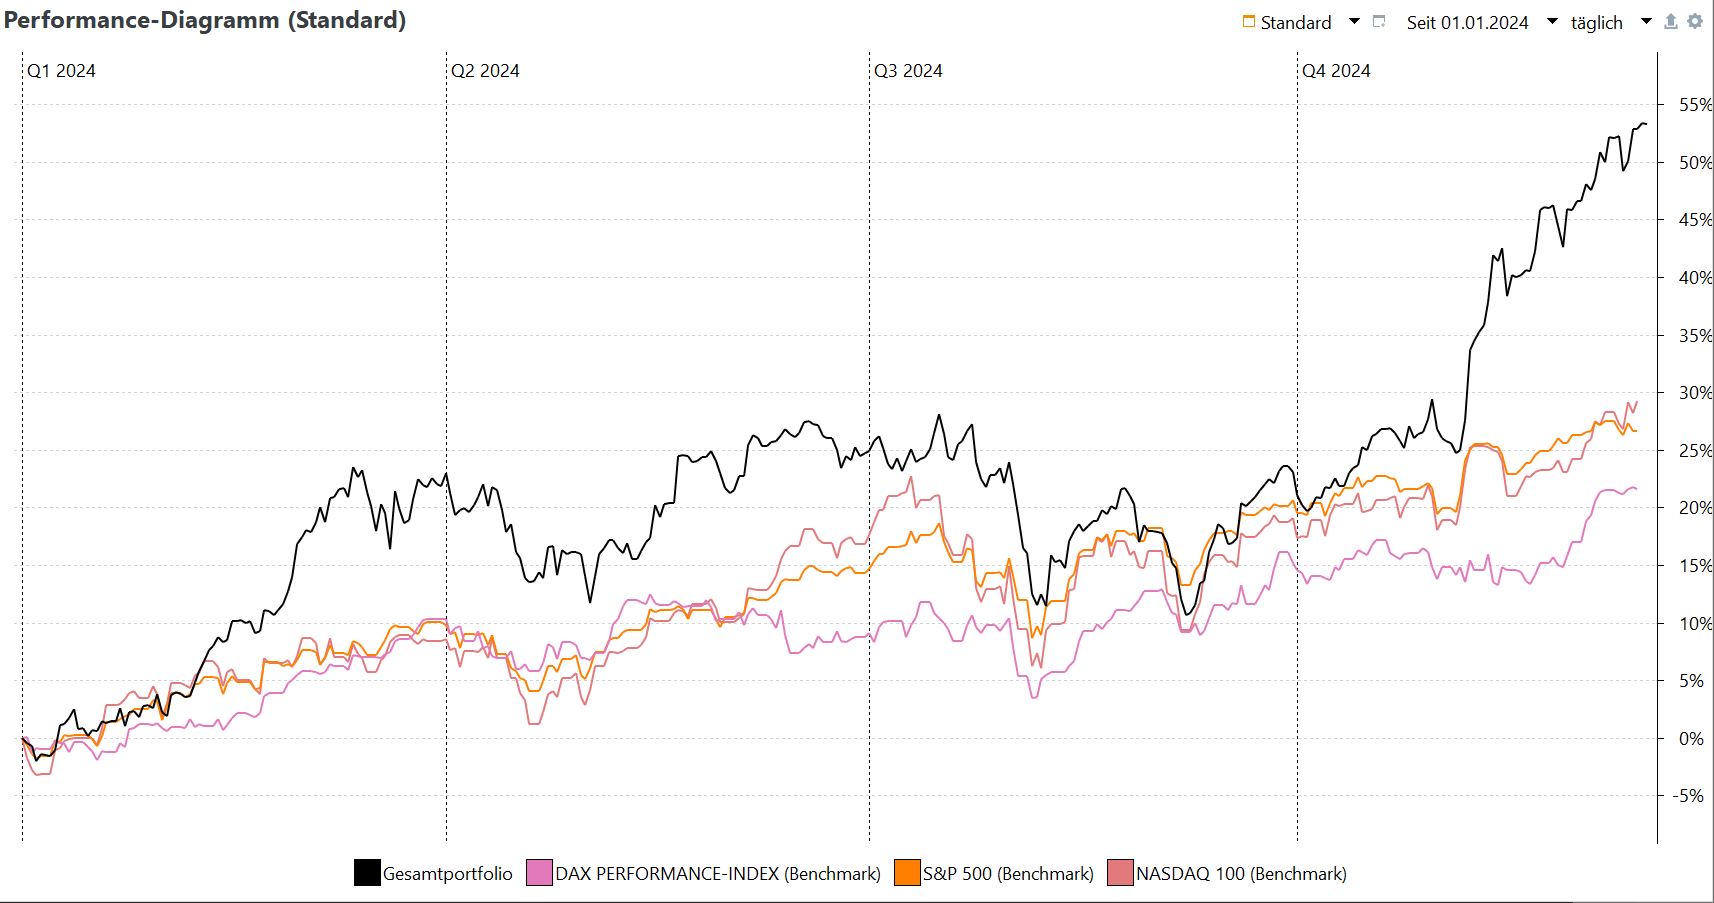
Perfomancetechnisch aufgrund des günstigen Marktes ein schönes Jahr. Mit knapp über 25% hält das Depot mit dem in Euro gehedgten S&P500 mit. Auf das gesamte Vermögen entfällt eine Nettodividende von 1,71%.

Asset-Allocation aktuell:
- Cash & Cashäquivalente: 1,85%
- pyhsisches Silber: 9,84%
- physisches Gold: 18,12%
- Crypto: 10,47%
- ETFs: 7,38%
- Anleihen: 0,65%
- Einzelaktien: 51,70%

Zugunsten der Gewichtung gab es besonders im zweiten Halbjahr Gewinnmitnahmen in Crypto und Gold. Auch wenn die Edelmetallallokation hoch ist, sehe ich für 2025 keinen Grund sie runterzuschrauben. Teilverkäufe gäbe es, wenn Silber über 38 USD steigt oder Gold über 3.000 USD. Bei BTC habe ich feste Marken für Gewinnmitnahmen - hier verkaufe ich zu jeder Marke 3,5% meines BTC-Bestandes. Zeitgleich läuft aber auch ein BTC-Sparplan ganzjährig. So oder so werde ich nie unter 50% meines aktuellen BTC-Bestandes fallen.

Scalable
Überraschungen für 2025 hat die ad-hoc-Meldung von Scalable gebracht. In Q4 2025 werden sie eigenständige Depots öffnen und voraussichtlich wird man sich komplett von der Baader-Bank lösen. Das ist für mich sehr unschön, da ich dort meine Langzeitpositionen aufgebaut habe, bzw. weiterhin aufbaue.

a) bedeutet es, dass man einen Depotübertrag vornehmen muss, der immer zu Problemen führt. *

Spoiler

*Abgesehen von der Dauer, fehlenden Positionen, verschwundenen Dividenden - muss man auch immer darauf achten, dass die Anschaffungskosten korrekt übertragen werden. Ebenso alle Steuertöpfe. Aber selbst, wenn das alle sauber gelaufen ist, gibt es Probleme. Gerade REITs korrigieren ihre Ausschüttungen oft noch für die Vorjahre, was zu kleinen Abzügen und Neubuchungen führt. Die fallen aber dann bei der alten Bank an. Dort gibt es kein Konto mehr - positive Buchungen erreichen einen nicht, negative Buchungen werden einem mit Verzugszinsen mitunter erst nach Monaten von der Bank in Rechnung gestellt.

b) können Teilstücke i.d.R. nicht übertragen werden - vor allem möchte man das gar nicht erst riskieren. In vielen teuren Titeln oder Aktien für die Ewigkeit, bspw. Rational AG, Blackrock Funding, Berkshire usw. habe ich Sparpläne laufen. Genauso in allen ETFs.
Hier habe ich teilweise jetzt schon Positionen glattgezogen, allerdings ist bei Verkäufen stets auf die Steuer zu achten. Zum Glück habe ich den Verlusttopf so gemanaget, dass ich theoretisch mein ganzes Depot fast abgeltungssteuerfrei verkaufen könnte.

Das hat bei mir zu der Überlegung geführt, die Hälfte des Scalable-Depots aufzulösen.
Hierzu habe ich mir eine Excel erstellt, die alle Titel in der Performance ordnet. In einem zweiten Schritt nach Dividende und letztlich mit einem Quotienten aus Performance und Dividende.
Die Lowperformer werden rausgeworfen. Einige Positionen auf Sollgröße getrimmt. Mit dem Erlös könnte ich einen laufenden Kredit kostenfrei tilgen und somit einen vierstelligen Betrag monatlich freimachen. Der würde natürlich wieder in Aktien und Co. fließen.

Dazu habe ich auch eine weitere Excel gebaut, die anzeigt, wie sich mein Gesamtvermögen entwickelt
1) beim Halten aller Positionen und vorgesehen Tilgung des Kredits und
2) bei Verkauf und vorzeitiger Tilgung des Kredit mit anschließend höheren Sparraten.

Es zeigt sich, dass das Gesamtvermögen für Fall 2) erst im Jahr 2040 wieder Fall 1) erreicht. Zu meiner Verrentung liegt es sogar deutlich darüber.
Die vorzeitige Kredittilgung ist auf lange Sicht überraschenderweise profitabler. Dennoch fällt es schwer Positionen aufzulösen, da greift dann das geizige Mindset, das innerlich schreit halten, halten, halten.
Dabei zeigt nicht nur die Excel, dass ein Teilverkauf Sinn macht - auch die Annahme, dass wir in den nächsten 5 Jahren ganz bestimmt nochmal deutliche Korrekturen erleben - stützt das Vorgehen über einen dann erhöhten Sparplan Vorteile zu erlangen.
Ganz entschieden ist es in meinem Kopf allerdings noch nicht.

Good luck 2025 to all.


Antwort
Zitat
39 Antworten
Dogdo
Beigetreten: 19.06.2008
Oldschool Grinder

Schon wieder 1 Jahr um :spit:

Privat:
Wie die letzten Jahre auch wieder >400h Radsport bei 10k+ Kilometern. 2024 waren es bisher 10800km und 461h. Lifetime komme ich mittlerweile seit 2017 auf 87600km

Beruflich:
Habe seit Juni 2024 eine neue Stelle angetreten. Bisher sehr fordernd aber macht echt Spaß.
Hauptgrund für den Wechsel war für mich die deutlich bessere Work Life Balance. Bin von >10h täglich auf 7-8h täglich runter. Merkt man finanziell natürlich schon aber auf Dauer sind mir über 10h am Tag einfach zu heftig gewesen. Habe größten Respekt vor Selbstständigen die das Dauerhaft durchziehen und Tag und Nacht erreichbar sein müssen.
Stelle ist jetzt aber erstmal für noch 2 Jahre danach sehen wir weiter.

Finanziell:
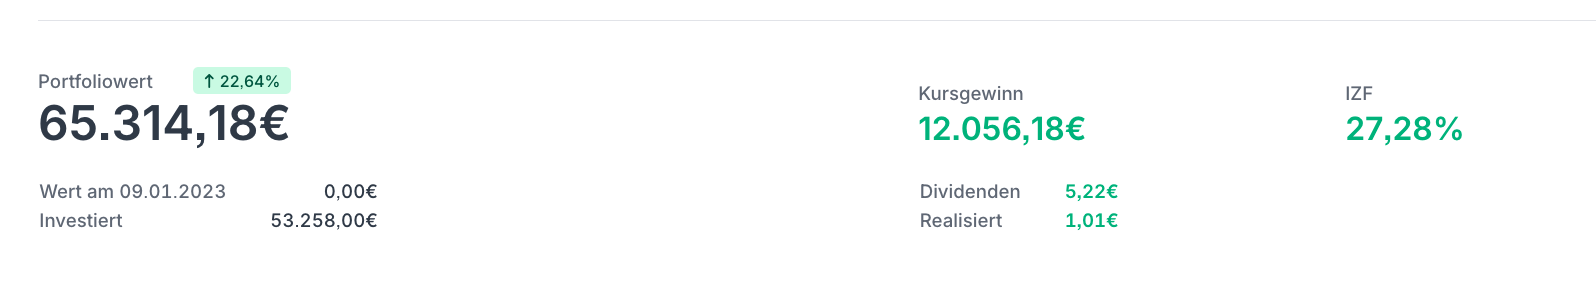
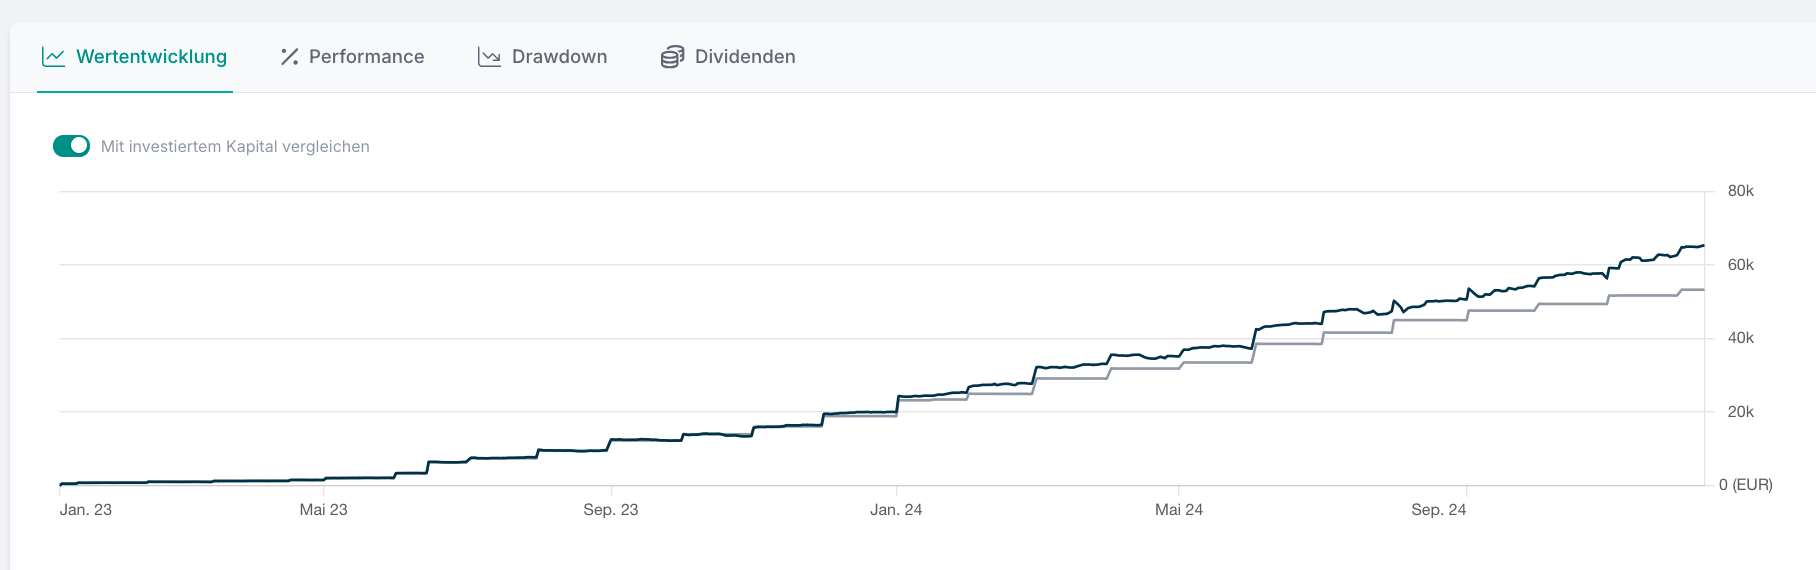
Was soll ich sagen. Das war mein absolut bestes Jahr bisher.
2023 hatte ich 18852,52€ investiert.
2024 hatte ich mir als Ziel 18000€ vorgenommen. Letztendlich wurden es 33967,32€.
Entspricht 2830€ pro Monat. Wenn man den Sparplan monatlich anpasst realisiert man das ehrlich gesagt nicht so.

Wenn man Bedenkt das im 2023er Thread die Portfoliogröße noch knapp 20k betrug :megusta:

Es kamen zu den fast 34k an Sparrate also nochmal knapp 11k an Kursgewinnen dazu.
Ich muss aber deutlich dazusagen das für mich dieses Jahr Ausgabentechnisch ein extrem günstiges Jahr war. Nächstes Jahr stehen einige Investitionen an. Mein Auto kommt definitiv nicht mehr durch den Tüv wodurch ich mir so langsam Gedanken über eine Alternative machen muss. Zudem möchte ich meinen Balkon sanieren.
Da ich in der Automobilbranche beim Stern arbeite dürfte jeder der die Nachrichten verfolgt bemerkt haben das die "Goldenen Jahre" nun erst einmal vorbei sind.
Ich rechne mittlerweile mit deutlichen Gehaltseinbußen oder Sonderzahlungskürzungen/streichungen.
2025 wird also eher ungewiss. Aber eins dürfte sicher sein:
Steigende Ausgaben bei sinkenden Einnahmen sind nie gut.
Die 18k Sparrate übers Jahr gesehen möchte ich trotzdem gerne knacken.

Ziele 2025:
- Gesund bleiben
- >7,5k Kilometer Radsport
- 1,5k Invest pro Monat / 18k aufs Jahr gesehen


Antwort
Zitat
JonnyOh
Beigetreten: 25.09.2008
PokerStrategist

Danke für den Thread - werde auch heuer wieder mitmachen & posten, aber werde meine persönliche Bilanz erst mit Ende 2024 / Anfang 2025 machen, daher kommt meine erst später. :f_p:


Antwort
Zitat
Mofatoy
Beigetreten: 15.12.2023
Legacy Member

Bin dann auch mal in, da Mofaboy junior bald am Start ist, habe ich jetzt noch ein wenig Ruhe :megusta:

Ziele für 2024 bzw. Asset Allocation Ende 2023 waren:

Asset Allocation:
- ETFs 44%
- Einzelaktien 7%
- Cash 40%
- Bondora 7%

Ziele für 2024:
- Sparrate aufrecht halten
- Business weiterentwickeln
- Im Mai die Osteo-Prüfung bestehen
- Haus kaufen

Privat:
- Dieses Jahr haben meine Frau und ich viel auf die Beine gestellt. Gemeinsam Haus gekauft und umfangreiche Renovierung bzw. Teilsanierung durchgeführt bzw. zu 99% durchführen lassen.
- Quasi im ersten ernsthaften Versuch Nachwuchs gezeugt, ET ist in 7 Tagen. Es wird der erste Junge neben mir in beiden Familien-Stammbäumen (Mofafrau hat zwei Schwestern, ich habe eine ältere Schwester, beide ältere Schwestern haben jeweils 2 Kinder -> 4 Mädels :| )
- Dafür dass so viel los war, auch noch halbwegs zum Sport gekommen. Da muss ich aber ehrlich zu mir selber sein, das ist ohne jegliche Ambitionen und einfach nur um der Bewegung Willen.
- Viel gelesen
- Nochmal schöne Trips und Urlaube gemacht -> die letzten zu zweit :f_thumbsup:

Beruflich:
- Business wurde gut weiterentwickelt. Eine Therapeutin ist schwanger geworden und arbeitet aktuell 20 statt 38h. Haben aber zum Glück im Bekanntenkreis wunderbaren Ersatz gefunden, die mit 35 Wochenstunden beginnt. Haben nun also mehr Räumlichkeiten gebunden bzw. Zeiten abgedeckt als vorher und auch wenn die schwangere Therapeutin "weg" ist, ist das alles auf einem akzeptablen Niveau
- Größtes Manko: ich habe neben den anderen Baustellen es nicht geschafft, die Heilpraktiker-Prüfung zu bestehen. Die ist allerdings Voraussetzung für die Osteopathie. Nun bin ich also quasi mit der Osteopathie fertig, kann aber noch nicht vernünftig behandeln. Das ist ziemlich nervig bzw. dahingehend bin ich sehr unzufrieden mit mir, das nicht vernünftig priorisiert zu haben.
- Umsatz und Unternehmerlohn wurden gesteigert

Finanziell:
Ein super Jahr. Viel investiert, wie gesagt Haus gekauft und trotzdem Sparrate aufrecht erhalten. Als Selbstständiger ohne Rentenansprüche werde ich das auch weiterhin parallel so betreiben (im Rahmen der Möglichkeiten wenn der Knecht auf der Welt ist und Mofafraus Gehalt quasi wegfällt).
Auf meine Sparrate bin ich besonders stolz, die liegt ca. im Bereich 70% (wird mit Baby allerdings nicht zu halten sein).
Privatvermögen hat dieses Jahr die 6-stellige Marke geknackt :profit:

Ziele 2025:
- Neben den beruflichen Baustellen viel Zeit mit meinem Sohn verbringen
- Beziehung mit Mofafrau so gestalten, dass wir nicht nur Mama und Papa sind, sondern weiterhin auch Mann und Frau
- Urlaube mit Mofaboy genießen
- Beruflich monetär so aufgestellt sein gegen Ende des Jahres, dass die Tendenz deutlich im 6-stelligen Bereich Brutto-Einkommen liegt
- Heilpraktiker-Prüfung im März (schriftlich) und Mai (mündlich) bestehen
- Bitcoin-Position aufbauen (ca. 10% des Portfolios)

Asset Allocation Ende 2024:
- ETFs 51% (90% S&P500, 10% US-Tech-Fokus)
- Einzelaktien 4,5%
- Cash 44,5%

Halte aktuell noch viel Cash, da es mir mit dem Haus im Hintergrund gerade viel Ruhe gibt.
Rücklagen-Position bauen wir aktuell mit 400€/Monat auf. Wenn das mal eine gewisse Schwelle erreicht hat, brauche ich auch diesen Cash-Berg nicht mehr um in Ruhe zu schlafen.
Das soll nach und nach aber zu einem gewissen Anteil noch investiert werden, aktuell aber auch kein Beinbruch bei 3,5% Tagesgeld-Verzinsung bei der Consorsbank.
Möchte auch in ca. 1,5 Jahren wahrscheinlich nochmal ein Auto kaufen und werde mir etwas Cash dafür auf jeden Fall zurückhalten.

Alles in allem war es ein wunderbares Jahr 2024 welches mit Bestehen der Heilpraktiker-Prüfung perfekt gewesen wäre. Mit dem Makel kann ich halbwegs leben :f_thumbsup:


Antwort
Zitat
Tombery
Beigetreten: 06.12.2006
Elite Grinder

Original von Tombery
Ziele Finanzen 2024:
-Weiterhin nur ETFs und Firmenaktien kaufen
-Sparrate erhöhen

Ziele Leben 2024:
-weiterhin viel reisen, solange kein Kind da ist (auch wenn es auf die Sparrate geht ^^)
-2-3 mal die Woche Sport in den meisten Wochen

Asset Allocation derzeit:
Cash: 5%
ETFs: 23%
Einzelaktien: 55% (zu >80% Firmenaktien)
Cryptos: 17%

2024 lief super. Job und Ehe laufen top und viel reisen war auch wie geplant drin.
Ich kann ca. 2000€ pro Monat sparen, von denen 1000€ gespart und 1000€ in Reisen gesteckt werden über das Jahr gesehen. Natürlich wäre es cool mehr zu sparen und anzulegen, aber das Reisen will ich mir gerade nicht nehmen lassen, vor allem solange noch kein Kind da ist, welches das verkompliziert.
Damit wäre das Reisen-Ziel erfüllt. Das 2-3 mal pro Woche Sport Ziel habe ich nicht geschafft. Es fällt mir immer noch schwer mich regelmäßig zum Sport zu motivieren, aber ich war dieses Jahr immerhin ca. 40 mal im Fitness Studio. Das sind 40 mehr als im Vorjahr. Dafür habe ich aber angefangen meine Kalorien zu tracken, gesund zu essen und ca. 15000 Schritte am Tag zu machen und bin in diesem Jahr von 22% Körperfett auf 14,7% Körperfett gekommen und bin so schlank, wie seit 15 Jahren nicht mehr.

Geld investiert in ETFs und Firmenaktien wie geplant und auch etwas Bitcoin gekauft jeden Monat. Leider nur für 100€ pro Monat, da das die Gebührenfreie Menge ist auf Relai. So wie BTC jetzt explodiert ist, ist es schade, dass es nicht mehr war ^^
Was ich sonst nie gemacht habe ist auch Cash bei Seite zu legen, da das bei mir normal auf ca. 0€ ist. Mit den fast 4% Zinsen von Trade Republic hat mir das aber weniger weh getan in der Seele als sonst. So habe ich jetzt ein paar Monatsgehälter zur Verfügung, falls benötigt. Werde in 2025 aber wieder fast alles in ETFs stecken.

Asset Allocation derzeit:

ETFs: 23%
Einzelaktien: 37% (zu >80% Firmenaktien zu guten Konditionen)
Cryptos: 20%
Cash: 20%

Ziele 2025:
-Investieren in ETFs und ca. 10% in BTC
-Viel reisen (als große Reiseziele sind Costa Rica und Japan auf dem Plan)
-Weiterhin gesund ernähren und Körperfett % grob halten
-Mehr Gym um Muskeln aufzubauen


Antwort
Zitat
domano
Beigetreten: 04.08.2006
Oldschool Grinder

Hier mal meine Bilanz. Insgesamt bin ich wirklich froh, wenn das Jahr vorbei ist. Beruflich und finanziell und auch in der engsten Familie lief es zwar ganz gut, dafür gabs im engen Freundeskreis, im engen Kollgenkreis und der weiteren Familie einige heftige Schicksalsschläge.

Beruflich:
Das Jahr war zwar aufgrund der wirtschaftlichen Lage im Land/Europa herausfordernd und da siehts auch im nächsten Jahr nicht viel besser aus. Meine Firma und insbesondere mein engeres Team schlägt sich aber ganz gut und kann Marktanteile gewinnen. Ausblick aufs nächste Jahr ist auch ziemlich gut, zudem bin ich aktuell mit Team und Themen ziemlich happy und wir bekommen dafür auch intern gute positive Aufmerksamkeit. Wenns gut läuft ist Ende des Jahres eine Beförderung in Aussicht.

Finanziell:
Bin mittlerweile zu 80% im Vanguaard all world etf. Bissl aus Dummheit/faulheit das Jahr zu viel geld auf Girokonto liegen gehabt, damit bissl was an Rendite verpasst. 20% sind noch Geldmarkt ETF / Cash. Bei Geldmarkt überlege ich noch ob ich den wieder auflöse. ETF portfolio ist mittlerweile groß genug, dass ich den Notgroschen nicht wirklich brauche. Werde aber nun bald wenn ich’s zeitlich schaffe in PV Anlage und paar andere Sachen im Haus investieren. Das würde auch ca. das was ich in Geldmarkt habe aufbrauchen. Werde also denke alles auscashen. Haus zahlen wir nebenbei easy die monatliche Rate mit unserem 0,5% Zins ab. :profit: Wenn wir wollen könnten wir das wohl in 2030 nach 10 Jahren abbezahlen.

ETF Portfolio hat sich aufgrund 25% Rendite und solider Sparquote ca. verdoppelt dieses Jahr

Privat:
Ansich abgesehen von den Schickssaalsschlägen alles ok. Wobei es schon eine Herausforderung ist mit zwei Kids (Anderthalb und fast 5). Einfach immer relativ anstrengend aber auch schön. Überlege ob ich im Job auf 95 oder 90% runter gehe und dafür zusätzliche Urlaubstage nehme. Stelle mir ein Jahr mit 40 oder 50 Urlaubstagen ganz geil vor. Muss das noch bissl mit meiner Frau synchronisieren, die nun auch wieder arbeitet. Passt bei mir im Job auch ganz gut. ist deutlich entspannter mal im Sommer 4 Wochen weg zu sein, als 4x eine Woche. Und ich muss auch sagen, dass ich von längeren Urlauben deutlich mehr habe.

Ausblick:
Aktuell würde ich sagen, weitermachen wie bisher. Meine Frau arbeitet nun auch wieder nach Elternzeit. Da müssten wir finanziell sehr solide aufgestellt sein, wobei ihr Arbeitgeber gerade wie so viele Stellen abbaut, da hoffen wir dass sie nicht dabei ist. Bei mir wie gesagt, wenns gut läuft sollte Ende des Jahres eine Beförderung drin sein.

Ich frage mich aktuell auch ob wir in so 5 Jahren das Projekt Traumhaus angehen sollen. Ich hab keine großen wünsche für die ich viel Geld brauche (Porsche oder so..), deshalb die Idee unser aktuelles Haus das zwar solide ist gerade mit kleinen Kids, dann zu verkaufen und nochmal in ein Haus zu investieren, das wirklich alle Anforderungen erfüllt, die man so hat. Denke Delta zu unserem aktuellen Haus wären so ca. 300-500k, wobei wir nun auch sehr klare Vorstellungen haben wo es sein soll. Im Grunde genau da wo wir aktuell wohnen, aber vlt. Noch etwas ruhiger und völlig freistehend.

Wie ist das bei Euch? Habt ihr größere Ziele für das was ihr anspart? Ich denke mir halt, dass so eine Immobilie, auch wenn sie vlt etwas zu teuer ist, ansich das vernünftigste ist was man mit dem Geld machen kann, hier im Rheinland glaube ich nicht, dass der Wert deutlich sinkt, somit tausche ich cash/efts in Steine und steigere noch meine Lebensqualität. Vor- und Nachteil hier in der Hood ist auch, dass man fast alle Häuser kennt die auf den Markt kommen und ich mittlerweile auch Kumpels hier habe, die die typischen 30er Jahrehäuser dies hier gibt ziemlich nice renoviert haben. Könnte mir aber auch vorstellen eins abzureisen und dann neu zu bauen, gerade wenns eher was hässliches aus den 50-70ern ist. Freie/Neue Grundstücke gibts leider nicht und wenn sind das diese typischen Stadthäuser mit einem Hühnerstall als Garten und auch nicht wirklich in Wunschlage.


Antwort
Zitat
SkeSh
Beigetreten: 30.03.2009
Oldschool Grinder

2023:

Original von SkeSh

Spoiler

Ein Jahr, das sich peformancetechnisch wohl leider nicht so schnell wiederholen wird.
75 % NASDAQ ETF, 18 % Bitcoin, 7 % Ethereum. Geplante Asset Allocation für 2024 unverändert.

2024:

Kaum zu glauben, dass 2024 performancetechnisch ähnlich wie 2023 abschneidet.

Asset Allokation: 60 % NASDAQ 100 ETF, 30 % Bitcoin, 10 % Ethereum. Da mir die Swings absolut nichts ausmachen, plane ich weiterhin mit keinen Änderungen.


Antwort
Zitat
Xantos
Beigetreten: 07.09.2005
Legacy Member

Schön von euch zu lesen!
Und grats zum krassen Jahr, Skesh!

Spoiler

Link zur Jahresbilanz 2022

Dieses Jahr früher, da ich vorhersehen kann, dass ich zwischen Job & Familie einen geschäftigen Dezember haben werde.

  • Wie ist das Jahr bei euch gelaufen?
  • Ziele erreicht? Kluge Entscheidungen getoffen? Glück gehabt? Lessons learned?
  • Was nehmt ihr euch fürs neue Jahr vor?

Wie immer halte ich selbst den privaten Teil kurz, weil Finanzforum - aber fühlt euch davon nicht limitiert.

Privat

  • Sehr zufrieden, alle (wieder) gesund und glücklich.
  • Kinder jetzt 7 & 4 - und sie harmonieren auch als Duo immer besser miteinander.
  • Meine Eltern haben zwei Gesundheitskrisen bewältigt - eine Herz-OP bei meinem Vater, die Probleme mit Schwindenanfällen beseitigt hat, und eine Hüft-OP bei meiner Mutter, die sich davon gut erholt hat.
  • Eine Katze hatte eine Zahn-OP. Gut gelaufen. Dabei wurde das erste Mal ein Cat Scan (haha) gemacht, so dass wir jetzt wissen, dass sie noch eine Schrotkugel im Kopf hat (wir haben sie als Kätzchen aus Bosnien bekommen & wussten nie, warum sie genau das Auge verloren hat). Abhängig von den Blutwerten, die bald kommen, wird das operiert oder auch nicht (sie lebt jetzt ja schon 9 Jahre so).
  • Sport habe ich wie immer zu wenig gemacht - aber immerhin habe ich jetzt eine Klimmzugstange im Bad, so dass ich das täglich machen kann. Und Dehnungen mache ich auch brav.

Beruflich

  • Endlich die seit Jahren herbeigesehnte Reorg bekommen.
  • Be careful what you wish for: Mehr Arbeit ist es derzeit auf jeden Fall, weil man (a) nach der Reorg aufräumen muss und (b) vieles nun umsetzbar geworden ist (sich aber leider nicht von alleine umsetzt)
  • Team ist um 1 gewachsen & habe neuen Manager, was die nächste Promo wahrscheinicher machen sollte (mir nicht super wichtig, ist aber halt einfach +XX% Kohle)

Finanziell

  • Das Auf & Ab dieses Jahr haben wir ja alle gefühlt
  • Einzelaktien hatte ich einen Lucky Shot mit meinem Timing, Apple zu verkaufen - fast am ATH. Aber in Hindsight egal, ist ja auch jetzt fast wieder an ebenjenem ATH :)
  • Insgeamt habe ich den Anteil von Einzelaktien innerhalb von Stocks auf 24% gedrückt, und davon sind 14% Berkshire, mit denen ich langfristig happy bin. Also quasi nur 10% "Einzelaktien-Sünde" nach meiner selbst auferlegten Doktrin.
  • Muss beichten, dass ich eine kleine Position Porsche Holding gekauft habe. Wein trinken und Wasser predigen!
  • Innerhalb der ETF würde ich gerne einen Tacken mehr auf Minimum Volatility setzen. Weil das aber semi-rational ist & ich dieses Jahr zwar weiter ETF-Sparpläne laufen ließ, aber die Umschichtungen nicht in Aktien gingen (s.u.), ist das nicht tangibel.
  • Ich habe wie in diesem Thread diskutiert angefangen, Positionen in Anleihen aufzubauen, die 2028-30 auslaufen - weil ich 2031 einen großen Batzen Hauskredit refinanzieren (oder tilgen) muss, und mir diese "dann habe ich Cash X"-Option "peace of mind" gibt.
  • Die Startup-Anteil-Bewertung musste ich ordentlich down marken. Das Makro-Environment macht den Weg zur Profitabilität schwerer, und Kapital aufnehmen ist deutlich teurer geworden.
  • Crypto lief dafür super. Ich bin aber nicht mehr so optimistisch wie früher, weil ich enttäuscht bin, dass selbst im Boom 2020-2021 so wenige use cases sticky geworden sind, die nicht selbstreferenziell in der Crypto-Welt spielen. Daher habe ich meine selbst auferlegte Range von 3-10% auf 2-8% reduziert und folgerichtig einen Teil verkauft.
  • Haus runter sieht komisch aus, liegt einfach daran dass das Portfolio insgesamt stärker gewachsen ist. Haus bewerte ich ganz naiv nach "Wert der Tilgung" (ignoriere also Marktentwicklung & die Wertsteigerung durch Umbau/Renovierung)

Portfolio Mix (Year-to-date / YTD change)

  • Cash 3% (+4 ppt)
  • Stocks 71% (+6 ppt)
  • Crypto 8% (+1 ppt)
  • Startup-Shares 3% (-15 ppt)
  • Haus 9% (-2 ppt)
  • Bonds 3% (+3 ppt)

Portfolio Change YTD:

  • Stocks +17%
  • Crypto +91%
  • Net worth +12%
  • Private Equity / Startup -75%

Vorsätze fürs neue Jahr:

  • Wie immer, mehr Sport
  • Wie immer, viel Zeit mit Kindern + Familie verbringen (Eltern jetzt 83 / 79)
  • Positionen in Anleihen weiter ausbauen, bis ich ca. 50% des Cash-Bedarfs 2031 damit gedeckt hätte
  • Weiterhin signifikant Geld für die Ukraine spenden & Abgeordneten schreiben, damit diese sich für mehr Waffenlieferungen einsetzen

Ziele für 2024:

  • Familie alles gut -- viel Zeit mit Kindern & auch mit Eltern verbracht
  • Gesundheit alles gut mit der traurigen Ausnahme, dass wir eine unserer beiden Katzen an Krebs verloren haben. Sie hatte nach der Diagnose nochmal ein paar schöne Monate, da die Chemotherapie gut angeschlagen hat. Aber Anfang Juni mussten wir sie leider einschläfern lassen.
  • Sport war nicht so gut. Ich war zu inkonsistent. Beispiel: Vor 5 Wochen hatte ich Grippe, und danach viel es mir sehr schwer, wieder in eine Rhythmus zu kommen.
  • Spenden an die Ukraine habe ich weiter brav gemacht. Schreiben an Abgeordnete hätte ich mehr machen können.

Beruf & Finanzen:

  • Beruflich tolles Jahr. Nach der lang ersehnten Reorg läuft es gut. Promotion bekommen. Aber viel zu tun & meine Reports & wichtigen Stakeholder sind auf extrem viele Zeitzonen verteilt, d.h. ich habe mehr gearbeitet als 2023.
  • Habe Pläne größtenteils umgesetzt. Bin nur einmal bei Einzelaktien schwach geworden & habe seit einiger Zeit eine kleine (~1%) Position Reddit. Meine Investment-Hypothese ist schön stupide: Ich bin Reddit-Fan & halt es für das beste Social Media & dafür im Vergleich zu anderen für unterbewertet. Sehe viel Luft nach oben bei Userwachstum & Monetarisierung.
  • Stocks +31% seit 1. Januar. Ohne neue Einzahlungen +29%. Meine Einzelaktien sind dank Amazon (+57% YTD) minimal besser gelaufen als die ETFs.
  • Habe endlich meine Kapitallebensversicherung verkauft.
  • Crypto +75% YTD. Müsste eigentlich wieder was verkaufen, weil es über meinem Zielkanal von 3-10% vom Net Worth liegt. Hoffentlich ringe ich mich bald dazu
    durch :)
  • Net Worth +30% YTD.

Portfolio:

  • 70% Stocks / Aktien (-1 ppt)
  • 12% Crypto (+3 ppt)
  • 4% Bonds / Anleihen (+1 ppt)
  • 8% Haus (-1 ppt)
  • 1% Cash (-2 ppt)
  • 5% anderes

Innerhalb Aktien + Anleihen:

  • 42% FTSE All world
  • 13% Berkshire Hathaway
  • 11% MSCI World
  • 9% Amazon
  • 5% MSCI Emerging Markets
  • 4% S&P 500
  • 3% iBonds 2029 (Anleihen)
  • 2% Europe Small Cap Value
  • 2% Fixed Income One (Anleihen)
  • 2% Emerging Markets Small Cap
  • 2% MSCI World Value
  • 2% Porsche Holding
  • 1% Reddit
  • 1% US TIPS (Anleihen)

Sparpläne liefen dieses Jahr zu 2/3 auf Anleihen (größtenteils die 2029er, Grund siehe hier), 1/3 auf Aktien. Habe aber dazu mit frischem Cash aus Mitarbeiteraktien auch über Einmalkäufe Reddit & den Fixed Income One gekauft.

Langfristverlauf:

(Der Dip 2021-22 sind die Umbau- und Nebenkosten vom Haus, die ich nicht kapitalisiert habe. Kapitalisiert beim Haus ist nur getilgter Kredit.)

Ziele 2025: Sport. Diesmal nur das, alles andere kann so auf Kurs bleiben :)

Wie ist das bei Euch? Habt ihr größere Ziele für das was ihr anspart? Ich denke mir halt, dass so eine Immobilie, auch wenn sie vlt etwas zu teuer ist, ansich das vernünftigste ist was man mit dem Geld machen kann,

Ziel, auf das ich anspare, ist jetzt nur noch die Frührente.
Aus eigener Erfahrung und der Theorie:
Eine Immobilie ist eine Konsum- und Lifestyle-Entscheidung,
Das kann für dich genau das richtige sein.
Aber red dir nicht ein, dass es "das vernünftigste ist, was man mit dem Geld machen kann" :)


Antwort
Zitat
JonnyOh
Beigetreten: 25.09.2008
PokerStrategist

Kurze Frage zur "nicht Kapitalisierung der Haus, Umbau- Nebenkosten" - hat das einen speziellen Grund?
Es verfälscht ja die persönliche Bilanz schon sehr stark, wenn man wesentliche Dinge nicht bilanziert.

Sonst natürlich ein super Longtermchart :f_thumbsup: gz


Antwort
Zitat
Xantos
Beigetreten: 07.09.2005
Legacy Member

1. Finde ich Immobilienbewertung generell schwierig. Auf ein konkretes Objekt kann ich ja nicht bspw. die Marktentwicklung draufhauen. Ich habe bspw. ja auch unsere Tilgung zwischendurch nicht um 10-20% abgewertet, weil die Zinsen hoch sind.

2. Beim Kauf haben wir im Wesentlichen für das Grundstück bezahlt. Ich gehe konservativ davon aus, dass auch jetzt der Wert im Wesentlichen durch das Grundstück kommt. D.h. dass die durchaus hohen Umbaukosten nur zu einem Bruchteil den Wert des Objektes steigern. Das liegt u.a. daran, dass wir das letzte "normale Haus" in einer Straße sind, wo sonst alles durch MFH ersetzt wurde & unser Grundstück auch MFH-Baurecht hat. D.h. realistische Käufer würden vermutlich oft eh abreißen & neubauen.

Das ist natürlich stark vereinfachend.
Aber in der Praxis ist es nicht so relevant, da wir hier mindestens noch 13 Jahre sein werden (Kinder aus der Schule), ggf viel länger.
Also ist der genaue Wert auch nicht super relevant.


Antwort
Zitat
dak113
Beigetreten: 25.04.2009
PokerStrategist

So dann will ich in guter Tradition auch mal wieder :f_drink:

Im Spoiler die Vorjahre

Spoiler

Original von dak113
Vorjahre

Spoiler

Original von dak113

Original von dak113

Spoiler

Original von dak113

Spoiler

Original von dak113
2019:

- ca. 35% Sparquote, liegt auf dem angestrebten Niveau.

Portfolio:
- knapp 60% in ETFs -> Performance +8% zzgl. Dividenden.

- Einzelaktien 25% -> Performance +- 0

- Crypto 15% -> Performance - 30%

Performance insgesamt also etwa auf Inflationsniveau und recht unbefriedigend.

Daraus ergeben sich Ziele 2020:

- Sparquote 50%, dank Gehaltserhöhung und Wegfall einmaliger Ausgaben (Umzug) zwar anspruchsvoll aber machbar.

- Anteil ETFs auf min. 65% steigern.

- Anteil Einzelaktien bei 25% beibehalten.

- Anteil Crypto 10%. Bei weiter sinkendem Kursniveau erreich ich das ohne Anpassungen :coolface: :|

- Sonstiges: Laufzeit 5/10km weiter verbessern.

- Deutlich zu wenig Sport, im Sommer Knieprobleme, ab Herbst dann Lockdown.
- Sparquote ca. 50% obv. sehr gut. Corona hat hier natürlich „geholfen“, da zwar 10 Tage Kurzarbeit und teurere Urlaube aber MWST-Senkung und weniger Ausgaben für Parties, Kultur, Freizeit, etc.
- Gehalt stagnierend, in 2021 werden zwar in jedem Fall Erhöhungen kommen (Tarif, Betriebszugehörigkeit). Oberste Priorität ist hier aber nochmal einen Hebel zu finden (Stellenwechsel, Beförderung), um das verlorene Jahr 2020 auszugleichen.
- Portfolioperformance 2020 muss ich noch exakt ermitteln, dürfte sich geschätzt im Bereich 20-25% bewegen. Haupttreiber sind natürlich Cryptos, wobei ich weiterhin auf den Moonshot von IOTA warten muss.
- Asset Allocation: angestrebt waren 65% ETF, 25% Einzelaktien, 10% Crypto - das bleibt auch das langfristziel. Realität ist derzeit etwa 55%, 20%, 25% - und das auch nur wenn ich Berkshire als (quasi) ETF sehe :|

Ziele bleiben wie 2020.

So lief 2021 bei mir:

- Sport quasi nicht existent außer einmal die Woche in die Boulderhalle. Muss ich definitiv wieder aufnehmen, hab mir da im Lockdown eine Faulheit angewöhnt die ich noch nicht wieder los geworden bin. Auch deutlich weniger Schritte pro Tag und Frischluft aufgrund von Homeoffice :(
- Sparquote weiter bei 50%, Ausgaben etwas höher als im Vorjahr aber
- Gehaltserhöhung hat geklappt (ca. 10% mehr). Für das nächste Jahr sind +2,5% zzgl. Tariferhöhung auch schon fixiert :f_drink:
- Performance:
+44% (IRR) :spit:
Ja, natürlich spielen hier Cryptos und insbesondere IOTA ganz stark mit rein aber auch Gazprom und Steinhoff haben in diesem Jahr sehr gut performt. Dazu natürlich auch ein insgesamt gutes Börsenjahr mit sehr soliden Profiten aus ETFs und ein paar mittelfristigen, erfolgreichen Trades (Bitcoingroup).
Abgesehen von der Performance bin ich mit meinem Investjahr aber nicht so richtig zufrieden. Hab mich doch ein paar Mal dumm in irgendwelche Stonks reinquatschen lassen (GME, AMC, MMAT) und dabei sogar insgesamt etwas Geld liegen lassen. Außerdem habe ich keine neue, langfristige Anlageoption auftun können und baller daher einfach stumpf in ETFs - an sich ja nicht verkehrt, nur investiere ich gefühlt ca. 100 mal mehr Aufwand in Aktien- und Marktrecherche als ein von vornherein rein passiver Anleger und lande am Ende doch beim selben Produkt.
- daher ist die Assetallokation aktuell: 50% ETFs (inkl. Berkshire), 10% Einzelaktien, 35% Crypto, 5% Cash

Ausblick/Ziele:
Beruflich wird es eine neue Herausforderung im gleichen Unternehmen geben. Ich habe einerseits natürlich Bock auf die neuen Aufgaben, andererseits sehe ich aber auch die Gefahr, dass ich noch Ewigkeiten mit meinen alten Aufgaben festhänge und es ein eher softer Wechsel wird und sich am Ende doch nicht viel ändert. Das wäre dann wohl der Punkt an dem ich endgültig einen neuen AG ins Auge fassen würde, ich möchte eine deutliche Veränderung und eine klare Perspektive wo es für mich hingehen kann.
Privat könnte eigentlich alles bleiben wie es ist. Allerdings sind wir langsam in einem Alter wo man sich konkrete Gedanken über das Thema Kinder machen muss - einerseits ist der Wunsch denke ich schon da, andererseits sind die Einschränkungen natürlich auch nicht zu verachten (und die 50% Sparquote wird auch nicht mehr zu halten sein :rage: :coolface: ). Hier müssen wir uns in den nächsten Monaten einfach mal die Karten legen, ob/wann/wie und was das für Auswirkungen hätte.
Finanzielle Ziele sind nächstes Jahr eher nachrangig. Die Einnahmen/Ausgaben habe ich obv. sehr gut im Griff, die Performance dagegen kann ich kaum beeinflussen. Bei einem Portfolio was quasi nur noch aus ETF und Crypto besteht, hängt quasi alles am jeweiligen Markt bzw. Eigentlich auch nur noch an den Maßnahmen der Zentralbanken und der Frage Hype ja/nein. Ich werde natürlich die Augen offen halten nach guten Gelegenheiten und vermutlich etwas mehr Cash in der Hinterhand halten (ggf auch hebeln), habe aber aktuell keine konkreten Ziele außer die Watchlist auszubauen und den Cryptoanteil zu reduzieren.

Ich greife einfach mal die Punkte nacheinander auf:

- Beruflich:
ja erstaunlich, dass es schon wieder ein Jahr her ist, dass ich die neuen Aufgaben übernommen habe. Insgesamt würde ich sagen war das Jahr das anstrengendste aber auch zufriedenstellendste meiner bisherigen Laufbahn und ist ziemlich schnell vergangen. Gerade jetzt zum Jahresende gab es auch nochmal extrem viel Wertschätzung von allen Seiten mit deutlicher Gehaltssteigerung sowie der mehr oder weniger konkreten Aussicht auf Auslandsaufenthalte und Führung. Für 2023 gilt daher eigentlich nur dran zu bleiben und mich weiter erfolgreich im Unternehmen zu positionieren um dann zeitnah die Karriereleiter hoch zu fallen :f_thumbsup:
- Privat:
Ein unerwarteter Todesfall im engsten Familienkreis überschattet das Jahr leider. Abgesehen davon läuft aber weiter alles in geordneten Bahnen. Die Familienplanung ist mittlerweile etwas klarer - in 2023 wird’s dann wohl an die Umsetzung gehen. Im Freundeskreis dreht sich auch immer mehr um die Themen Kinder und/oder Karriere, dadurch leidet mitunter auch die ein oder andere Freundschaft aufgrund mangelnder Zeit. Im Gegenzug habe ich aber die letzten Monate öfters Aktivitäten mit Leuten außerhalb meiner engsten Bubble hinbekommen, etwas das mir eigentlich sehr schwer fällt. Außerdem bin ich sehr happy, dass ich eine neue Sportart für mich entdeckt habe und da bislang regelmäßig dran bleibe.
- Finanzen:
Die Sparquote liegt auch dieses Jahr wieder bei ca. 50% und hat dank der Gehaltssteigerungen für nächstes Jahr sogar noch Potenzial nach oben. Außerdem habe ich wie geplant dieses Jahr keine Einzelaktien außer Activision gekauft und mich generell viel weniger mit dem Aktienmarkt beschäftigt habe. Das war dann aber auch an positiven Punkten.
Portfolio Performance liegt bei ca. -40% :f_o: Die Ursachen sind im Wesentlichen der (voraussichtliche) Totalverlust Gazprom und weitere Gambles (kostet knapp 10% des Portfolios), Crypto-Crash (kostet weitere 20%) und der generelle Abschwung am Aktienmarkt (10-15%). In Summe konnten die Verluste nicht komplett durch Neuinvestitionen kompensiert werden, sodass ich erstmals am Ende eines Jahres ärmer bin als zu Beginn des Jahres. Der einzige Vorteil ist, dass ich durch die Verluste jetzt meine Ziel-Allokation erreicht habe. Verteilung ist jetzt ca. 80% ETFs (inklusive Berkshire), 5% Einzelaktien, 10% Crypto, 5% Cash und Sonstiges.

Ziele 2023:
Steht eigentlich schon alles oben. Fokus liegt einerseits darauf beruflich im selben Unternehmen weiter voran zu kommen, andererseits soll sich im Privatleben alles noch weiter Richtung heileweltscheisse inkl. Anhang entwickeln. Im Idealfall beides ohne dass Sport und Freunde auf der Strecke bleiben. Finanzen bleiben zweitrangig, die Allokation soll so bleiben und ist dementsprechend langweilig - wenn’s in 2023 dann trotzdem wieder -40% Performance geben sollte, haben wir (alle) wohl leider andere/dringendere Probleme :|

2023:
tl, dr: eigentlich alles so gekommen wie geplant :f_love:

Beruflich:. Ich war einige Zeit im Ausland, bin Führungskraft geworden und konnte mein Gehalt auf deutlich 6stellig erhöhen - insofern komplett Haken dran.
Aktuell baue ich jetzt meine Teams auf und versuche uns fest in der Unternehmensstruktur und bei Kollegen zu verankern. Da klemmt es immer noch an allen Ecken und Enden, denke das ist aber auch normal mit 6 neuen Mitarbeitern seit September. Ich bin aber recht optimistisch, dass die Einarbeitungsphase bald ihre Früchte trägt und ich noch 1,2 sehr spannende Themen für uns an Land ziehen kann, dann sollte der Laden schon laufen. Insofern kann ich den Satz vom letzten Jahr eigentlich nur wiederholen: anstrengend aber zufriedenstellend.

Privat: Auch hier Haken dran - Nachwuchs ist unterwegs :)
Ansonsten nicht viel passiert, Sport ist weiterhin ausbaufähig aber war zumindest in den Sommermonaten schon ok. Das Einzige das mich etwas stört ist dass der Kontakt zu einigen Freunden aus dem Studium mittlerweile wirklich kaum noch vorhanden ist.

Finanzen: 55% Sparquote, 40% Portfoliozuwachs, keine unnötigen Experimente :milord:
Auch wenn das hier der Finanzteil des Forums ist, ist das bei mir der am wenigsten spannende Teil. Meine Sparquote liegt ja seit Corona durchgehend im Bereich 50%, jetzt mit dem höheren Gehalt konnte ich das nochmal steigern. Dazu kommt, dass die grossen Aktienindizes bekanntlich gut liefen und zum Jahresende haben dann sogar die Cryptos nochmal angezogen, insofern ein Top Jahr obwohl ich mich praktisch null mit meinen Finanzen beschäftigt habe.

Ziele 2024
Im Grunde super langweilig, da ja alles soweit läuft.
Privates ist der Schwerpunkt nächstes Jahr. Die Geburt des 1. Kindes wird sicher das Highlight, ich hab mir auch fest vorgenommen mindestens 6-8 Wochen Elternzeit zu nehmen trotz (vermeintlich?) beruflicher Verpflichtungen. Neben Kind und Job ein bisschen Sport und soziale Kontakte aufrechterhalten wird wahrscheinlich eher schwierig aber ich nehms mir wie jedes Jahr vor :|
Im Job wird’s realistisch nächstes Jahr keine großen Sprünge geben, die Konjunktur flaut auch bei uns ab daher wird’s sowieso schwer mit Beförderungen und ich bin ja auch immer noch recht neu in meiner Rolle. Klassisches Übergangsjahr also, hoffe nur das wir keine echte Krise bekommen und mir das Thema Kurzarbeit und Mitarbeiter entlassen noch eine Zeit lang erspart bleibt.
Beim Thema Finanzen wäre es cool weiter eine Sparquote >30% zu halten. Da temporär während der gemeinsamen Elternzeit fast zwei Gehälter wegfallen, ist das anspruchsvoll aber nicht unrealistisch (außer ich unterschätze die Kosten für Babyausstattung total). Portfolioseitig bin ich sehr bullish für Cryptos in den nächsten 12 Monaten, mein Risikoappetit ist aber gedeckt und daher habe ich mir vorgenommen nur passiv zuzugucken und ggf. Teilverkäufe zu tätigen. Das ist wahrscheinlich sowieso der eine große Vorsatz den ich finanziell habe: Einfach keinen Blödsinn machen. d.h. weder irgendwelche Einzelaktien/Cryptos zocken, noch Autos oder Immobilien kaufen nur weil man es sich leisten könnte und man das so macht wenn erstmal Kinder im Haus sind.

Und daraus nochmal die Ziele 2024

Im Grunde super langweilig, da ja alles soweit läuft.
Privates ist der Schwerpunkt nächstes Jahr. Die Geburt des 1. Kindes wird sicher das Highlight, ich hab mir auch fest vorgenommen mindestens 6-8 Wochen Elternzeit zu nehmen trotz (vermeintlich?) beruflicher Verpflichtungen. Neben Kind und Job ein bisschen Sport und soziale Kontakte aufrechterhalten wird wahrscheinlich eher schwierig aber ich nehms mir wie jedes Jahr vor :|
Im Job wird’s realistisch nächstes Jahr keine großen Sprünge geben, die Konjunktur flaut auch bei uns ab daher wird’s sowieso schwer mit Beförderungen und ich bin ja auch immer noch recht neu in meiner Rolle. Klassisches Übergangsjahr also, hoffe nur das wir keine echte Krise bekommen und mir das Thema Kurzarbeit und Mitarbeiter entlassen noch eine Zeit lang erspart bleibt.
Beim Thema Finanzen wäre es cool weiter eine Sparquote >30% zu halten. Da temporär während der gemeinsamen Elternzeit fast zwei Gehälter wegfallen, ist das anspruchsvoll aber nicht unrealistisch (außer ich unterschätze die Kosten für Babyausstattung total). Portfolioseitig bin ich sehr bullish für Cryptos in den nächsten 12 Monaten, mein Risikoappetit ist aber gedeckt und daher habe ich mir vorgenommen nur passiv zuzugucken und ggf. Teilverkäufe zu tätigen. Das ist wahrscheinlich sowieso der eine große Vorsatz den ich finanziell habe: Einfach keinen Blödsinn machen. d.h. weder irgendwelche Einzelaktien/Cryptos zocken, noch Autos oder Immobilien kaufen nur weil man es sich leisten könnte und man das so macht wenn erstmal Kinder im Haus sind.

Rückblick 2024:

Privat: Bin jetzt Vater einer kleinen, gesunden Tochter, die unser Leben zwar ordentlich durcheinander gewirbelt hat aber uns auch ganz viel Freude bereitet. Tatsächlich habe ich auch die Elternzeit realisieren können und bin einfach mega happy und stolz wie wir unser neues Leben managen :) Die Zeit, dass man als Paar auch mal wieder was zu zweit macht oder unvernünftig mit Kumpels einen drauf macht, fehlt zwar mitunter, wird irgendwann aber ja auch wieder kommen :|

Beruflich: Es ist das prognostizierte Übergangsjahr mit Höhen und Tiefen. Ich bin aktuell mit dem Kurs der Firma nicht wirklich zufrieden, das Thema Kurzarbeit ist zum Jahresende tatsächlich auf die Agenda gekommen obwohl wir eigentlich immer noch eine verhältnismäßig solide Auftrags- und Ertragssituation haben. Es gibt auch noch einige weitere Punkte in der Ausrichtung des Unternehmens, die mich stören weshalb ich langsam anfange mich auf dem - leider aktuell recht toten - Markt nach Alternativen umzusehen. Auf der anderen Seite gibt es aber auch viel Positives, z.B. entwickelt sich mein Team immer besser und wir verstehen uns untereinander super und einer meiner bisherigen Förderer hat noch mehr Macht bekommen, das wiederum könnte mir mittelfristig natürlich auch wieder helfen. Außerdem wurde ich mit knapp 10% höherem Gehalt belohnt - ohne große Verhandlungsrunden und trotz der Sparmaßnahmen.

Finanzen: Neben dem Kind das Highlight des Jahres. Das Portfolio ist knapp 6-stellig gewachsen (Sparquote + Rendite) :spit: Da sich mein bullishes Gefühl bezüglich Crypto als richtig erwiesen hat und die Aktienbörsen auch auf All-Time-High rangieren, liegt die Rendite bei über 40%.
Assetallocation aktuell:
[*] 40% World ETFs
[*] 25% Crypto - davon ca. 50% BTC, 30% ETH, 20% Restbestände
[*] 10% EM ETFs
[*] 5% SC ETFs
[*] 5% Sonstiges (Einzelaktien, Gold)
[*] 20% Cash - relativ hoch aufgrund realisierter Cryptogewinne und (irrational) wenig Druck zu investieren bei aktuell noch 3% Tagesgeld

Ziele 2025
Privat: Die noch ausstehenden ca. 8 Wochen Elternzeit in 2025 in vollen Zügen genießen und im Sommer hoffentlich eine erfolgreiche KITA-Eingewöhnung haben :) Ansonsten wieder etwas mehr Fokus auf das was aktuell zu kurz kommt: 1) Zeit als Paar, 2) Sport und 3) Freundschaften pflegen/ aufrecht erhalten...wenigstens zwei aus den drei wäre zumindest gut :thinking:

Beruflich: Nachdem das Team mittlerweile gut funktioniert und die Basis für die nächsten Jahre gelegt wurde, ist es mir jetzt wichtig, dass wir auch (im Management) sichtbare Erfolge feiern. Das Ganze wird aber natürlich auch davon abhängen, inwiefern das Unternehmen die richtigen Rahmenbedingungen bereitstellt - ohne Personal (Kurzarbeit) und Budget ist halt nicht viel los. Nach Elternzeit und KITA-Eingewöhnung möchte ich ggf. auch weiter ausloten welche Karriereoptionen noch bestehen (intern/extern) und wie verträglich das mit Familie und den Karriereambitionen meiner Partnerin (ggf. eigene Praxis Ende 2025/Anfang 2026) ist.

Finanziell: Sowohl beim Gehalt als auch beim Vermögen habe ich mittlerweile Meilensteine erreicht, die ursprünglich Langfristziele waren und mich entsprechend sehr ruhig schlafen lassen. Rational wäre also den Cryptoanteil zu reduzieren, das Cash in ETFs zu stecken (und so meine langfristig angestrebte Asset Allocation zu erreichen) und das monatliche Fixgehalt komplett zur Steigerung des Lebensstandards zu nutzen. Dann könnte ich diese Kategorie für die nächsten 25 Jahre einfach für sich selbst arbeiten lassen und mich dann in Frührente begeben. In der Realität wird's womöglich anders laufen, ich höre nämlich seit einigen Wochen das Teufelchen auf der Schulter, dass mir sagt, ich solle doch das Cash bis zum nächsten Dipp liegen lassen und dann mal bisschen gambeln. Da sich aktuell aber noch keine Möglichkeiten auftun, muss das Teufelchen warten... auf der anderen Seite werde ich aber mit Sicherheit auch weiterhin eine solide Sparquote aufrecht erhalten, weshalb der ein oder andere Gamble vermutlich auch kein zu großes Problem wäre.


Antwort
Zitat
goxie
Beigetreten: 04.10.2008
Oldschool Grinder
Spoiler

Original von goxie
Finanziell ein recht langweiliges 2023, ist aber OK für mich.
Immokredit planmäßig weiter getilgt, keine Sondertilgung, macht aber bei 1,x% auch keinen Sinn. Sparpläne auf ETF und BTC weiter gelaufen. Notgroschen ist runter, weil ein neues Auto her müsste.
Ziele für 2024 auch nicht wirklich aufregend: Einzelaktien einfach liegen lassen, ETF weiter besparen, BTC weiter besparen, Cashpuffer aufbauen. Mehr lesen (min. 12 Sachbücher), endlich mit dem Rauchen aufhören.

Bilanz:
Selbst bewohnte ETW 35% (nur Tilgung)
Aktien / ETF 40%
Cash 12%
BTC 13%

2024 war finanziell auch nicht wirklich spannend: Reguläre Tilgung lief weiter, Sparpläne auf ETF und BTC auch. Kleinere Beträge, die am Monatsende übrig blieben, gingen in BTC statt Tagesgeld, d.h. der Notgroschen ist immer noch recht klein.
Ich habe im Portfolio etwas aufgeräumt und Einzelaktien verkauft und in ETF umgeschichtet. Bitcoin natürlich abartig gelaufen, MSCI World auch super.
Bilanz kann ich momentan nur schätzen, Abrechnung mache ich nächste oder übernächste Woche.
Eigentumswohnung Tilgung 30%
ETF 30%
Aktien 10%
Bitcoin 20%
Cash 10%

Ziele 2025 wie immer Notgroschen auffüllen und alles andere weiter laufen lassen. Rauchen aufhören steht da auch immer noch.


Antwort
Zitat
Lemieux92
Beigetreten: 15.09.2010
PokerStrategist

Jedes Jahr wieder sieht man hier, was manche alles aus ihrem Leben und ihren Finanzen machen können. Herzlichen Glückwunsch!:f_thumbsup:

Soll ich auch mal, wie man es nicht macht? :f_love: :f_drink: :

Privat: 32 Jahre, ledig, Single, keine Kinder, wohnhaft in Einliegerwohnung bei Eltern
Beruf: Keine Veränderung, keine Perspektive
"Portfolio": 100 % "Cash" : SEHR niedriger 6-Stelliger € Betrag durch "Tagesgeld Hopping " bei ca. 3,5 % "investiert".
Durch Überschreitung des Sparerpauschbetrags somit mit Blick auf die Inflation real Geld verloren. Wusste seit 2011 durch dieses Forum und 2+2 von BTC, aber nie einen Cent dort investiert.:f_o:

Ziele 2025:

Im Leben glücklich werden, zumindest es versuchen eine Freundin zu finden, gesünder ernähren und in ETF mit einem hohen Einmalbetrag investieren, wenn der Markt einbricht und alle verkaufen.


Antwort
Zitat
Xantos
Beigetreten: 07.09.2005
Legacy Member

@Lemieux: Mein Tipp wäre, dass du dir schon mal ein Depot machst und einen ETF Sparplan. Und wenn es nur €100 sind.

Damit sammelst du dann schon mal praktische Erfahrungen. Und setzt dann mit deinem Kapital entweder deinen Plan um, oder gewinnst irgendwann das Vertrauen, zumindest mit einem Teil des Kapital jetzt schon reinzugehen.

Psychologisch ist dein Plan verständlich. Jetzt mit allem rein in Aktien wäre ätzend, wenn dann der Crash oder auch nur eine 15%-Korrektur käme.

Aber: Statistisch geht der Markt immer nach oben, und es kann auch sein, dass es in den nächsten Jahren keine starke Korrektur oder Crash gibt - und ein zukünftiger Crash auf ein Niveau geht, der auf oder über dem heutigen liegt.

Long story short:

  • Time in the market beats timing the market
  • Früh Erfahrungen sammeln

Antwort
Zitat
Lemieux92
Beigetreten: 15.09.2010
PokerStrategist

@ Xantos

Vielen lieben Dank für deinen Beitrag. Tatsächlich hast Du mein Problem anhand trotz meines sehr kurzen Beitrages erfasst. Ich habe ein sehr "short-term" orientiertes Mindset und zwar schon immer. Dies hatte mich auch beim Pokern extrem behindert. Dazu war ich als ich noch spielte auch sehr tiltanfällig bei Verlusten. Dies führte dazu, dass ich beim Geldanlegen nun ultra-konservativ bin.
Mein Gedanke ist daher mit einem guten Timing den FTSE All-World zu erwerben, statt jetzt beim fast Alltimehigh monatlich zu besparen und psychologisch Geld zu "verbrennen". Ich brauche einfach ein ganz anderes Mindset. Sollten sich meine Lebensumstände nicht ändern, kann ich monatlich mühelos 1000 €-sparen, da ich sehr niedrige Fixkosten habe und ein sehr genügsames Leben führe. Daher hast Du natürlich völlig recht.


Antwort
Zitat
Hennes
Beigetreten: 06.03.2006
Oldschool Grinder

Original von Lemieux92
@ Xantos

Vielen lieben Dank für deinen Beitrag. Tatsächlich hast Du mein Problem anhand trotz meines sehr kurzen Beitrages erfasst. Ich habe ein sehr "short-term" orientiertes Mindset und zwar schon immer. Dies hatte mich auch beim Pokern extrem behindert. Dazu war ich als ich noch spielte auch sehr tiltanfällig bei Verlusten. Dies führte dazu, dass ich beim Geldanlegen nun ultra-konservativ bin.
Mein Gedanke ist daher mit einem guten Timing den FTSE All-World zu erwerben, statt jetzt beim fast Alltimehigh monatlich zu besparen und psychologisch Geld zu "verbrennen". Ich brauche einfach ein ganz anderes Mindset. Sollten sich meine Lebensumstände nicht ändern, kann ich monatlich mühelos 1000 €-sparen, da ich sehr niedrige Fixkosten habe und ein sehr genügsames Leben führe. Daher hast Du natürlich völlig recht.

Schau dir doch einfach mal den Graphen eines All-World an, vllt ab Start der Pandemie, und sei ehrlich zu dir selbst: zu welchem Zeitpunkt hättest du da starten wollen?
Es gibt zwei "Weisheiten" bei Investitionen, eine hat Xantos schon beschrieben. Die zweite ist:
Der beste Zeitpunkt um zu investieren war gestern, der zweitbeste heute.


Antwort
Zitat
JonnyOh
Beigetreten: 25.09.2008
PokerStrategist

Original von Lemieux92
Vielen lieben Dank für deinen Beitrag. Tatsächlich hast Du mein Problem anhand trotz meines sehr kurzen Beitrages erfasst. Ich habe ein sehr "short-term" orientiertes Mindset und zwar schon immer. .

Vorschlag - du gehst mit 25% deines Kapitals in einen ETF rein - wenn ein Crash kommt, dann kaufst du nochmal 25% und freust dich, dass du beim ersten Mal nur 25% investiert hast. In einem Jahr investierst du wieder 25%. Wiederhole das ein paar mal, und du hast dann dein Geld sehr ws. recht gut reingebracht über ein paar Jahre verteilt - auch wenn die Strategie nicht max +EV ist. Am meisten +EV ist obv einfach rein in den Markt.


Antwort
Zitat
Xantos
Beigetreten: 07.09.2005
Legacy Member

Wenn du so tiltanfällig bist, dann ist 100% Aktien vielleicht wirklich nichts für dich. Selbst wenn du jetzt die Chance hättest nach einem Crash einzusteigen. Irgendwann kommen ja trotzdem mal die Schwankungen - und dann kann sich 50k verlieren schlechter anfühlen als vorher 80k gewonnen du haben.

Dein Ziel sollte sein, deine "Komfortzone" zu kennen was Asset Allocation angeht.

Daher ja das "einfach mal anfangen", und wenn es nur mit frischem Kapital per Sparplan ist.

JohnnyOh hat mit seinem Vorschlag grundsätzlich auch recht - das wichtigste ist aber, dass du dich damit tatsächlich wohl fühlst.


Antwort
Zitat
Xantos
Beigetreten: 07.09.2005
Legacy Member

Doppelpost


Antwort
Zitat
PunkD123
Beigetreten: 18.01.2010
PokerStrategist

Original von Lemieux92
Jedes Jahr wieder sieht man hier, was manche alles aus ihrem Leben und ihren Finanzen machen können. Herzlichen Glückwunsch!:f_thumbsup:

Soll ich auch mal, wie man es nicht macht? :f_love: :f_drink: :

Privat: 32 Jahre, ledig, Single, keine Kinder, wohnhaft in Einliegerwohnung bei Eltern
Beruf: Keine Veränderung, keine Perspektive
"Portfolio": 100 % "Cash" : SEHR niedriger 6-Stelliger € Betrag durch "Tagesgeld Hopping " bei ca. 3,5 % "investiert".
Durch Überschreitung des Sparerpauschbetrags somit mit Blick auf die Inflation real Geld verloren. Wusste seit 2011 durch dieses Forum und 2+2 von BTC, aber nie einen Cent dort investiert.:f_o:

Ziele 2025:

Im Leben glücklich werden, zumindest es versuchen eine Freundin zu finden, gesünder ernähren und in ETF mit einem hohen Einmalbetrag investieren, wenn der Markt einbricht und alle verkaufen.

Also ich finde mit 32 einen sehr niedrigen sechsstelligen Betrag Cash zur Verfügung zu haben, deutet jetzt nicht darauf hin alles falsch gemacht zu haben.
Aber bevor du weiterhin durch Überschreitung des Sparerpauschbetrag an der Inflation Geldwert verlierst, würde ich den Vorschlägen folgen und einen Teil des Kapitals unabhängig vom Zeitpunkt in einen Etf knallen.

Ich bin übrigens auch 32 und habe nicht im Ansatz einen niedrigen sechsstelligen Vermögensbetrag zur Verfügung. Auch kein Haus oder eine Eigentumswohnung. Also so schlecht bist du meines Erachtens nicht aufgestellt.


Antwort
Zitat
Teilen: