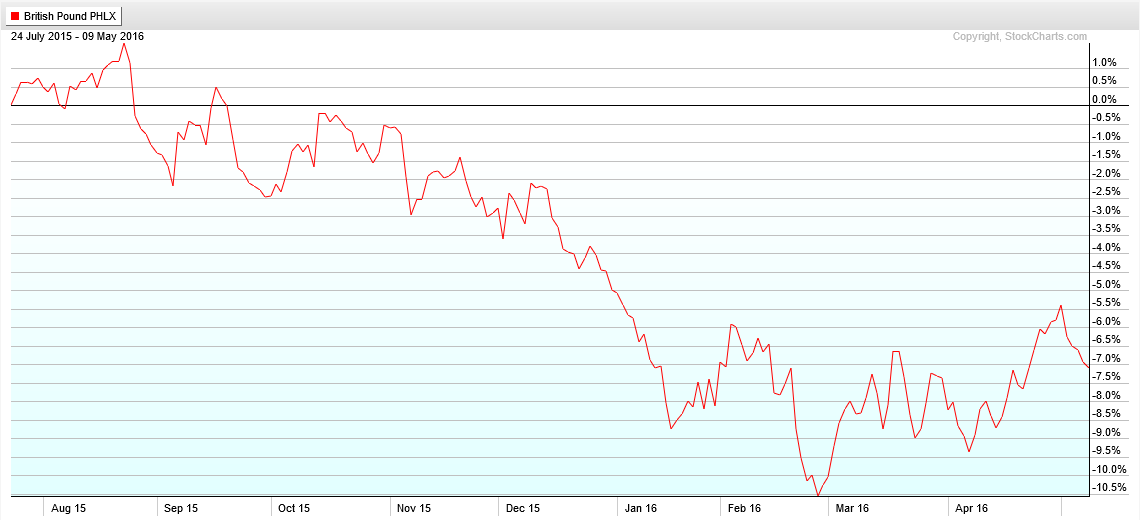
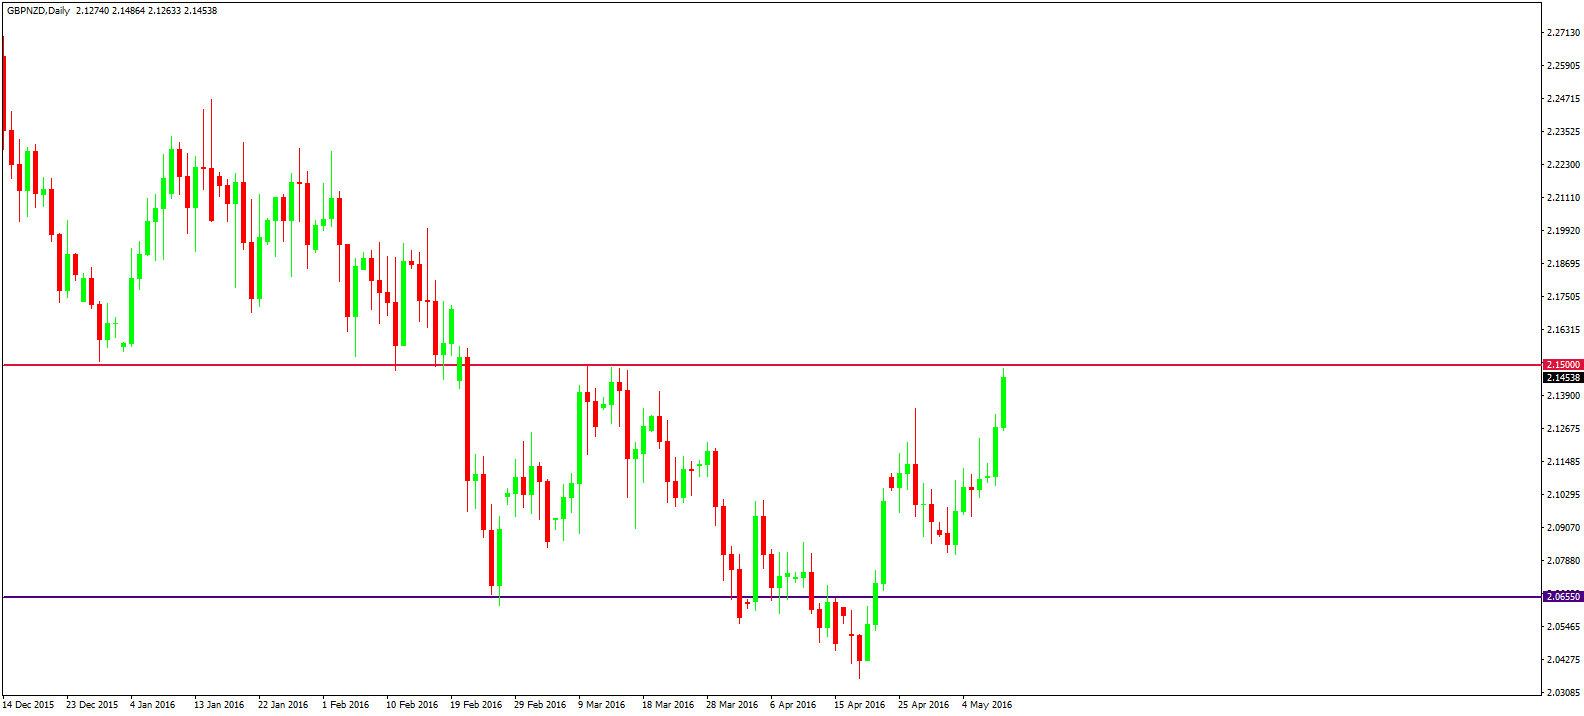
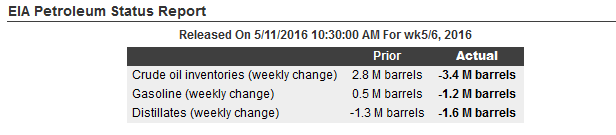
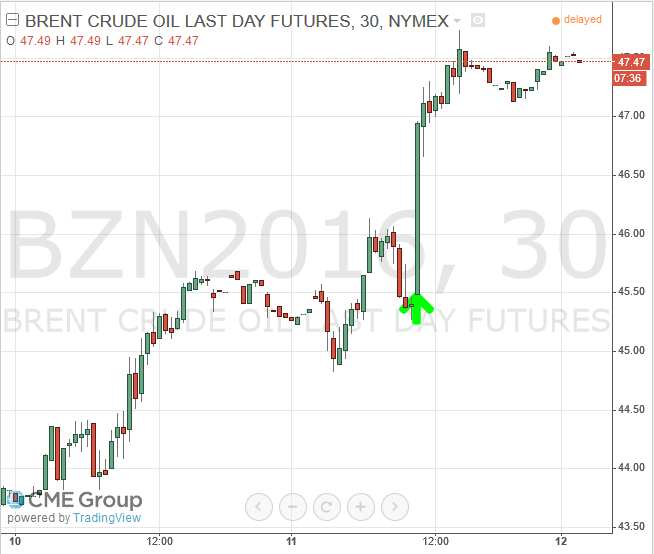
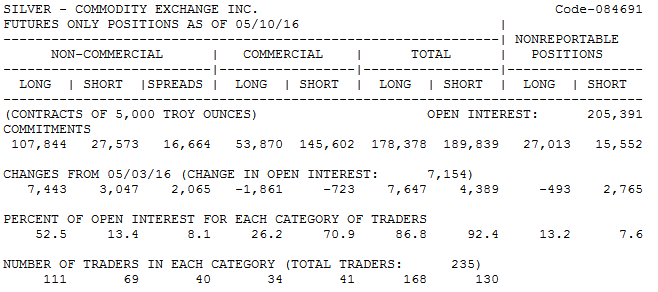
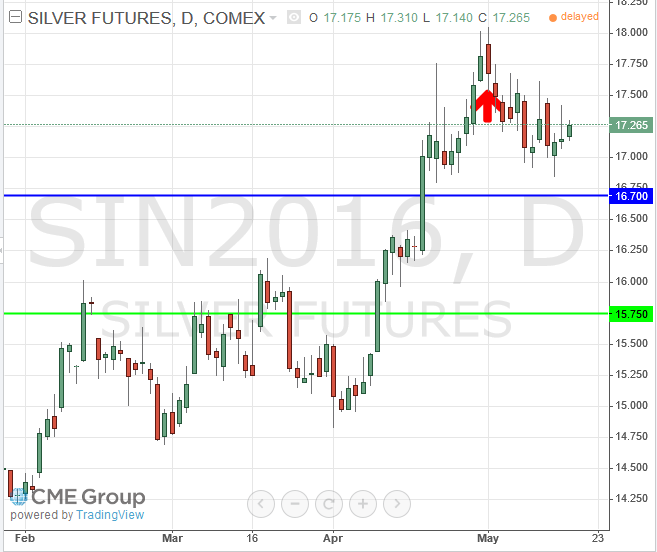
Original von Player06
danke für die erklärung, top!
kann man denn in etwa abschätzen wann wieder die realwirtschaftlichen gründe der ausschlagskräftige faktor für die kursbildung sein werden? laut deinem post kassieren ja jetzt erstmal die großen trader weil ihre wetten aufgegangen sind...ist schon irgend wie krank das ganze. hatte mich ende 2015 schon über den guten kurs gefreut und wollte meine dollar umtauschen. die gier war natürlich größer und ich dachte parität steht in wenigen monaten vor der tür

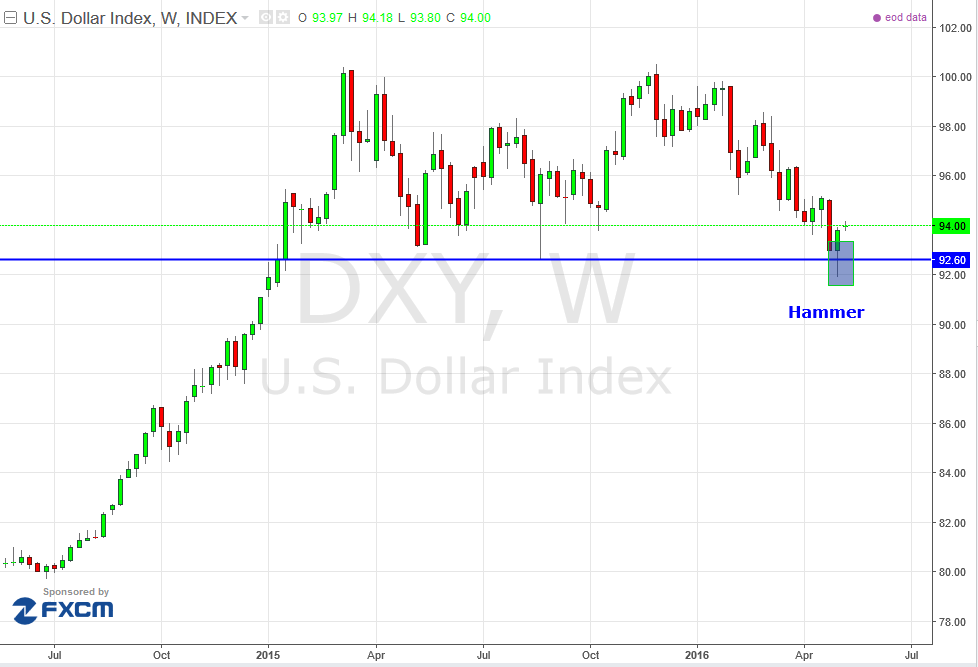
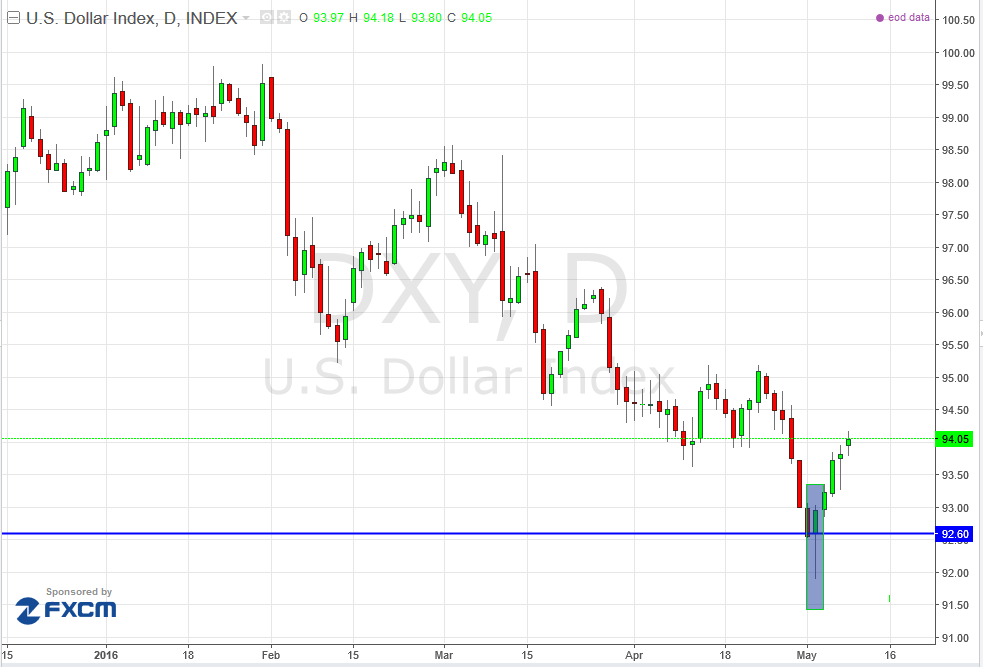
So falsch war zu diesem Zeitpunkt Deine Intention gar nicht. Da die Fed im Dez. 2015 4 Leitzinssatzerhöhungen ( es wird generell von sehr kleinen Steps a 0.25 % ausgegangen ) für 2016 angekündigt hat---> UP USD.
Die institutionellen Händler hätten durch die Gewinnmitnahmen zwar ihre Positionen/ Bets ( Up USD, Down EUR ) nach der Zinswende reduziert, aber nicht in der Geschwindigkeit und diesem Volumen, da ja mit diesen Zinssatzerhöhungen die weitere USD-Aufwertung in Aussicht gestellt wird und somit ein zusätzlicher Aufbau von Short-Positionen in EUR/USD ( Bet: Kauf USD und Verkauf EUR ) für Carry-Trades - Beschreibung s. post vom 3. Mai - erfolgt.
Original von Lafenice666
Denn für die Zukunft ist zu beachten, dass ein Kauf des USD mit jeder weiteren Leitzinssatzerhöhung ( Anstieg der Zinsdifferenz zur Eurozone ) lukrativer für einen Carry-Trade wird.Ein Carry-Trade beruht auf dem Prinzip, dass eine niedrig verzinste Währung, z.B. EUR verkauft und im Gegenzug das Geld in eine höher verzinste Währung ( USD, NZD, ZAR etc. ) angelegt wird ----> d.h. z.B. short EUR/USD und somit wird ein zusätzlicher Ertrag aus Zinseffekten generiert. EUR/USD ist das liquideste Devisenpaar überhaupt, deshalb können dann inst. Trader Carry-Trades mit sehr hohen Positionsgrößen eingehen.
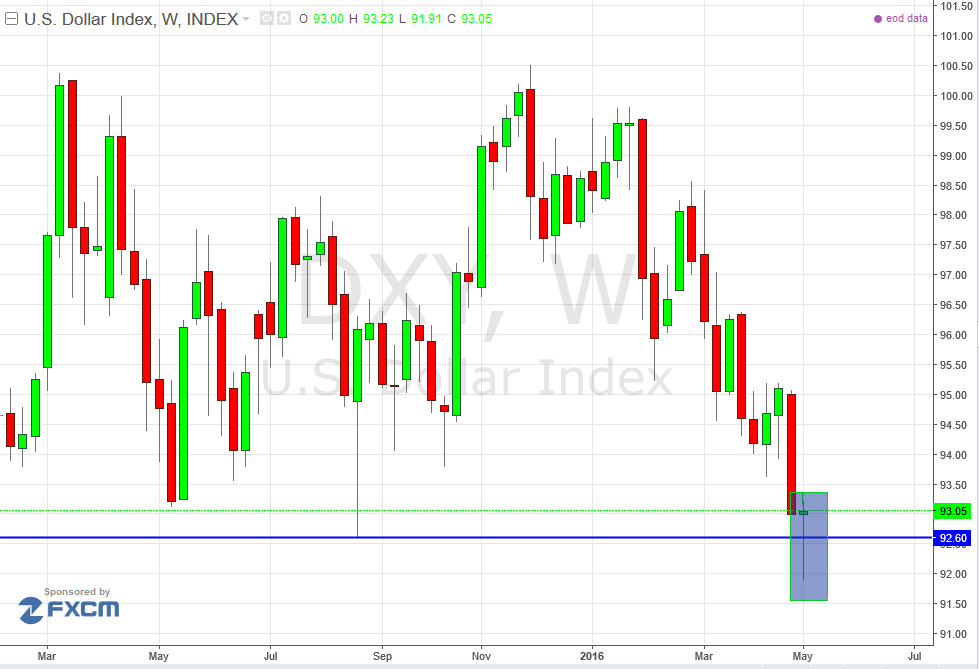
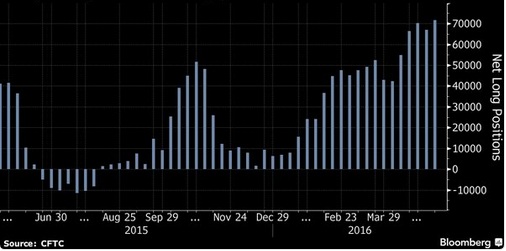
Aber erst vor wenigen Wochen hat Janet Yellen ( Vorsitzende der US-Notenbank ) beiläufig, aber für alle registrierbar, erwähnt, dass nur max. 2 Zinssatzanhebungen 2016 vollzogen werden ---> der USD wurde daraufhin stark abverkauft = Sell-Off und die USD-Kauf -Positionierungen an den Terminbörsen stark verringert.
" kann man denn in etwa abschätzen wann wieder die realwirtschaftlichen gründe der ausschlagskräftige faktor für die kursbildung sein werden? "
solange die wichtigsten globalen Volkswirtschaften ( Eurozone, China, Japan, Australien etc. ) - die Notenbanken aller Majors unter den Währungen: Yen, GBP,AUD,EUR,NZD, außer dem USD seit Dez. 2015, fahren eine expansive, lockere Geldpolitik - unter den Interventionen der Notenbanken stehen, d.h. die Finanzmärkte an deren Tropf hängen, wird keine Rückkehr zur Kursbildung auf realwirtschaftlichen Faktoren erfolgen. Und auch langzeitlich darüber hinaus.
Denn auch in den USA, wo zwar die expansive lockere Geldpolitk ( 2008 - 2015 ) beendet worden ist, bestehen weiterhin gravierende Nachwirkungen:
aufgrund des billigen Geldes wurde die Marktkapitalisierung auf Pump stark erhöht, man hat Geld zu einem Niedrigzinssatz geliehen und investiert es in die renditestarken Aktienindizes, was zu einem Anstieg der US-Aktienindizes geführt hat ----> s. Link 2010 -heute, ein Abbau ist zuvor im Zuge der Subprime Crisis 2008/2009 erfolgt ( down US-Aktienindizes ).
http://www.nyxdata.com/nysedata/asp/factbook/viewer_edition.asp?mode=tables&key=50&category=8
Margin Debt = Fremdkapitaleinsätze
die Margin Debts sind heute auf einem höheren Niveau als 2007. Man kann im Vgl. zu 2007/2008 nur erahnen, welches Ausmaß ein zukünftiger Crash an den Aktienmärkten haben wird, wieviel Marktkapitalisierung vernichtet wird ,wieviel Unternehmen in die Insolvenz gehen müssen, wenn diese Fremdkapitaleinsätze liquidiert werden. Damit wäre der gesamte Effekt, was diese lockere Geldpolitik zur Intention hat, den Stimulus der Wirtschaft, vernichtet und möglicherweise schlimmer als das.
Die Kursstürze in den chin. Aktienindizes Sommer 2015 sollen geschätzt 5 Billionen USD an Marktkapitalisierung " verbrannt " haben. Die chin. Notenbank stemmt sich seitdem intervenierend mit hochvolumigen Stützungskäufen gegen weitere Kursrutsche.
In diesem post hatte ich die Situation der Bank of Japan als inzwischen eine der Top- Aktionäre von Nikkei 225 Unternehmen und ETF-Käufer grafisch eingestellt:
https://www.pokerstrategy.com/de/forum/thread.php?postid=17081348#post17081348
Dieser post beinhaltet die Shadow Funds Rate, die den US-Leitzinssatz abbildet, den er an die Realwirtschaft angepasst haben müßte.
https://www.pokerstrategy.com/de/forum/thread.php?postid=16346756#post16346756
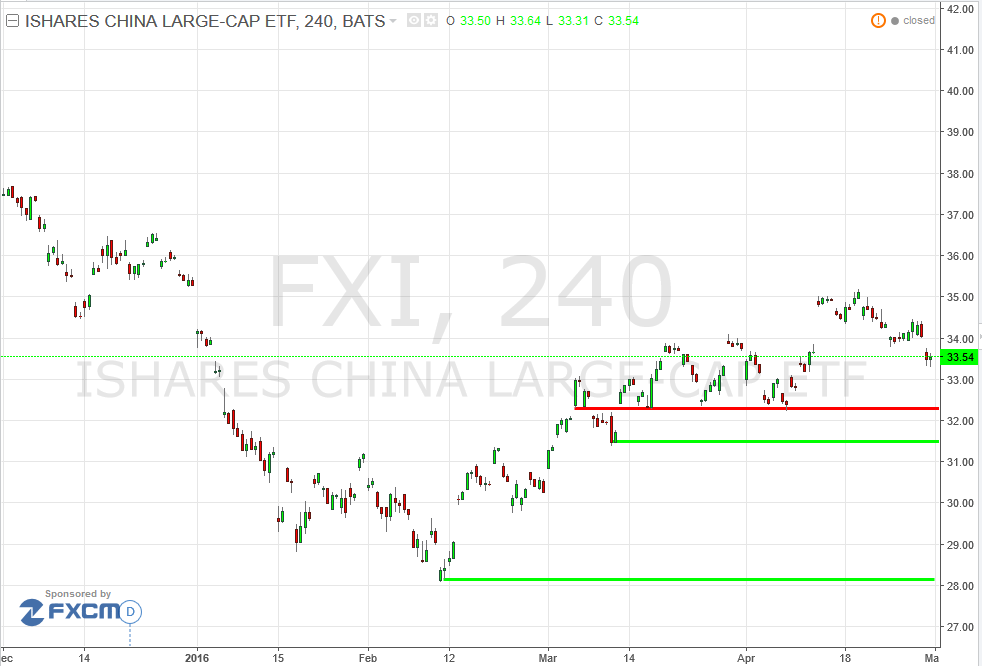
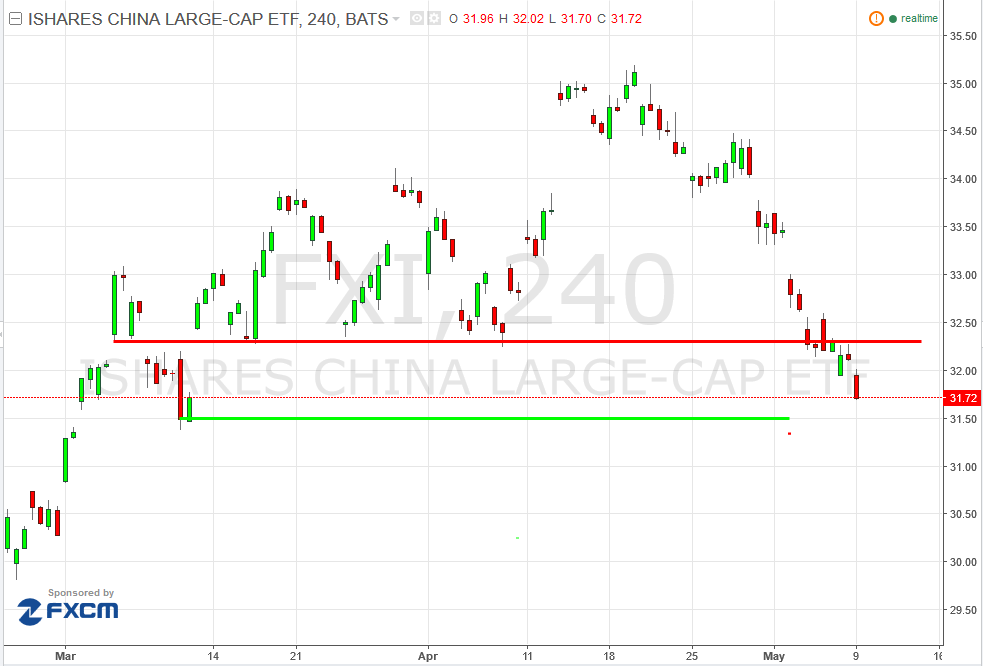
 :