Zum Forum springen
Benachrichtigungen
Alles löschen

€1.000 pro Monat anlegen

30 Beiträge
13 Benutzer
142 Reactions
1,672 Ansichten
Head Admin
i11us1on1st
Beigetreten: 21.02.2011
Oldschool Grinder

Hallo zusammen,

ich möchte ab sofort €1.000 pro Monat anlegen mit einem Horizont von 20 Jahren oder mehr.

In den letzten Jahre habe nie wirklich regelmäßig investiert, möchte damit jetzt starten. Bisher habe den Vanguard FTSE All-World (Acc) und etwas Bitcoin.

Mein Plan ist folgender:

650€ in ETFs:
- 350€ iShares Core MSCI World UCITS ETF USD A0RPWH
- 150€ Vanguard FTSE All-World High Dividend Yield UCITS ETF Acc A2PLTB
- 100€ iShares Core MSCI Europe UCITS ETF EUR (Acc) A0RPWG
- 50€ Amundi MSCI Emerging Markets II UCITS ETF Dist ETF019

200€ in Krypto:
- 100€ Bitcoin
- 50€ Ethereum
- 50€ Solona

Hier hatte ich an Sparpläne über Bitpanda gedacht.

150€ in physisches Gold:
Sparplan für einen Goldbarren (Wert aktuell knapp 3k Euro) - Gebühr bei Degussa liegt dafür bei 0,5% pro Jahr.

Für Tipps und Hinweise bin ich sehr dankbar.

Grüße :-)


Antwort
Zitat
29 Antworten
jojo1983
Beigetreten: 02.11.2007
PokerStrategist

machs nicht zu kompliziert, fang einfach an. 1 ETF, nur BTC, gold von mir aus


Antwort
Zitat
Moderator
cjheigl
Beigetreten: 10.04.2006
Elite Grinder

Bei den ETFs würde ich dazu raten, wenigstens einen Small Cap Fonds dabei zu haben oder sogar ausschliesslich auf Small Caps zu setzen. Small Caps entwickeln sich historisch besser als Big Chips und sie haben eine gleichmässigere Streuung. Deine ETFs sind alle von Big Chips dominiert. Der Grund für die durchschnittlich höhere Wertsteigerung liegt darin, dass Small Caps mehr Potenzial für Wachstum haben, was das Hauptpotenzial von Wertsteigerungen ist.

Vanguard Fonds haben den Vorteil, dass sie niedrige Kosten haben. Auf 20 Jahre summiert sich das ziemlich, weil es um exponentielles Wachstum geht. Die konkrete Verfügbarkeit hängt aber vom Broker ab.

Zu Gold und Kryptos möchte ich keine konkreten Empfehlungen abgeben. Gold ist rein spekulativ und Kryptos eigentlich auch. Damit wird ja nichts erwirtschaftet, sondern man hofft, dass man später einen Dümmeren findet, der einem mehr dafür bezahlt, als man selbst bezahlt hat. Das Zeug arbeitet nicht und erwirtschaftet keine Einkünfte, anders als Aktien. Mit Kryptos gibt es wenigstens die Spekulation, dass sich der Markt erweitert, weil sich Kryptos als Wertspeicher noch nicht so stark durchgesetzt haben wie Gold. Bei Gold ist das nicht mehr der Fall. Der Markt ist im Kern schon gesättigt.

Wenn es um einen Investitionshorizont von 20 Jahren geht, dann spielt Sicherheitsreserve eine sehr untergeordnete Rolle gegenüber Wertsteigerungspotenzial. Mit irgendwelchen Investments, deren Hauptargument Werterhalt in Krisenzeiten ist, würde ich nur bei kurzem verbleibenden Investionshorizont anfangen. Und auch nur da, wo es wirklich kritisch ist, dass das Kapital erhalten bleibt, das heisst, wo einen die Einbusse von Kapital signifikant Lebensqualität kostet. In allen anderen Fällen kostet das Wertsteigerungspotenzial, weil Rendite und Risiko in Zusammenhang stehen.

Allerdings haben sowohl Gold als auch Kryptos eine sehr hohe Volatilität. Das spricht gegen das Sicherheitsargument, denn das Sicherheitsargument hängt davon ab, dass es eine möglichst geringe Volatilität hat. Und dass es im Krisenfall auch verfügbar ist. Die Verfügbarkeit von beidem hängt vom Erhalt der technischen Infrastruktur ab. Genau die ist in Krisenfällen, also da, wo die Sicherheit greifen soll, gefährdet. Meines Erachtens fehlt es dem Sicherheitsargument sehr an Logik. Wenn der Dritte Weltkrieg ausbricht und genau darum geht es, dann nützt dir in Spanien oder in London gelagertes Gold nicht viel. Du kommst dann einfach nicht dran und kannst nur hoffen, dass sowohl das Gold, als auch das Unternehmen, das es einlagert, überlebt. London wäre Primärziel in einer solchen Auseinandersetzung.

Kryptos werden dezentral in Blockchains gespeichert, was die Überlebenswahrscheinlichkeit im Krisenfall erhöht. Dafür gibt es Risiken, die nicht virtuelle Werte nicht haben, wie z. B. ein Carrington Event, eventuell auch EMP Waffen (die gegen Ziele mit hoher Dichte an technischer Infrastruktur eingesetzt werden, also genau da, wo das Zeug gespeichert wird). Aber das Problem der Verfügbarkeit im Krisenfall bleibt.

Das Sicherheitsargument ist meiner Ansicht nach in erster Linie Marketing und als Folge davon Psychologie der Hauptantrieb für die Kursbildung. Wenn es aber um Psychologie geht, dann heisst das, es geht um Spekulation. Ich persönlich bin da viel lieber bei Dingen, die tatsächlich Wert erwirtschaften oder wenigstens das Potenzial dazu in Form realer Geschäftsmodelle haben.


Antwort
Zitat
i11us1on1st Themenstarter
Head Admin
i11us1on1st
Beigetreten: 21.02.2011
Oldschool Grinder

Danke für die ausführliche Antwort.

In Bezug auf Gold würde ich einen Sparplan machen bei dem man das Gold dann physisch erhält, wenn man den Barren fertig gespart hat.

Wie würdest Du denn die EFTs aufteilen?
Als Broker nutze ich Scalable.

Oder greift der Hinweis von Jojo: keep it simple?

Ich persönlich sehe es jetzt nicht als kompliziert, 3-5 verschiedene ETF, Gold und Krytopsparpläne zu haben?

In Sachen krypto bin ich jetzt kein Experte, hatte einfach vor zehn Jahren mal was investiert und finde es als Beimischung in Höhe von 20% spannend.


Antwort
Zitat
jojo1983
Beigetreten: 02.11.2007
PokerStrategist

lass dir bitcoin nicht schlecht reden :|


Antwort
Zitat
rYseandthrYve
Beigetreten: 21.05.2024
Legacy Member

Viel Spaß.
Ich würde um Bitpanda einen großen Bogen machen – unseriöser Spread.

Schau dir 21bitcoin.app an. Reguliert in Österreich, gibt dort ausschließlich BTC, Handelsgebühren ab 0,79 %.
Mit Refcode sparst du nochmal 0,2 % – perfekt für einen Sparplan. Findest bestimmt irgendwo einen, sonst den von Finanzfluss nehmen


Antwort
Zitat
i11us1on1st Themenstarter
Head Admin
i11us1on1st
Beigetreten: 21.02.2011
Oldschool Grinder

Danke für den Hinweis :)


Antwort
Zitat
janor666
Beigetreten: 08.11.2009
Elite Grinder

Cliffs zu bitpanda?


Antwort
Zitat
Bierb4ron
Beigetreten: 05.04.2009
BlackMember

Original von jojo1983
machs nicht zu kompliziert, fang einfach an. 1 ETF, nur BTC, gold von mir aus

Wenn er doch aber Bock drauf hat?

Finde die vorgeschlagene Aufteilung plausibel, wenn er für sich die richtigen Begründungen dafür hat. Krypto spare ich bei meiner Bewertung aus ... Diskussionen hierzu sind immer zu anstrengend. Aber die ETF Auswahl ergibt ein solides Portfolio und Gold .... naja .... Gold glänzt :D

Original von cjheigl
Bei den ETFs würde ich dazu raten, wenigstens einen Small Cap Fonds dabei zu haben oder sogar ausschliesslich auf Small Caps zu setzen.

Es gibt sicherlich gute Gründe für Small Caps, aber ein NoBrainer sind sie nicht.

Original von cjheigl
Small Caps entwickeln sich historisch besser als Big Chips ... Der Grund für die durchschnittlich höhere Wertsteigerung liegt darin, dass Small Caps mehr Potenzial für Wachstum haben, was das Hauptpotenzial von Wertsteigerungen ist.

Das ist ein Missverständnis.

Der Grund, warum Small Caps besser performt haben in der Vergangenheit und vermutlich auch eine höhere Zukunfterwartung haben, liegt im höheren Risiko. Der Weg bis zum K.O. (Insolvenz) ist für kleine Unternehmen kürzer als für große Unternehmen.

Genau genommen sind es (meines Wissens) im wesentlichen die SmallCap-Value Unternehmen, die den großen Schub gegeben haben. Diese sind besser gelaufen als Value insgesamt und auch besser als SmallCap insgesamt. Die hoch bewerteten (KGV/KBV hoch) SmallCaps schneiden langfristig gar nicht so gut ab.

Es scheint so zu sein, als wenn der SmallCap Faktor als Nebenbedingung andere Faktoren zusätzlich boostet, aber für sich genommen alleinstehend weniger Impact hat.

Man muss ganz allgemein bei solch langfristigen Datenerhebungen- und auswertungen auch immer die Möglichkeit in Betracht ziehen, dass die Vergangenheitswerte durch die Gesamtumstände der Vergangenheit bedingt sind und eventuell zukünftig nicht mehr oder nur in geringerem Maße zum Tragen kommen.

Es ist kein Geheimnis, dass Faktoren allgemein nach ihrer Entdeckung und Veröffentlichung weniger Wirkung haben (zumindest vorübergehend), einfach weil sie ab diesem Zeitpunkt von Investoren gezielt targetiert werden (zumindest mehr als zuvor). Der Siegeszug der Indexfonds führt möglicherweise (Belege habe ich hierfür keine, u.a. weil es eine Zukunftsprognose ist) dazu, dass bestimmte Faktoren, wie insbesondere der Small Cap Faktor, verhältnismäßig stärker attackiert werden als es noch vor der Zeit des Internets und der Massenverbreitung von Indexfonds der Fall war. In den 80ern gab es keinen ACWI IMI Index und auch keine globalen Small Cap Indexfonds.

Durch die größere Nachfrage, also die höhere Bereitschaft/Möglichkeit, z.B. kleineren Unternehmen Kapital zur Verfügung zu stellen, ist es für die betreffenden Unternehmen einfacher, sich mit Eigenkapital zu finanzieren. In der Folge steigen die durchschnittlichen Bewertungen, was zugleich bedeutet, dass die Kapitalkosten der Unternehmen und somit auch die Renditeerwartung der Anleger sinken. Die Renditechance sinkt, weil das Risiko sinkt.

Das Argument der größeren Streuung gilt natürlich. Allerdings ist auch hierbei zu beachten, dass der von OP genannte MSCI World Index (entwickelte Industrieländer) auch ohne Small Caps bereits um die 80% der Marktkapitalisierung abdeckt. Der FTSE All World Index hat sogar Schwellenländer dabei, was dann gut 90% abdeckt. Die Smallcaps, so viele Unternehmen das auch sein mögen, tragen kaum 10% zur globalen Marktkapitalisierung bei. Man müsste also dann tatsächlich SmallCaps im Verhältnis zur Marktkapitalisierung übergewichten, um sich einen Effekt davon versprechen zu können. Aber wie oben beschrieben, gibt es auch Gründe für die Annahme, dass der Renditevorsprung der SmallCaps nicht so krass sein wird, wie man sich vorab erhoffen könnte.

Wenn extra Rendite durch Faktoren angestrebt wird, dann aus meiner Sicht am besten in einem Multifaktor System. Als 1-Fondslösung wäre der Gerd Kommer Fonds zu nennen oder der World Equity Fund von Dimensional (letzterer ist allerdings nicht ohne Weiteres bei jedem Broker zu haben). Auch der Invesco FTSE RAFI All World 3000 UCITS ETF (IE00B23LNQ02) scheint mir nicht uninteressant zu sein, isbesondere, wenn jemand Wert auf Dividendenfokus legt.

Diese Fonds setzen im Kern vor allem auf niedrig bewertete Unternehmen (KGV/KBV unter Marktdurchschnitt). Das bedeutet höhere Kapitalkosten für die Unternehmen und somit höhere Renditechancen für Anleger.

Auch der von OP genannte Vanguard FTSE All-World High Dividend ist übrigens Value-lastig. Das liegt daran, dass die Unternehmen im Index nach Dividende gefiltert sind und dann üblicherweise mehr Value Unternehmen übrig bleiben.

Warum OP genau diesen Fonds gewählt hat, kann ich nur mutmaßen ... möglicherweise wegen Dividenden und Steuerfreibetrag? Sicherlich keine schlechte Überlegung. Aber wie gesagt ... Value-lastig bedeutet höheres Risiko, aber auch höhere Renditechance. Wer es aushalten kann, dass der Gesamtmarktindex 10 oder 15 Jahre besser läuft als der Value-Filter, ist damit sicherlich nicht schlecht bedient. Das gilt für alle Faktofonds bzw. Faktorpotfolios. Höhere Renditechance bedeutet fast zwangsläuft, dass der Tracking Error gegenüber dem Gesamtmarktindex steigt. Das muss man aushalten können.

Wichtig zu beachten: Dividenden an sich sind kein Renditefaktor. Ob die Kohln ausgezahlt oder im Unternehmen verbleiben, macht für die Rendite keinen Unterschied.

Original von cjheigl
Vanguard Fonds haben den Vorteil, dass sie niedrige Kosten haben. Auf 20 Jahre summiert sich das ziemlich, weil es um exponentielles Wachstum geht.

Die Aussage ist auch ohne Kontext richtig.

Beachtenswert finde ich dennoch, dass gerade die von dir empfohlenen SmallCap Fonds eher nicht Kosteneffizient sind. Beispielsweise beim iShares MSCI World Small Cap UCITS ETF (IE00BF4RFH31) gelten 0,35% laufende Kosten und laut fondsweb.com nochmal 0,04% Transaktionskosten, also in Summe rund 0,4% jährliche Kostenquote. Man muss bedenken, dass das Management Anteile von über 3.000 kleineren und vergleichsweise weniger liquiden (handelstechnisch) Unternehmen kaufen muss.

Hinzu kommen noch systembedingte Kosten, die vom Fondsmanagement gar nicht ausgewiesen werden können, weil sie sich im Index selbst widerspiegeln und somit nicht als Kosten im Sinne von Abweichung vom Index darstellbar sind. Das Stichwort hierbei ist Frontrunning. Informationen über neu in den Index hinzukommende Unternehmen machen nicht selten schon vor dem Implementierungsstichtag die Runde. Es ist also möglich, die betreffenden Werte zu Kaufen, bevor sie in den Index und in der Folge in allen auf dem Index basierenden ETF aufgenommen werden. Der Index gibt vor, dass diese Unternehmen zum Stichtag mehr oder weniger gekauft werden müssen. Wenn die betreffenden Aktien aber vorher schon in großen Mengen gekauft wurden, kaufen die ETF teurer ein, als sie es würden, wenn es das Frontrunning nicht gäbe. Diese Kosten in Form systembedingt höherer Preise stecken bereits im Index drin, weil der eben die schon vorab höheren Preise trackt. Der ETF kann also 0% Trackingdifferenz zum Index aufweisen und trotzdem schlechter performen als ein Fonds, der sich auch am Index orientiert, aber zu günstigeren Zeitpunkten kaufen und verkaufen kann. Das Könnten die Manager der ETF zwar auch tun, aber sie tun es nicht, weil dann der Trackingerror gegenüber dem Index steigen würde. Das zu verhindern, ist Voraussetzung für den Erhalt ihres Jobs. Dieses Prinzip gilt zwar für alle Indizes/ETF, aber nach meinem Verständnis umso mehr für SmallCaps, weil von diesen Unternehmen weniger Anteile (also wertmäßig) gehandelt werden und jede einzelne Transaktion sich stärker auf den Kurs auswirkt als bei den Dickschiffen. In dem letzten Punkt ist aber auch ein Denkfehler meinerseits möglich. Mir erscheint es so nur recht plausibel.

Trotzdem können sich Fonds mit höheren Kosten lohnen. Die Frage ist, welche höhere Renditeerwartung geht damit einher. Bei reinen SmallCap ETF bin da allerdings skeptisch. Einen solchen Zu haben, wird aber auch nicht schaden. Ich glaub, schlimmstenfalls ist der Unterschied marginal.

Original von cjheigl
Gold ist rein spekulativ.

Das Stimmt (mehr oder weniger)

Original von cjheigl
Damit wird ja nichts erwirtschaftet, sondern man hofft, dass man später einen Dümmeren findet, der einem mehr dafür bezahlt, als man selbst bezahlt hat

Das war gemein. Ich mag Gold. Gold glänzt :(

In den letzten 20/30 Jahren haben sich Gold und Aktien sehr gut ergänzt, quasi als Gegenspieler. Beide hatten (rückblickend) eine hohe Rendite. Die Wertschwankungen waren in vielen Phasen tendenziell gegenläufig. In der Summe ergibt sich durch einen Mix eine hohe Rendite mit geringerer Wertschwankung.

Ob Gold seine Performance der jüngeren Vergangenheit in der Zukunft fortschreibt, ist allerdings tatsächlich spekulativ. Aber selbst wenn nicht, kann die gerenerell niedrige Korrelation (kann sich natürlich auch ändern) zu einem besseren Verhältnis von Rendite und Risiko führen.

Interessant finde ich immer die Motivcation für Goldinvestments. Den Leuten, die Gold als Notreserve für die Apokalypse betrachten, kann ich nur mit Augenrollen begegnen. Als Investment hat Gold durchaus interessante Eigenschaften. Die Vorstellung, Gold könne als Ersatzwährung oder als letzte werthaltige Reserve dienen, wenn die Weltwirtschaft samt Geldsystem komplett zu Grunde geht, hat wirklich nur Platz in der Fantasie. Wenn in der Apocalypse Gold etwas Wert ist, will ich ganz sicher kein Gold haben. Sollte Gold ernsthaft eine Alternative zum Fiatgeld als Währung werden, wird es sowieso verboten. Und dann? Vergraben? Wie viel Nutzen kann das Gold dann noch entfalten?

Bei größeren Menge Gold muss der Kram auch noch sinnvoll gelagert und versichert werden, was wiederum höhere laufende Kosten bedeutet.

Als Invesment erscheinen mir physisch besicherte Gold ETC wie Xetra-Gold am sinnvollsten. Viele der ETC Anbieter bieten auf Wunsch eine Auslieferung des Goldes an. Ansonsten zahlt man eine vergleichsweise günstige Gebühr für die Verwarung. Wenn ich OP richtig verstehe, scheint es bei dem Degussa-Angebot ähnlich zu laufen.

Also wie gesagt .... Gold als Investment braucht man nicht, aber es schadet vermutlich auch nicht. Auf jeden Fall ist Gold dem Risiko-Anteil des Portfolios zuzurechnen. Als Investizionsrücklage oder als Notgroschen immer Tagesgeld, Geldmarktfonds oder Cash.



Antwort
Zitat
Xantos
Beigetreten: 07.09.2005
Legacy Member

Am Ende ist es bei kleinen Beträgen noch nicht so wichtig, in was du genau investiert. Wichtig ist, anzufangen - dadurch baust du die Gewohnheit auf, und sammelst Erfahrung mit den Schwankungen und wie du darauf reagierst.

Daher ist das völlig OK, so wie du das im ersten Post beschreibst.

Gleichzeitig ein paar Gedanken:

1. Verstehst du die Art von Produkten, über welche du in Gold und Crypto investierst? Kosten und Risiken. Du kaufst ja nicht direkt Bitcoin bspw.

2. Für den Aktienanteil würde ich es auch einfacher halten. Du kannst bei kleinen Beträgen auch so anfangen, oder wie cjheigl schreibt auch nur Small Caps. Die Gefahr dahinter ist mMn die folgende: Du baust einen Bias auf, dass man durch Komplexität etwas verbessern und optimieren könnte. Und wirst dann vielleicht dazu neigen, immer der nächsten Empfehlung, dem nächsten Trend zu holen.

Denn wissenschaftlich und psychologisch betrachtet wäre es das Beste, wenn du es maximal einfach hältst und möglichst wenig im klein-klein optimierst.

Freunden würde ich daher eher empfehlen, einen einfachen All-World ETF zu nutzen. MSCI ACWI IMI oder FTSE All World.

Inhaltlich würde ich cjheigl widersprechen - es ist keineswegs klar, dass small caps needed funktionieren. Und selbst Fans von Small Cap value würden das nicht zu 100% machen, und auch eingestehen dass da dann die konkrete Umsetzung des ETF eine große Rolle spielt.

Finde es etwas schade und fahrlässig, wenn man hier so umstrittene Dinge empfiehlt als wären sie "offensichtlich richtig".

Auch würde ich mich an deiner Stelle tatsächlich hinterfragen ob du auf Gold und Solana setzt, weil du davon überzeugt bist - oder weil es gerade gut gelaufen ist. Hättest du dein Portfolio vor zwei Jahren so zusammengestellt?

Trends hinterherzulaufen, die in der jüngsten Vergangenheit gut liefen, sind ein wesentlicher Grund warum die meisten Anleger eine deutlich schlechtere Rendite als der Markt haben. Immerhin hast du jetzt nicht gerade den Rüstungs-ETF dabei, aber ein wenig sieht den Portfolio so aus, als wäre es auch darauf basiert, was eine gute Performance im letzten Jahr hatte.


Antwort
Zitat
heiterbiswolkig
Beigetreten: 24.04.2008
Elite Grinder

Original von janor666
Cliffs zu bitpanda?

Bitpanda beansprucht offiziell eine Gebühr von 1,5% (sowohl beim Kauf als auch beim Verkauf). Wenn man sich seine Transaktionshistorie aber mal im Detail anschaut, wird schnell klar, dass das erstens nur für Bitcoin gilt und zweitens in Tagesrand- und Wochenendzeiten gerne mal nach oben abweichen kann. Für Altcoins zahlt man in Spitzenzeiten schon gern mal zwischen 3 und 5%.

Original von i11us1on1st
Horizont von 20 Jahren oder mehr.
...
200€ in Krypto:
- 100€ Bitcoin
- 50€ Ethereum
- 50€ Solona

In Altcoins (auch ETH) würde ich wenn überhaupt nur kurzfristig investieren. Für Langzeit-Invests im Krypto-Bereich NUR Bitcoin (und meiner persönlichen Meinung nach so viel wie möglich - aber das soll jeder selbst entscheiden).

Original von rYseandthrYve
21bitcoin

Kann ich uneingeschränkt empfehlen. Einfache Sparplanfunktion mit geringen Gebühren. Einrichtung der automatischen Transferierung auf die Hardware-Wallet bei Erreichen eines bestimmten Betrags möglich. Transfers mit Minimalgebühren (auch nicht selbstverständlich).

REF-link kann ich dir bei Bedarf gerne geben


Antwort
Zitat
i11us1on1st Themenstarter
Head Admin
i11us1on1st
Beigetreten: 21.02.2011
Oldschool Grinder

@Bierb4ron vielen Dank für deinen Post :f_drink:

Bzgl. Gold werde ich auch definitiv einen Sparplan bei der Degussa eröffnen. Sobald da knapp 3k€ drin sind, bekommt man einen Goldbarren zugeschickt. Gebühren liegen bei 0,5% pro Jahr.

Habe mir mal den von Kommer angeschaut und finde den mit der Aufteilung interessant:

Der hier, oder? WELT0A

@Xantos: Auch dir Danke für deine Gedanken.

1) Ich hatte mich vor 10 Jahren bereits ausführlich mit Bitcoin beschäftigt und damals auch ein bissl was gekauft. Bin sicher kein Profi in Sachen Bitcoin , aber denke die Grundlagen sind vorhanden. Das liegt auf meinem Ledger.

Warum kaufe ich nicht direkt Bitcoin? Wenn ich jetzt bsp. über Bitpanda einen Sparplan mache, kann ich mir doch von Zeit zu Zeit die Anteile auf meinen Ledger schicken?

In Sachen Solana und Ethereum bin ich bei Dir und denke, dass kam mehr aus dem Hype oder irgendwelchen Empfehlungen. Da ich beides nicht zu 100% verstehe lasse ich es raus.

2) Meine ETF Auswahl basiert auf verschiedenen Artikel oder Videos, wie man "optimal" ein Depot zusammenstellt. Generell sind Schwankungen kein Problem, da der Horizont tatsächlich langfristig ist und das Geld nicht für Dinge wie Urlaub, Instandhaltung, Auto etc... benötigt wird. Das sind Kohln die komplett über sind und für das Alter gedacht sind.

Als Resultat fand ich den iShares, Dividenden, Europa und Emerging Markets durchaus sinnvoll?

Das heißt deine Empfehlung tatsächlich 1 ETF und ggf. Bitcoin + Gold wenn ich davon überzeugt bin und verstehe?

Der hier wäre die Wahl, oder? Vanguard FTSE All-World UCITS ETF (USD) Accumulating A2PKXG

Was sagst Du zum Fonds von Kommer? WELT0A ist der eine 1-Fonds Lösung? Oder ggf. den mit reinnehmen?

@heiterbiswolkig Danke bzgl deiner Tipps zu Krypto: Ja, ich lasse Solana und Ethereum raus.


Antwort
Zitat
Xantos
Beigetreten: 07.09.2005
Legacy Member

"Das heißt deine Empfehlung tatsächlich 1 ETF und ggf. Bitcoin + Gold wenn ich davon überzeugt bin und verstehe?"

Es war eher eine allgemeine Anmerkung, dich zu hinterfragen warum du die Komplexität reinbringst. Tiefe Überzeugung vs Spieltrieb vs "was zuletzt gut lief".

Aber ja, ich würde es einfacher halten.

"Der hier wäre die Wahl, oder? Vanguard FTSE All-World UCITS ETF (USD) Accumulating A2PKXG"

Zum Beispiel. Gibt aber auch gute Alternativen.


Antwort
Zitat
Bierb4ron
Beigetreten: 05.04.2009
BlackMember

Original von i11us1on1st
Meine ETF Auswahl basiert auf verschiedenen Artikel oder Videos, wie man "optimal" ein Depot zusammenstellt.

Sicherlich ein guter Ansatz, die Erfahrungen anderer Konsumenten/Investoren zu nutzen. Das Problem dabei ist, dass du vermutlich nicht unterscheiden kannst, welcher Ratschlag gut ist und welcher nicht, bzw. ob der Ratschlaggebende überhaupt versteht, was er vorschlägt und warum.

Das ist vergleichbar mit der Frage nach optimalem und perfektem Poker. Das Optimum lässt sich mittlerweile relativ gut bestimmen. Dass es Gegner gibt, bei denen eine Abweichung vom Optimum +EV sein kann, ist ebenso unbestritten. Aber auch hier gilt, dass man höchstwahrscheinlich nur dann langfristig mit den Abweichungen +EV agiert, wenn man auch genau weiß, warum man die Abweichungen vornimmt.

Der von Xantos und anderen genannte FTSE All World ETF von Vanguard (aber auch andere Wellt-ETF nach z.B. MSCI Standard) ist in dem etwas hinkenden Vergleich das Optimum. Rückblickend wirst du damit voraussichtlich nicht die höchste Rendite und auch nicht den niedrigsten Drawdown erzielt haben, aber du vermeidest damit größere Fehler.

Wenn du später tiefer im Rabbit Hole steckst, kannst du immer noch Anpassungen vornehmen und ggf. gezielt von der Gewichtung nach Marktkapitalisierung abweichen.

Ich ging zunächst davon aus, dass du die Fondsauswahl aus ganz bestimmten Gründen selbst so getroffen hattest.

Original von i11us1on1st
Als Resultat fand ich den iShares, Dividenden, Europa und Emerging Markets durchaus sinnvoll?

Kann sicherlich sinnvoll sein. Wenn du dir die Frage beantworten kannst, warum es dir sinnvoll erscheint, ist das auch völlig in Ordnung. Wenn nicht, dann das, was bereits mehrfach erwähnt wurde ... keep it simple.

Original von i11us1on1st
Habe mir mal den von Kommer angeschaut und finde den mit der Aufteilung interessant

''Interessant" ist wieder so eine Sache ...

Als thematischer Einsteiger das Thema Faktor Investing lieber erst einmal aussparen und solide starten. Kannst später immer noch switchen, wenn du die Anpassungen im Kommer ETF verinnerlicht und für gut befunden hast. Die ausschüttende Fondsvariante ist vermutlich nur für steuerliche Optimierung interessant. Würde ansonsten allein der Einfachhait wegen zum Thesaurierer greifen.

Original von i11us1on1st
Was sagst Du zum Fonds von Kommer? WELT0A ist der eine 1-Fonds Lösung? Oder ggf. den mit reinnehmen?

Eine Frage, die ich mir bisher selbst noch nicht beantworten konnte: Lohnt sich Faktorinvesting als Beimischung oder sollte man das Prinzip ''Entweder-Oder'' anwenden?

Wenn man fest daran glaubt, dass Renditefaktoren existieren, warum dann mischen und nicht 100% Faktor Investing?

Andererseits ... wenn man mischt: Man gewinnt im Vergleich zur Marktkapitalisierung etwas mehr, wenn es gut läuft ... man verliert etwas weniger, wenn es nicht gut läuft. Allerdings wird man sich dann in beiden Fällen vermutlich darüber ärgern, warum man nicht zu 100% auf die rückblickend besser gelaufende Strategie gesetz hat :D

Original von Xantos
Am Ende ist es bei kleinen Beträgen noch nicht so wichtig, in was du genau investiert. Wichtig ist, anzufangen

Das ist ein aus meiner Sicht völlig unterschätzter Punkt.

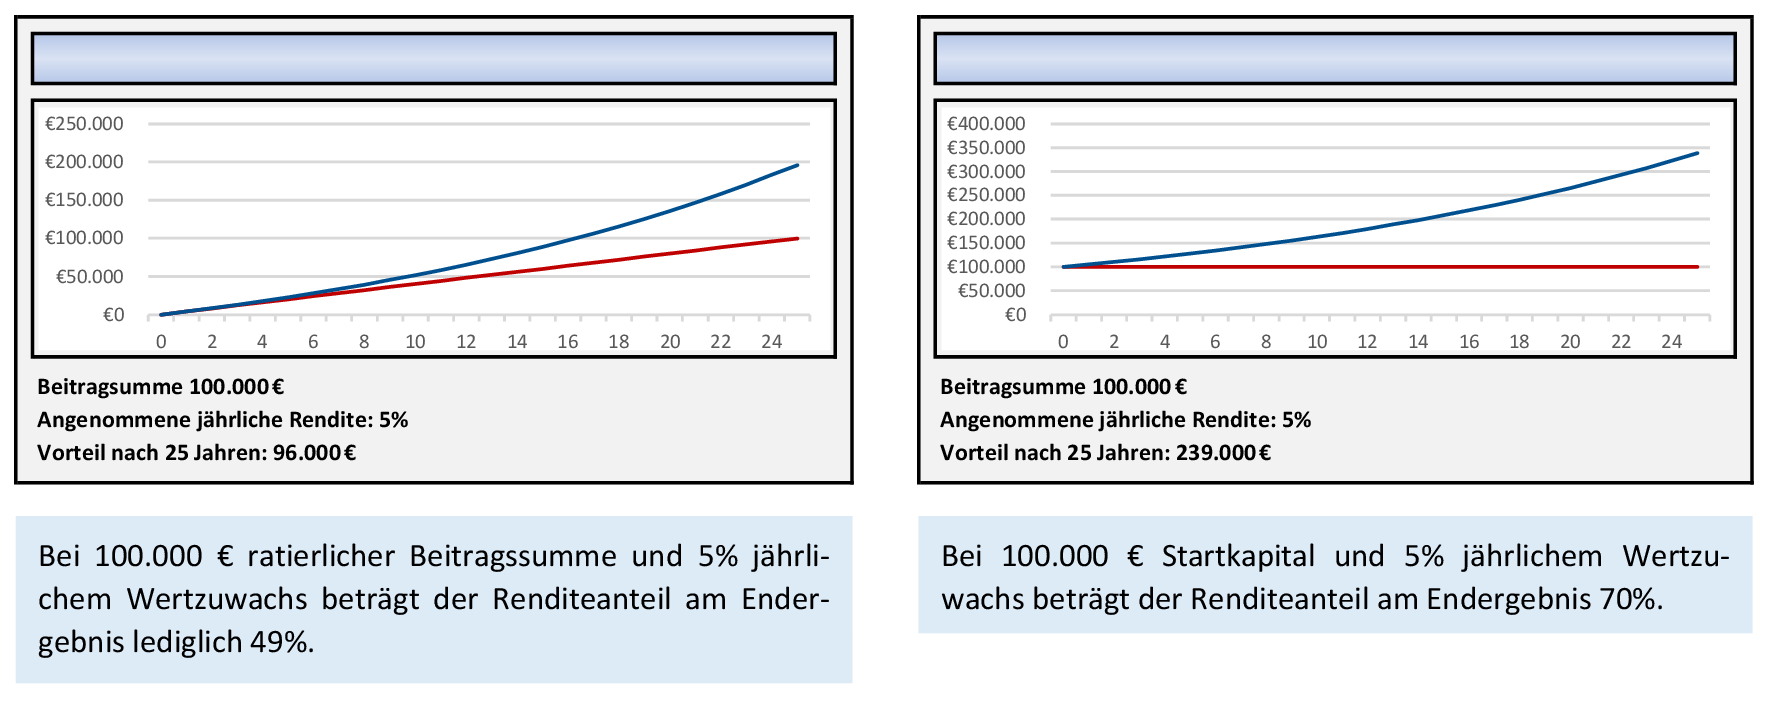
Ich hatte für eigene Zwecke mal einen grafischen Vergleich dargestellt:

Spoiler

In beiden dargestellten Szenarien werden 100.000 € investiert. in Beispiel 1 gleichmäßig ratierlich und in Beispiel 2 der gesamte Betrag auf einmal.

Der Anteil der Einzahlungen an dem sich jeweils ergebenden Endbetrag ist bei ratierlicher Zahlung deutlich höher, bzw. der Anteil des Renditeüberschusses geringer. Das ist auch vollkommen klar, weil im Durchschnitt weniger Kapital investiert ist, auf welches die Rendite wirken kann.

Das ist einerseits an jene gerichtet, die ernsthaft darüber nachdenken, ob sie bereits vorhandenes Kapital einmalig oder über einen längeren Zeitraum in mehreren Raten einzahlen wollen. Andererseits aber auch an Einsteiger (also Beginn des Vermögensaufbaus), die sich nicht ewig mit Optimierungsüberlegungen selbst vom Starten abhalten sollen. Selbst wenn am Anfang fehler gemacht werden, sind deren Auswirkungen in vielen Fällen auf lange Sicht kaum relevant.

Die Darstellung unterstützt auch das Argument, sich lieber zum Start zu überlegen, wie man so viel Kapital wie möglich ins Game einbringen kann, anstatt unzählige Stunden mit Excel die Nachkommastellen bei der Rendite optimieren zu wollen. Und auf lange Sicht ist ''so früh wie möglich anfangen'' ein Teilaspekt von ''so viel Kapital wie möglich einbringen''.

Umso mehr lohnt es sich hingegen, vorab genau zu überlegen, was man warum tut, bevor man einen Geldbetrag investiert, der den größten Teil der lifetime-Investitionssumme ausmacht. Weil wenn man dann teure Fehler macht, hat man im Verhältnis nicht mehr viele Kohln in der Hinterhand, um nachzujustieren.


Antwort
Zitat
Dogdo
Beigetreten: 19.06.2008
Oldschool Grinder

Ich stand vor 2 Jahren vor genau der selben Entscheidung. Was hab ich mir den Kopf über Anlagestrategien und diversifikation gemacht. Core Satelite oder doch small caps, wie viel Emerging markets usw.
Letztendlich fahre ich seit 2 Jahren auch eine 1 ETF strategie mit dem FTSE All world und finds so echt am besten. Keep it simple


Antwort
Zitat
i11us1on1st Themenstarter
Head Admin
i11us1on1st
Beigetreten: 21.02.2011
Oldschool Grinder

Welchen sparst Du an?


Antwort
Zitat
Dogdo
Beigetreten: 19.06.2008
Oldschool Grinder

Ich pumpe einfach dick in den Vanguard FTSE All-World (Acc) (A2PKXG)


Antwort
Zitat
i11us1on1st Themenstarter
Head Admin
i11us1on1st
Beigetreten: 21.02.2011
Oldschool Grinder

Danke :)


Antwort
Zitat
derVuk
Beigetreten: 05.02.2008
BlackMember

Ich glaube ein Gedankenfehler bei vielen Einsteigern ist auch, dass die 1 ETF Strategie zu simple ist, und deshalb ja nicht so gut sein kann. Und wenn man sich dann ein paar Stunden mit ETFs und Geldanlage beschäftigt noch ein paar mehr Sachen beimischen kann und dadurch die Rendite steigt.

Dem ist aber nicht so. Es gibt sehr erfahrene Anleger, die seit vielen Jahren an der Börse aktiv sind und schon vieles an Einzelaktien und Fonds durchhaben und mittlerweile nur noch einen Welt ETF besparen. Nicht weil sie faul geworden sind, sondern weil sie das tatsächlich für ihre optimale Strategie halten.

Natürlich kann man davon abweichen und smallcaps, Faktoren etc... übergewichten. Das ist aber keine Garantie auf mehr Rendite. Es kann dann eben ein bisschen besser oder aber auch schlechter laufen.

Ein weiterer Vorteil einer 1 ETF Lösung ist, dass man sich das Rebalancing sparen kann. Und dabei werden in der Praxis sehr viele Fehler gemacht. Es werden nämlich oft nicht die ETFs nachgekauft, die sich in den letzten Jahren schlecht entwickelt haben, sondern dann wird aufgrund der Performance eher die Strategie nochmal überdacht und angepasst etc... Konnte ich zum Beispiel bei vielen beobachten, die vor ein paar Jahren mit 70/30 gestartet sind. Dabei sage ich nicht, dass man die Strategie nie anpassen sollte, aber wer weiß denn genau wann er anpassen muss und wann nicht etc... Viel Fehlerpotential, grübeln usw, was man sich mit einem World ETF einfach spart.


Antwort
Zitat
Xantos
Beigetreten: 07.09.2005
Legacy Member

Gutes Post.

Ich würde ergänzen, dass es sehr unterschiedliche Arten von Beimischung bzw Abweichung von "alles in einen World ETF" gibt, was die Motivation & Ratio angeht.

Beispiele:

  • Asset Allocation. Bspw. wer für sich entscheidet, dass ihm 100% Aktien zu risky sind. Oder umgekehrt, dass er Bitcoin beimischen möchte. Der landet bspw bei X% Tagesgeld / Geldmarkt-ETF Anleihen-ETF, Lifestrategy-ETFs, oder bspw. sowas wie den Portfolio-ETF von Andreas Beck.
  • Wissenschaftlich begründet. Faktor-Investing. Hier wäre meine Warnung, dass gerade in Europa das Abgreifen der Faktor-Prämien keineswegs leicht ist. Bspw. Small Cap Value: Es gibt hier keinen replizierbaren Index, der bewiesenermaßen diesen Faktor abdeckt. Verschiedene Anbieter implementieren das anders, mit großen Unterschieden im Outcome. Und: Small Cap Value =/= "ich kaufe mir Small Caps (Blend) und (Large Cap) Value".
  • Entertainment. Nur 1 ETF ist langweilig. Viele nehmen daher bspw. 10-20% des Portfolios und machen damit irgendwelche Wetten. Ob Crypto, Einzelaktien, oder irgendwelche Trends. Völlig fein, wenn man sich dessen bewusst ist, dass das eine Spielerei ist & sich nicht zu sehr einredet, dass man da etwas mega-kluges tut.
  • Irrglaube. Der Klassiker hier ist der Dividenden-Bias. Wer sich für einen Fokus auf Dividenden entscheidet, weil das für ihn massiv die Motivation beeinflusst, und er dafür die Nachteile (steuerlich, Diversifikation) in Kauf nimmt, bitte. Aber viele denken, dass man irgendwie mehr Returns, stabilere Returns oder so hätte, wenn man auf Aktien mit höherem Dividend Yield setzt.

Wer Podcasts & YouTube konsumiert, der wird feststellen, dass all das obige von vielen "Influencern" durchaus gefördert wird. Was ja auch verständlich ist: Wer nur einen ETF nutzt und da einmal im Jahr reinschaut, der sorgt für weniger Klicks & Views, und auch für weniger Einnahmen für die Werbepartner.

Selbst seriösere Quellen wie bspw. einst der Finanzwesir und heute auch Finanzfluss (Stichwort Fondspolice) können irgendwann weniger seriös werden

Andere Quellen sind nicht unseriös, aber haben einen natürlichen Bias bspw zu Einzelaktien und Teils auch Dividenden, weil sie das selbst machen & Teil des Games ist (bspw. Echtgeld.tv oder Parqet).

Als "richtig seriöse" Quellen würde ich vor allem Finanztip (Webseite, YouTube, Podcast) empfehlen. Reicht für alles wesentliche. Und sie finden auch immer wieder Themen für wöchentliche Infotainment-Videos ohne unseriös zu werden.

Wer es advanced mag, dem sei noch Ben Felix (YouTube), Rational Reminder (Podcast), Bogleheads (Forum) und Earlyretiementnow / Karsten Jeske (Blog zu Entnahmestrategien) nahegelegt.

Und wer mehr auf Deutsch an Infotainment hören will, da würde ich alles mit Gerd Kommer & Andreas Beck empfehlen. Die haben auch eigene Produkte, sind aber mMn seriös und balanciert.

Einige Videos:
Finanztip - Pro & Kontra zu Dividenden:

Ganzer Kanal: https://www.youtube.com/@finanztip

Englisch - kontroverse Finanzthemen mit einem der drei Themen zu dem Dividenden-Bias:

Ganzer Kanal:

(Ben Felix ist einer der Hosts von dem Rational Reminder Podcast)

Noch eins von Ben Felix zu Themen-ETFs:

Und nochmal wiederholt:
Fang einfach an. Ruhig mit dem, was du dir ganz am Anfang ausgedacht hast oder gerade deine Präferenz ist.
Aber bleibe skeptisch gegenüber jedem Rat, der dein Portfolio komplexer macht - und bleibe bescheiden in der Einschätzung deiner eigenen Skills, den Markt zu outperformen.


Antwort
Zitat
Teilen: