Am Freitag gab es eine Big Bearish Bet auf den 39$ Strike im WTI-August-Kontrakt durch das Platzieren von 14.8k Puts 

Bloomberg/NYMEX
Am Freitag gab es eine Big Bearish Bet auf den 39$ Strike im WTI-August-Kontrakt durch das Platzieren von 14.8k Puts
Bloomberg/NYMEX
Original von kalOo
Woran erkennst du das es eine 'aktive' bet ist und kein hedge?
Bitte nochmal überdenken, warum das sowohl als Trade als auch als Hedge eine Big Bearish Bet für den WTI bedeutet.
Original von Lafenice666
Original von kalOo
Woran erkennst du das es eine 'aktive' bet ist und kein hedge?Bitte nochmal überdenken, warum das sowohl als Trade als auch als Hedge eine Big Bearish Bet für den WTI bedeutet.
Die Intention eines Traders / = Non-Commercails im COT ) für das Aufsetzen von Long-Put-Kontrakten ist klar ---> er spekuliert auf fallende Kurse.
Deshalb zu den Hedgern ( = Commercials im COT ):
Wenn der Käufer dieser Puts einer Hedger ist, dann sichert er ein Gegengeschäft ab.
Für jedes dargestellte Beispiel gültig: Bei einem Strike von 39$ im August-Kontrakt ist ihm/ihr bewusst, dass die runden 40$ im Zeitfenster Mitte Juli-August gefallen sind und bei 39$ bereits die S/Ls der Longs ( Non-Commercials/Spekulanten ) gerissen wurden, was eine technische Abwärtsdynamik generiert, d.h. er/sie hat eine explizit eine Short-Position mit diesem Long-Put evaluiert ---> von 0 auf 14.8k Kontrakte per Freitag, denen atm keine Calls gegenüber stehen
Im aktuellen Juni-Kontrakt hätte er/sie am 40$ Niveau - wenn man wirklich hedgen wollte, deshalb tippe ich auf einen Trader/in - Unterstützung mit 40k weiteren Long-Puts
Beispiele für Hedger sind:
1) Er/Sie ist der Abnehmer einer terminierten WTI-Lieferung im August ( August-Option ) zu einem vertraglich festgelegten Preis von 40$. Ein Drop des Kurses <40$ ist sein/ihr Verlust, denn dann könnte die Lieferung von der Terminbörse direkt zu dem günstigeren Futures-Preis erworben werden. Unter den aktuellen ( OPEC-Meeting am 25. Mai und dessen Result noch ausstehend ) Bedingungen wird der Kurs dieses Niveau unterschreiten ---> seine/ihre Verluste werden durch den Long-Put, der abzg. Prämie unter 39$ ins Geld läuft und für ihn/sie arbeitet, ausgeglichen +.
2) Lieferung zum Marktpreis im August: Der Lieferant hält Longs im Futures, um den Kurs auf ein höheres Niveau zu pushen, erkennt aber, dass andere Long-Bets, die den Kurs über 50$ post OPEC/Non-OPEC " Deal " stabilisiert haben, abgebaut werden bis auf das Niveau atm zum OPEC-Cut-Agreement Ende Nov.
---> da ist noch Long-Masse zum Liquidieren vorhanden!
Und muss seine Long-Bets absichern via Long-Puts.
COT WTI Non-Commercials-Net-Longs 2. Mai.

Bloomberg/CFTC
vice versa bauen die Commercials im Futures Long-Positionen als Hedges auf.
3) ein Marktteilnehmer hält Junk-Bonds auf Shale Companies ( = ein Teil deren Finanzierung ) und weiß, dass die operativen Kosten p.Barrel höher sind als der Kurs p. Barrel ---> erneutes Default Risk ---> er sichert sein Investment mit den Long-Put-Kontrakten ab, so dass er bei einem Default zumindest an den Puts verdient
Dasselbe Szenario gilt für die US-Shales selbst, die mit Longs im Futures den Kurs nach oben treiben wollten
In allen Szenarien sind diese Long-Put-Kontrakte bei diesem Strike das Rettungsboot für den Hedger, aber diese Kontrakte verstärken auch eine Abwärtsbewegung im WTI
---> deshalb Big Bearish Bet, egal ob Hedger oder Trader ( Spekulant )
PS: kalOo, das ist eine völlig legitime Frage von Dir gewesen
Update: Dec-Red-Dec Spread-Trades WTI und Brent
Beide Trades haben inzwischen ihren T/P erreicht. Die Forward-Curve läuft auch in diesem Zeitfenster - Dez. 2017 bis Dez. 2018 - wieder im Contango. Die initiale Fundamentalanalyse ist damit aufgegangen. Aufgrund der Dez.-Kontrakte war kein Rolling erforderlich.
RoI ( Kurs ) WTI: +rd. 225%
Dec-Red-Dec WTI D1: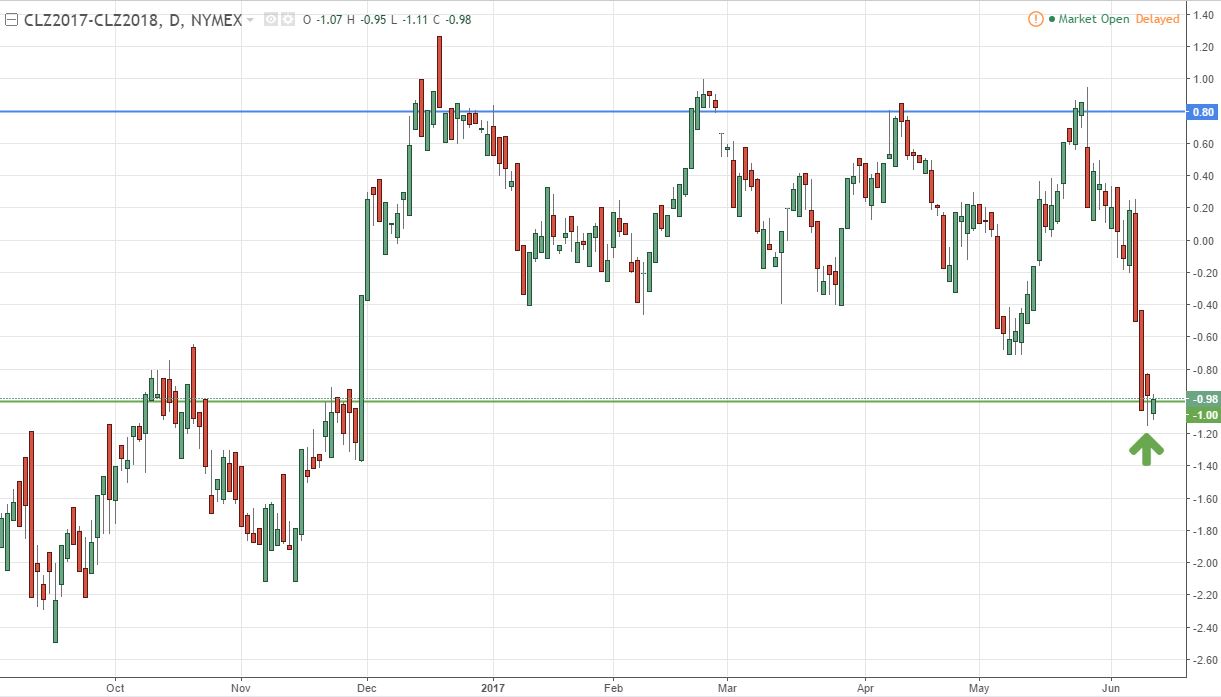
Der Spread-Trade in Brent hat Margin-Einschüsse erfordert. Aber bei einem Entry von +0.2 und einem T/P bei -1.20 kann man sich den satten RoI errechnen 
Dec-Red-Dec Brent D1: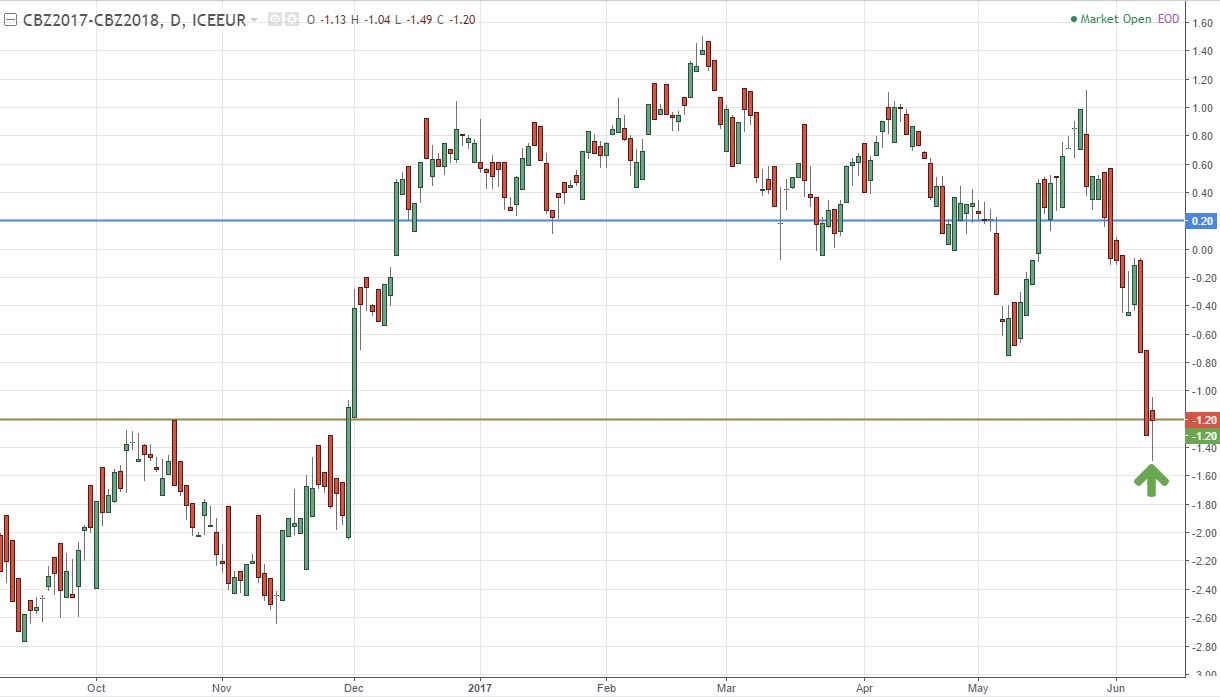
post 12. Dez. 2016
Original von Lafenice666
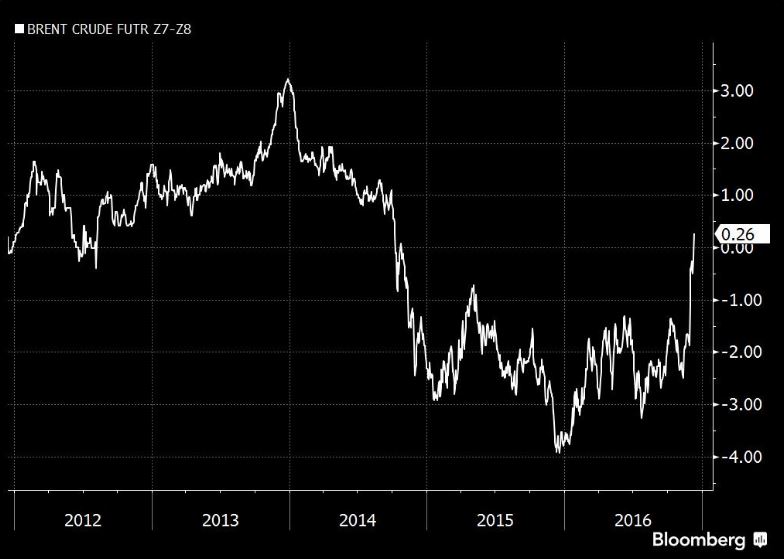
In Ergänzung: BrentDie Kontrakte Dez. 2017 ( Z7 ) und Dez. 2018 ( Z8 ) befinden sich heute zum ersten Mal seit 2014 wieder im Backwardation ( Z7-Z8 >0 ), d.h. Z7 notiert höher als Z8.
Brent Calendar-Spread Z7-Z8, Dec-Red-Dec:
Calendar-Spread-Trade: Leg1: short Z7 und Leg2: long Z8 ( Position Size 1:1 ) , Entry 0.2, T/P -1.20 im Contango ( atm keine Evaluierung eines weiter entfernteren T/Ps! ), kein S/L
Spread atm: +0.36
The same: WTI
Der Calendar-Spread Z7-Z8 hat heute einen Up-Move von rd. 200% hingelegt

---> = tiefer im Backwardation s. auch post vom 9.Dez dazuWTI Dec-Red-Dec/ Z7-Z8
Calendar-Spread-Trade:
Leg1: short Z7
Leg2: long Z8
1:1Entry: 0.80, T/P -1.00 im Contango, kein S/L
Spread atm: +0.96
Update: Trades
WTI weekly short ( Entry 46.85 ) ---> aktueller Kurs 45.75 ---> es ist im Vorfeld des OPEC-Meetings am 25. Mai ein Pullback an das gebrochene Rising Wedge erfolgt ---> Position läuft noch mit initial S/L
T-Bond short ( Entry 159.75 ) ---> Exit am letzten Niveau des Gewinnsicherungsstopps - s. Thread - bei 151
NZD/USD weekly short ---> atm rd. 200pips im Minus ---> atm Pullback an die gebrochene Bearish Flag
6E Long Straddle/ American Style ---> der Kursverlauf hat für den Call als Leg gearbeitet ---> Prämien verdient und Exit im Plus bei 1.12
ODAX: Long-Straddle Juni-Kontrakte: offen
Sell-Stops in 6E und FDAX zum Gap-Close sind noch pending
Harte Gold HRT ( Investment ): Buy-Limit: 0.35 und 0.5 CAD sind ebenfalls noch pending
Kibaran Resources KNL ( Investment ): Entry 0.175 AUD ---> aktueller Kurs 0.18
Grazie, meyerlein
Update Trades:
WTI short ( 46.85 ): WTI ( Juli ) hat heute ein neues Jahrestief bei 42.75 markiert. Den Kontrakt habe ich im Rolling in den August-Futures ---> geringer Time-Spread atm und anstehendes Settlement ---> Position läuft weiterhin mit initial S/L ---> die Forward-Curve ist tiefer im Contango - s. Intention meiner Spread-Trades, was einen Angebotsüberschuss bedeutet - der Tickwert ( Fullsize-Contract ) beträgt 10$ pro 0.01$ ( =Tickgröße ) Kursveränderung
Die Antwort auf Skype zum RoI des Brent-Spread-Trades ( Entry +0.2, T/P -1.20 ) mit rd. 700% ist korrekt 
ODAX: Long-Straddle: Verfall zum Hexensabbat am 16. Juni: Settlement bei 12.736 Punkten ---> die Prämie des Calls ( Strike 12.700 ) verdient, die Prämie des Puts ( Strike 12.650 ) im Verlust verbucht ---> diese Optionsstrategie bedarf starker Kursbewegungen, um beide Prämien zu verdienen ---> European Style = Exit am Verfallstag ---> klarer Vorteil der amerikanischen Optionen
Die Fed hat am 14. Juni den Leitzinssatz, wie erwartet, ein zweites Mal 2017 angehoben auf 1.00-1.25%. Deshalb hatte ich beim Long-Straddle in 6E Profittaking bei 1.1200 - s. post vom 12. Juni Call als Leg deutlich im Plus - im Vorfeld betrieben.
Update: Investment: KNL ( ASX )
Aus aktuellem Anlass ein Update zu KNL:
Kibaran - Projekt Epanko - hatte vergangene Woche bis heute die Notierung aussetzen lassen, da die Regierung von Tansania neue Gesetze erlassen hat, die einen großen negativen Impact auf die Minenbetreibergesellschaften haben und das Resultat aus den Steuerzahlungsstreitigkeiten zwischen der kanadischen Acacia Mining und der tans. Regierung sind.
http://knl.live.irmau.com/irm/PDF/1974_0/SuspensionfromOfficialQuotation
http://knl.live.irmau.com/irm/PDF/1976_0/TANZANIANLEGISLATIVECHANGES
Kibaran ist weiterhin in Verhandlungen mit der Regierung, da Epanko eine Graphitmine ist und Graphit weder in die Gruppe der Edelmetalle fällt noch bösenhandlich ist.
Die Banken, u.a. die KfW, bleiben lt. heutigem Statement mit ihrer Finanzierung trotz der veränderten Bedingungen an Bord, auch die Großabnehmerverträge, wie u.a. mit Thyssenkrupp bestehen weiterhin.
http://knl.live.irmau.com/irm/PDF/1980_0/EpankoProjectFundingUpdate
Der Kurs ist im Zuge dieser Vorgänge von 0.2 auf atm 0.13 AUD gefallen. Der Entry lag bei 0.175.
Fazit:
Eine vollständige Klärung ist noch offen, deshalb habe ich den initial S/L ( 0.1 ) temporär gelöscht. Die Mine hat ein sehr großes Ressourcenpotential an Graphit, und ich möchte durch die newsbedingte Vola nicht vorzeitig ausgestoppt werden.
In den nächsten Tagen stelle ich neue Trade-Setups für Gold und die Gold/Silver Ratio ein.
KNL hat sich bis adhoc auf 0.16 wieder erholt.
Auf der HP von Kibaran stehen noch weitere Details zur Finanzierung und den Abnahmeverträgen für das Epanko-Projekt:
http://www.kibaranresources.com/projects/epanko-graphite-project-knl-100/?lang=de
Gold/Silver Ratio:
Trade-Setup: Short der Ratio
Entry: Sell-Limit: 79.0, T/P 68.5, kein S/L
1. Leg Silver ( Sept. Kontrakt ) long
2. Leg Gold ( Sept. Kontrakt ) short
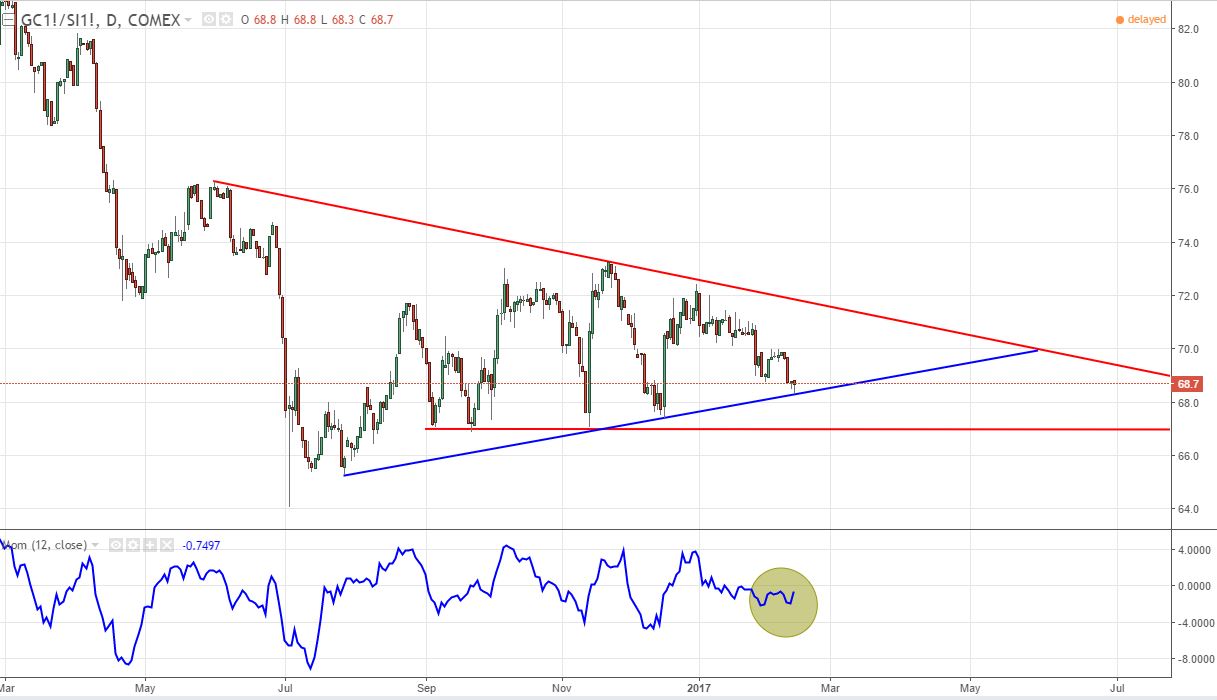
Gold/Silver Ratio D1:
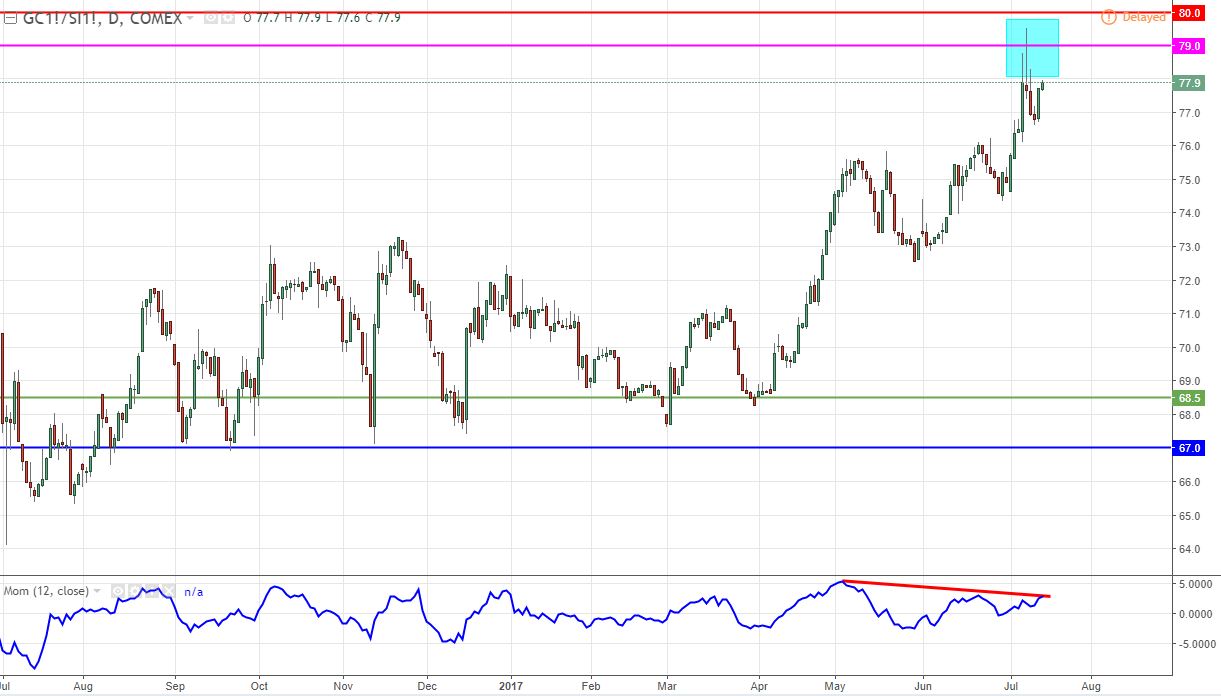
Das ist ein Intercommodity-Spread-Trade, deshalb ohne S/L evaluiert. Bei einer mehrmonatigen Laufzeit des Trades wird ein Rolling der Kontrakte erforderlich sein.
Die Ratio verringert sich, wenn a) Gold prozentual stärker fällt als Silber, b) Gold fällt und Silber steigt, c) Silber steigt prozentual stärker als Gold
Der Double Bottom im MOM als bullisches Umkehrsignal, auf den ich im post vom 14. Februar hingewiesen hatte, hat sich bestätigt. Das bullische Momentum im Anschluss war sogar so dynamisch, dass die Oberseite des absteigendes Dreiecks durchbrochen worden ist. Die Formation ist damit invalid geworden, aber das 67er Niveau als Unterseite bleibt daily, weekly, monthly ein starker mehrfach getesteter Support.
Das 80er Niveau, an dem sich der Kurs seit einigen Tagen probiert - hellblaues Rechteck in Chart 1 - bildet hingegen daily, weekly, monthly ein starkes mehrfach getestetes Resistance-Level.
Dieses Widerstands-Level shorte ich als Trade-Setup. Der MOM zeigt auf D1 eine bärische Divergenz ( Chart 1 ) als bärisches Umkehrsignal auf, ist aber noch nicht durch den Cross bestätigt. Die langen oberen Schatten der Tageskerzen ( hellblaues Rechteck ) signalisieren, dass die Käufer der Ratio versuchen, den Kurs über diesen Widerstand zu pushen, aber der Gegendruck der Verkäufer den Kurs wieder nach unten drückt.
Das 67er Niveau behalte ich weiterhin auf der Watchlist.
Gold/Silver Ratio monthly:
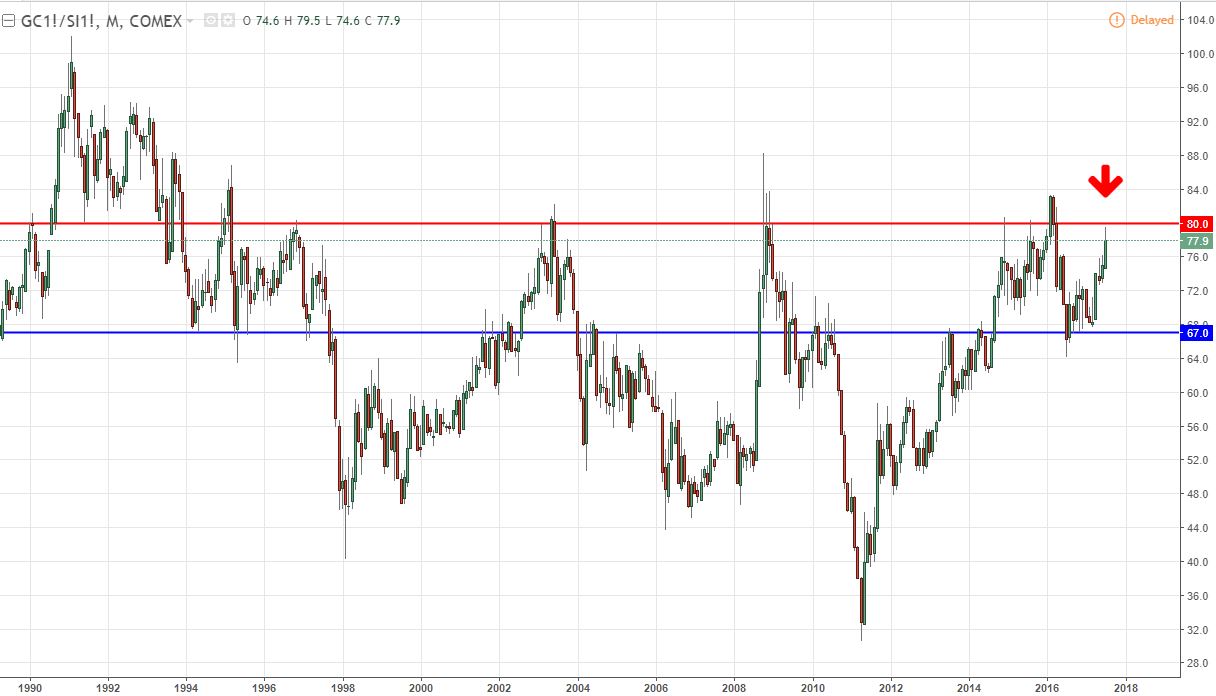
Die Silver/Gold Ratio vice versa kann vom aktuellen Kursverlauf ausgehend auf Monatsbasis einen Double Bottom als bullisches Umkehrsignal ausbilden.
Silver/Gold Ratio monthly:

post 14. Feb.
Original von Lafenice666
Gold-Silver-Ratio:Der Chart spricht für sich :f_smile:.
Ich gehe noch nicht davon aus, dass der Support bei 67 zeitnah gebrochen wird, sondern es zunächst zu einem Pullback kommt ( Double Bottom im MOM )
---> trotzdem Watchlist: short Entry zum bearish Break der Unterseite ( =Support bei 67 ) des absteigenden Dreiecks ( rot eingezeichnet ) auf Tagesbasis
XAU/XAG Ratio D1:
Original von Lafenice666
Original von ErgRaider
Graphen wird außerdem fast nie aus Graphit gewonnen,So? Rohstoff-Trader sind auch mit Chemie, Physik und Mathe vertraut. d.h. Du kannst ins Detail gehen.
Kenne mich in dem Thema wirklich nicht aus und musste in Chemie auch nach der zehnten Klasse mit schwachen Leistungen die Segel streichen.
Aber auf der Webseite die Fee angegeben hat, hab ich nur 2 Minuten lesen müssen, um folgendes zu finden:
"(...) Graphit wird auch zur Graphen-Produktion verwendet – “der Welt nächstes Wundermaterial.” Graphen ist eine Kohlenstoff-Allotrope, und im wesentlichen eine 1-Atom dicke Schicht aus Graphit. Sein Form und Gewicht macht Graphen interessant für Anwendungen in Computer-Chips, Notebooks, Optik und für Laser etc. (...)" (Wer's nachlesen will...)
Fänd es schön, wenn es hier wieder mehr sachlich und inhaltlich wertvolles zu Lesen geben würde.
In diesem Sinne: Welcome back, Fee. 
meyerlein 
und Gold :f_wink::
Gold hat daily ein Double Top ( blaues Rechteck im Chart ) als bärische Umkehrformation ausgebildet. Die beiden Tops befinden sich am 1300er Niveau und die Neckline verläuft ca. bei 1218. Die Kurszielbestimmung dieser Formation liegt bei ca. 1140.
Am Montag hatte ich auf Skype darauf hingewiesen, dass ein bullisches Pullback vom Low bei 1204 ( Aug ) an/über die Neckline bevorsteht und mit einem Short-Entry noch abgewartet werden sollte. Dieses Pullback wurde durch eine bullische Divergenz im MOM ( s. Chart ) angekündigt und wurde dann später am Montag mit einem Hammer ( bullisches Umkehrsignal ) als Tageskerze zusätzlich bestätigt.
Die Reaktion wurde fundamental durch eine dovishe Janet Yellen am Mittwoch und heute durch die schlechter als erwarteten US-Inflationsdaten verstärkt
---> es wird SPEKULIERT, dass es bei zwei Zinsschritten 2017 bleiben wird
Bis die Spekulationen wieder heruntergekocht sind, habe ich den Gold-Short noch auf der Watchlist und beobachte die Kursreaktion um die 1240 auf Ausbildung bärischer Signale auf D1 und H4 als untergeordnetes TF.
Gold D1:
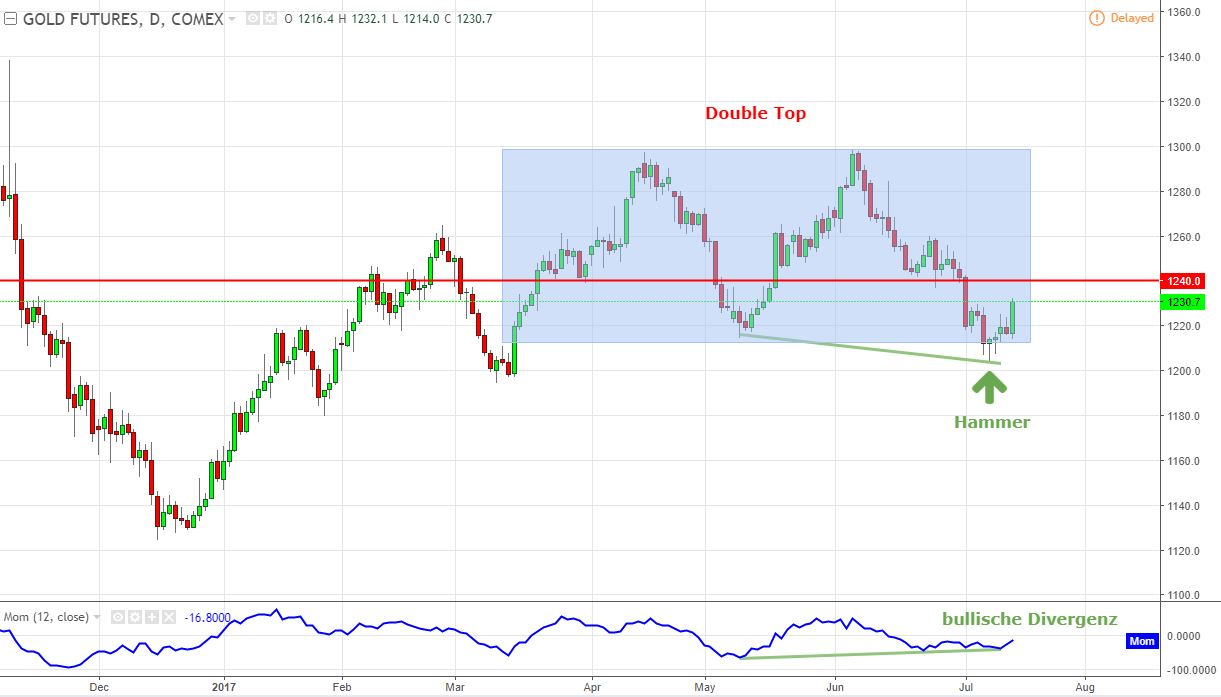
Die Kurszielbestimmung des Double Top bei 1140 würde ein ideales Niveau für Gold-Bullen nach einem Selling Climax für den Aufbau von Longs bieten, denn in diesem Kursbereich kann damit ein Double Bottom auf dem Monatschart als bullisches Umkehrsignal gesetzt werden, um den Kurs von den magischen 1000 und ihren S/Ls fernzuhalten.
Gold monthly:
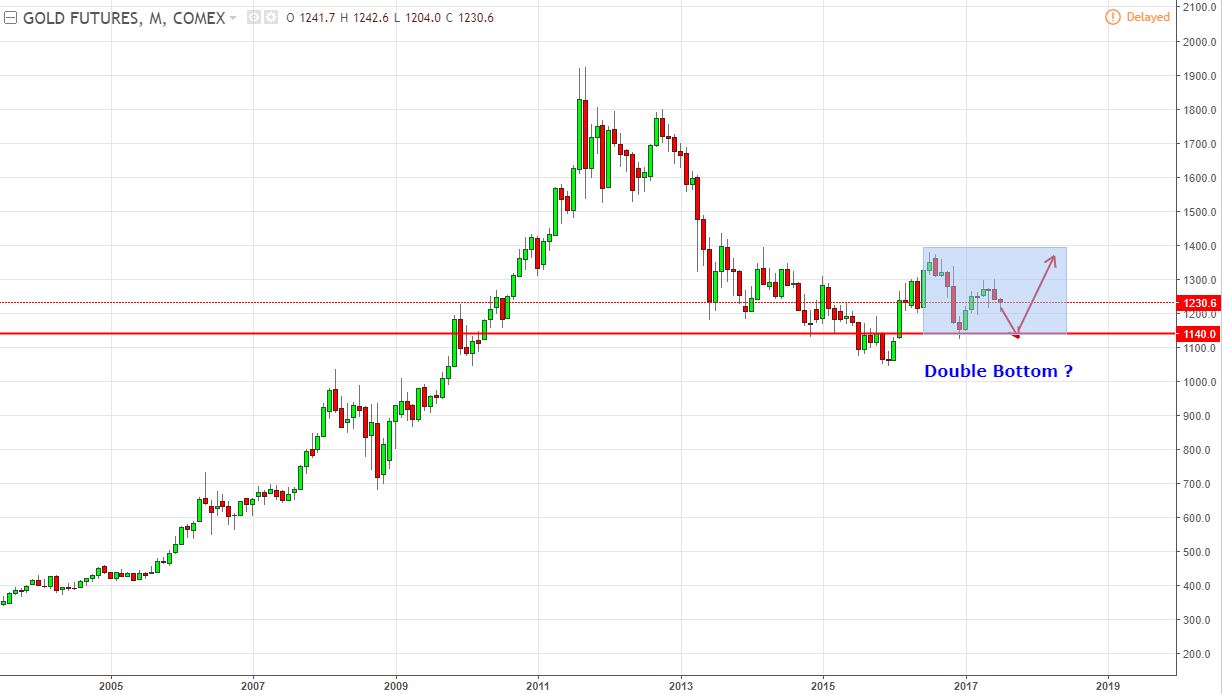
Hinweis: technisch kann aus einem Double Top ein Triple Top oder Rechteck gebildet werden
Wenn ich die Trade-Level evaluiert habe, stelle ich sie im Thread ein.
Update: FDAX short zum Gap-Close
Der FDAX befindet sich seit Freitag im Gap-Close zu dem Opening-Up-Gap vom 21. auf den 24. April ( Ursache: 1. Step der Frankreich-Wahl am 23. April ).
Diese Art von Gap bezeichnet man an Runaway/Measuring Gap, und es dient als Trendbestätigung. Weitere Gap-Arten sind: Island-Gap, Common-Gap und Breakaway-Gap.
Das heutige aktuelle Low im FDAX ( Sept. ) liegt bei 12.133 Punkten.
Bei 12.205 wurden 2/3 der initial Position per System closed ---> Gewinnsicherungsstopp des restlichen Drittels ist atm bei 12210 platziert.
Der FDAX Fullsize-Contract hat einen Tickwert von 25€ pro 1 Punkt Kursveränderung. Der Tickwert des beliebten Mini-Kontrakts beträgt ein Fünftel des großen Kontrakts, 5€ pro 1 Punkt Kursveränderung.
FDAX ( Sept ) D1 End of Day Data:

post vom 24. April
Original von Lafenice666
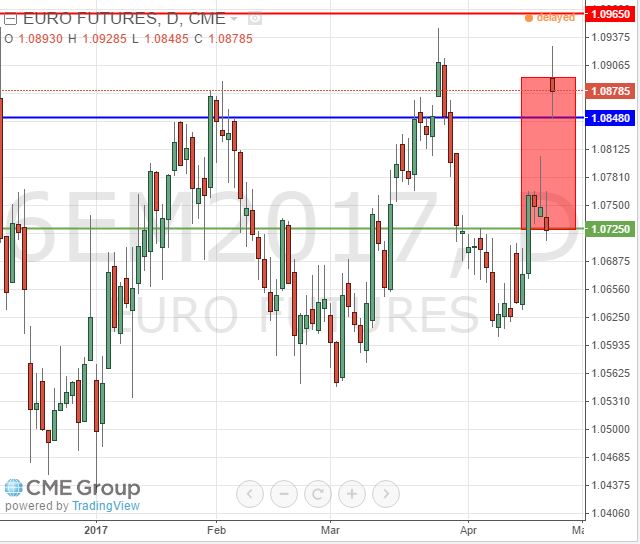
Trade: EUR/USD Futures ( 6E ) und FDAXDie Märkte haben aufgrund der gestrigen Frankreich-Wahl ( Step 1 ) die neue Handelswoche mit Gaps eröffnet.
6E ( Juni ) mit einem Up-Gap von rd. 170pips und der FDAX mit einem Up-Gap von rd. 200 Punkten.
6E:
Setup: Gap-Close ( das Gap ist mit dem roten Rechteck im Chart markiert )Trade-Level:
Sell-Stop:1.0848, T/P: 1.0725, initial S/L: 1.09656E ( Juni ) D1:
FDAX:
Setup: Gap-Close
Trade-Level:
Sell-Stop: 12.305, T/P: 12.105, initial S/L: 12.455
Ist es nicht paradox, dass der "kleine" Future einen Spread von 1 Punkt hat und der "große" nur 0,5 Punkte? Das macht den kleinen ja entsprechend teurer; also 5 kleine ggü. 1 großen. Oder ist das eher zu vernachlässigen bei dem Wert und der Größe?
Ich glaube zu wissen, woher die Irritation kommt, jotha.
Der große Kontrakt hat pro 0.5 Punkte ( als Mindestkursveränderung ) einen Wert von 12.50€ ---> also 25€ pro 1 Punkt Kursveränderung.
Der Mini hat eine Mindestkursveränderung von 1 Punkt mit einem Wert von 5€.
Kontraktspezifikationen an der EUREX:
http://www.eurexchange.com/exchange-en/products/idx/dax/DAX--Futures/17206
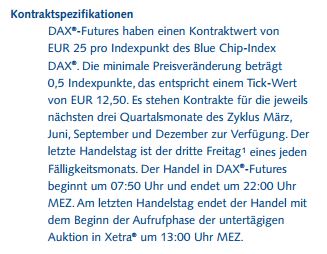
Quelle: http://www.eurexchange.com/blob/115916/4e152c43f17b55fd9a75135c205132c5/data/qckguide-fdax-d-pdf.pdf
Aber da hast Du recht, auf den Spread hin betrachtet mit 5 kleinen Kontrakten vs. 1 Großen ist die Summe der Minis höher, doppelt so hoch. Der Fullsize-Contract hat jedoch das höhere Handelsvolumen/Liquidität, was auch ein Kriterium der Spread-Kalkulation ist.
Gold:
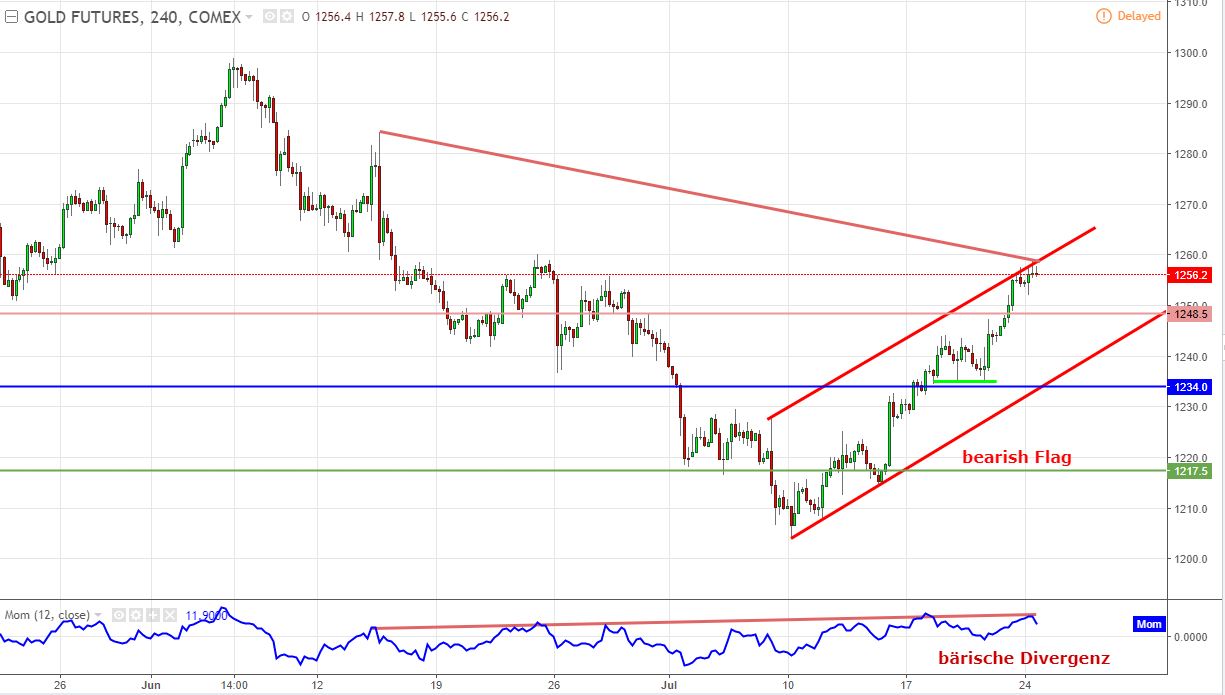
Gold bewegt sich auf H4, dem untergeordneten TF zu D1, in einer bearish Flag, was eine charttechnische Fortsetzungsformation zur vorangegangenen Abwärtsbewegung darstellt.
Die Bullen konnten Dank Draghi ---> bullisch EUR ---> bärisch USD den Kurs über dem Reaktionsniveau bei 1240 stabilisieren.
Draghi hat einen Ausstieg per Jahresende aus dem Anleihenkaufprogramm, aber unter Beibehaltung der Niedrigzinspolitik, angekündigt. Diese schrittweise Beendigung des QE und Rückkehr in eine restriktivere Geldpolitik wird als Tapering bezeichnet.
Am 1235er Niveau ( hellgrüne Linie innerhalb der Flag ) wurden mehrfach hohe Kaufvolumen im Futures in den Markt gedrückt und das bärische Momentum zuvor gestoppt - obv. ein S/L-Niveau der Longs -
Setup: bearish Break dieses Niveaus ( wenn S/Ls gerissen werden, erfolgt das i.d.R. dynamisch ) und der bearish Flag:
Entry per Sell-Stop: 1234, S/L 1248.5, T/P 1217.5
Der MOM bildet eine bärische Divergenz - atm noch unbestätigt durch einen Cross - als Frühwarnsignal einer bärischen Kursumkehr aus.
Im Bereich von 1227-1230 ist ein bullisches Pullback möglich.
Auf D1 habe ich eine pending Order ( Sell-Stop ) bei 1217 platziert ---> Break der Neckline des Double Tops auf D1.
Dieses Setup stelle ich noch dem Kursverlauf entsprechend zeitnah ein.
Die Reaktion an der Oberseite der Flag beobachte ich, um bei bärischen Umkehrsignalen die Kursdifferenz an den Entry bei 1234 herantraden zu können.
Gold ( Aug ) H4:
Hinweis: es besteht nach wie vor die Möglichkeit der Ausbildung eines Triple Tops, denn am Mittwoch steht das Release des FOMC-Protokolls auf der Agenda. Die Trader werden darin nach Hinweisen auf 1 weiteren Zinsschritt 2017 schauen oder ob keine enthalten sind. Letzteres Szenario = dovish = bärisch USD = bullisch Gold
Wir können also wieder einmal Dot-Plos zählen 
Auch der USD-Index befindet sich weekly in einer Supportzone zw. ca. 94 - 92.5, an der er seit 2015 mehrfach abgeprallt ist, bullische Umkehrsignale ausgebildet hat ( einen Hammer als Setup hatte ich im DAX-Thread getradet ) und wieder angestiegen ist.
Es bleibt spannend 
DXY weekly:

post vom 14. Juli
Original von Lafenice666
meyerleinund Gold :f_wink::
Gold hat daily ein Double Top ( blaues Rechteck im Chart ) als bärische Umkehrformation ausgebildet. Die beiden Tops befinden sich am 1300er Niveau und die Neckline verläuft ca. bei 1218. Die Kurszielbestimmung dieser Formation liegt bei ca. 1140.
Am Montag hatte ich auf Skype darauf hingewiesen, dass ein bullisches Pullback vom Low bei 1204 ( Aug ) an/über die Neckline bevorsteht und mit einem Short-Entry noch abgewartet werden sollte. Dieses Pullback wurde durch eine bullische Divergenz im MOM ( s. Chart ) angekündigt und wurde dann später am Montag mit einem Hammer ( bullisches Umkehrsignal ) als Tageskerze zusätzlich bestätigt.
Die Reaktion wurde fundamental durch eine dovishe Janet Yellen am Mittwoch und heute durch die schlechter als erwarteten US-Inflationsdaten verstärkt
---> es wird SPEKULIERT, dass es bei zwei Zinsschritten 2017 bleiben wirdBis die Spekulationen wieder heruntergekocht sind, habe ich den Gold-Short noch auf der Watchlist und beobachte die Kursreaktion um die 1240 auf Ausbildung bärischer Signale auf D1 und H4 als untergeordnetes TF.
Gold D1:
Die Kurszielbestimmung des Double Top bei 1140 würde ein ideales Niveau für Gold-Bullen nach einem Selling Climax für den Aufbau von Longs bieten, denn in diesem Kursbereich kann damit ein Double Bottom auf dem Monatschart als bullisches Umkehrsignal gesetzt werden, um den Kurs von den magischen 1000 und ihren S/Ls fernzuhalten.
Gold monthly:
Hinweis: technisch kann aus einem Double Top ein Triple Top oder Rechteck gebildet werden
Wenn ich die Trade-Level evaluiert habe, stelle ich sie im Thread ein.
Original von Lafenice666
Ich glaube zu wissen, woher die Irritation kommt, jotha.Der große Kontrakt hat pro 0.5 Punkte ( als Mindestkursveränderung ) einen Wert von 12.50€ ---> also 25€ pro 1 Punkt Kursveränderung.
Der Mini hat eine Mindestkursveränderung von 1 Punkt mit einem Wert von 5€.
Kontraktspezifikationen an der EUREX:
http://www.eurexchange.com/exchange-en/products/idx/dax/DAX--Futures/17206
Quelle: http://www.eurexchange.com/blob/115916/4e152c43f17b55fd9a75135c205132c5/data/qckguide-fdax-d-pdf.pdf
Aber da hast Du recht, auf den Spread hin betrachtet mit 5 kleinen Kontrakten vs. 1 Großen ist die Summe der Minis höher, doppelt so hoch. Der Fullsize-Contract hat jedoch das höhere Handelsvolumen/Liquidität, was auch ein Kriterium der Spread-Kalkulation ist.
Hi Lafenice666, danke für die ganzen schönen neuen Posts
Ich klicke übrigens täglich den Bookmark zu diesem Thread, immer in der Hoffnung, dass ein neuer Post erscheint, selbst wenn mal ein paar Wochen nichts neues zu lesen war 
Ich finde gerade deine Gapclose-Setups sehr interessant und wollte dazu mal etwas fragen:
Oben hast du ja die Kontraktspezifikationen vom FDAX gepostet mit den Handelszeiten 07:50 Uhr bis 22:00 Uhr.
Ich nehme mal an, dass du (neben anderen Faktoren) die Kurse zu diese Zeiten, bei der Evaluation von Entry, SL und TP bei deinen Trades zu Gapcloses, als Gapkanten verwendest.
Beziehst du auch die Xetra-Handelszeiten als Faktor für die Evaluation mit ein, also quasi das "Xetra-Gap" ?
Oder betrachtest du evtl. auch noch ganz andere Zeiten wie z.B. den 8:00 Uhr-Kurs des FDAX bzw. die Differenz zwischen 8:00 Uhr-Kurs und Vortages 22:00 Uhr Kurs? (BTW frage ich mich warum der FDAX um 7:50 Uhr eröffnet und nicht zur vollen Stunde um 8:00 Uhr :f_confused:)
Liebe Grüße
Lieben Dank, ich bin ganz gerührt, guranga
Ich schreibe Dir morgen detaillierter zu Deinen Fragen!
Weil ich jetzt kurz auf den Hammer = bullisches Umkehrsignal im FDAX als heutige Tageskerze aufmerksam machen wollte. D.h. es kann zu einem bullischen Momentum in Richtung 12350-12400 bei Bestätigung des Signals kommen. Das Gap ist erst zu ca. 3/4 closed worden, aber mit einem Re-Entry sollte man die Kursentwicklung der nächsten beiden Handelstage ( am Mittwoch-Abend das FOMC-Protokoll ) abwarten.