




@FTSM, Gratz, dann hat die Hängepartie ein glückliches Ende genommen  Der 50er ( 1250 ) und 61.8er ( 1280 ) Fibo - s.post vom 7. Feb - werden besonders beachtet.

Bitte bedenken: das ist und bleibt eine Safe Haven Bewegung ...
Benachrichtigungen
Alles löschen
Wirtschaft und Finanzen
451
Beiträge
42
Benutzer
1653
Reactions
59 K
Ansichten
Original von kronenbourg
Original von Lafenice666
Um den FX-Markt am Vormittag mit einzubeziehen: GBP/NZD, GBP/JPY ---> die GBP Crosses
Schau Dir mal die Charts ( M15 bis H1 ) in der Zeit zw. 8-10 GMT an, ob die Moves kompatibel zu Deiner Strategie sind.
In diesem Zeitraum fallen auch UK-News-Releases, aber Du hast den Wirtschaftskalender ja mit im Blick.( die Metals an der LME ---> Copper, Zinc, Alu )
Silber ist noch eine Alternative für Vormittags + Nachmittags Handel, wie auch WTI und 6E, die Du schon genannt hast.
Merci! GBP bzw. 6B hab ich schon seit ein paar Tagen beobachtet und könnte gut passen
Silber werde ich mir mal anschauen. Dachte immer, das sei relativ illiquide im Vergleich zu Gold.
Ja, Silber wird mit einem geringeren Volumen gehandelt als Gold ( wegen Market Profile ) und ist volatiler, aber kann vormittags und nachmittags mit Breakout-Strategien gehandelt werden 


Original von Lafenice666
@FTSM, Gratz, dann hat die Hängepartie ein glückliches Ende genommen
Bitte bedenken: das ist und bleibt eine Safe Haven Bewegung ...
Danke, das ist korrekt und war auch die eigentliche Idee des Trades. Um einen langfristigen Uptrend zu etablieren, gehört da noch einiges zu.


Aus Testzwecken mal einen Trade im 6B (Kauf bei 1,2543) gemacht, da sich die Situation gerade anbot. Nur weil ich jetzt gleich ins Bett will und den Trade offen lasse, S/L auf BE+11 nachgezogen 

Scalp the market, kronenbourg Wie ist der Trade ausgegangen - Exit per Gewinnsicherungsstopp oder T/P?
für die User: 6B ist der GBP/USD Futures.
1 Tick ( im Forex Pip genannt ) in 6B = 0.0001 und hat einen Wert von 6.25 USD ---> eine Kursveränderung um 100 Ticks
( Pips ) bewirkt monetär eine Änderung des Trade Profit/Loss um 625 USD pro Kontrakt, z.B. der wenn Kurs von 1.2400 auf 1.2500 steigt
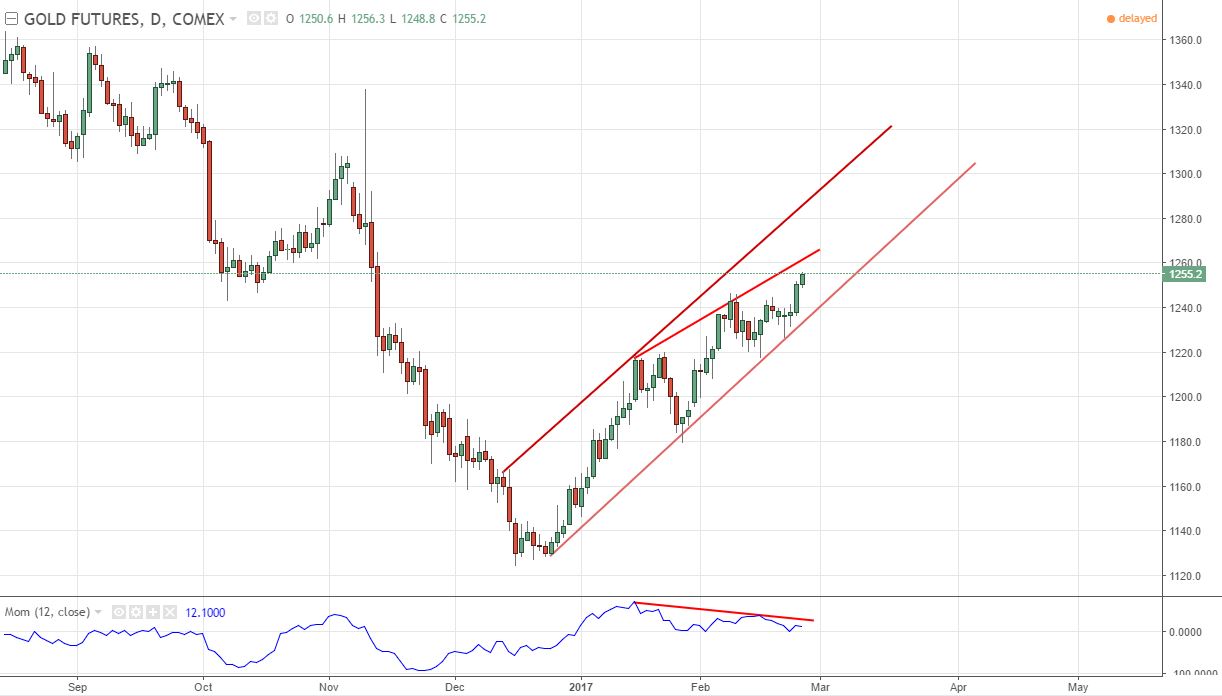
Gold bewegt sich daily weiterhin innerhalb der bearish Flag ( und nach wie vor unter der noch unbestätigten bärischen Divergenz im MOM ) und man sieht die mehrfachen Tests der Unterseite. Dieses Setup ist valid. Das Double Top auf H4 ist mit dem gestrigen Safe Haven Move invalid geworden.
Die Seitenlinie als Shortie bleibt deshalb noch mein Platz
Gold D1:
Der Klassiker...Stopp wurde abgeholt und dann lief er durch zum TP :f_tongue:. Naja, unter normalen Umständen hätte ich den Stopp nicht so eng nachgezogen.
Aber ein Testtrade, der im Gewinn ausgestoppt wurde ( das Glas ist halbvoll )
Nur zur Info:
Cobalt: die Nachfrage nach dem Metall im Zeitalter der Elektroautos lässt den Kurs an der LME seit Q2 2016 bis dato um rd. 100% ( 48.000USD/t ) steigen.
( Artikel und der darin eingebundene Chart sind vom Jan. 2017 )
Eine steigende Produktion und Nachfrage an Elektroautos, Smartphones, Windkraftanlagen, neue Technologien ... erhöhen auch den Bedarf an Lithium, Rhenium, Tantal, Neodym, Praseodym ( beide zuletzt Genannte gehören zur Gruppe der leichten seltenen Erden ), Terbium und Dysprosium ( diese beiden sind der Gruppe der schweren seltenen Erden zugeordnet, die global zu >90% in China gefördert werden ), was zukünftig zur Folge haben kann, dass die Nachfrage/Bedarf die weltweiten Fördermengen vielfach übersteigt.
Bisher war ich immer nur stiller Leser, aber Lafenice666, ich möchte mich für deine Beiträge sehr bedanken. Wie auch klaus8003 verstehe ich nicht alles im Detail aber es ist doch sehr interessant hier mitzulesen.
Ich hoffe es macht dir nichts aus, wenn ich anknüpfend an seine Fragen dir auch einige zu deinem Beruf stelle.
1) Was hast du genau studiert bzw. wie bist du zu deinem Wissen gekommen? Mich würde generell mehr zu deinem persönlichen Hintergrund interessieren. 
2) Wie versucht man sich stetig zu verbessern bzw. neues Wissen anzueignen?
3) Sind die Performancevorgaben tatsächlich langfristig zu erreichen? (über mehrere Jahre konsekutiv)
4) Wie kann sich ein Laie den "Cashflow im Markt" vorstellen? Also wenn du Gewinn machst, wer macht Verlust? Ist es ein Big Player vs. Big Player Spiel oder wird in irgendeiner Weise auch Geld geschöpft? Beim Pokern ist der Cashflow vom einzahlenden Fisch, über den mediocre Reg, der das Geld teilweise die Limits hochträgt zu den Highstakesspielern, wobei die Pokerseite stetig einen Abfluss durch Rake erzeugt, relativ einfach nachzuvollziehen. Gibt es dazu Analogien?
5) Wenn du von private Trades sprichst, heisst das, dass du generell auch mit privatem Geld handeln darfst? Wenn ja, tust du das regelmäßig?
Original von Remoh
Bisher war ich immer nur stiller Leser, aber Lafenice666, ich möchte mich für deine Beiträge sehr bedanken. Wie auch klaus8003 verstehe ich nicht alles im Detail aber es ist doch sehr interessant hier mitzulesen.
Ich hoffe es macht dir nichts aus, wenn ich anknüpfend an seine Fragen dir auch einige zu deinem Beruf stelle.1) Was hast du genau studiert bzw. wie bist du zu deinem Wissen gekommen? Mich würde generell mehr zu deinem persönlichen Hintergrund interessieren.
2) Wie versucht man sich stetig zu verbessern bzw. neues Wissen anzueignen?
3) Sind die Performancevorgaben tatsächlich langfristig zu erreichen? (über mehrere Jahre konsekutiv)
4) Wie kann sich ein Laie den "Cashflow im Markt" vorstellen? Also wenn du Gewinn machst, wer macht Verlust? Ist es ein Big Player vs. Big Player Spiel oder wird in irgendeiner Weise auch Geld geschöpft? Beim Pokern ist der Cashflow vom einzahlenden Fisch, über den mediocre Reg, der das Geld teilweise die Limits hochträgt zu den Highstakesspielern, wobei die Pokerseite stetig einen Abfluss durch Rake erzeugt, relativ einfach nachzuvollziehen. Gibt es dazu Analogien?
5) Wenn du von private Trades sprichst, heisst das, dass du generell auch mit privatem Geld handeln darfst? Wenn ja, tust du das regelmäßig?
Good morning,
das freut mich, Remoh! Vielen Dank
1) ich adde Dich im Com-Tool.
2) wir tauschen uns in Meetings ( meist Do oder Fr Mittag ) über Strategien ( Parameter: u.a. Trefferquote, in welchen Assets umsetzbar ---> Liquidität ), Markteinführung neuer Produkte ( Derivate, Einführung von e-minis auf die Fullsize-Contracts etc. ), über neue Rules der Regulierungsbehörden/Börsenaufsicht und wie diese praktisch umgesetzt werden müssen.
In den täglichen Briefings werden News besprochen, z.B. anstehende Fed-Sitzung, unsere Erwartungen/Prognosen und Tradingstrategien in der Konsequenz daran ausgetauscht.
Ansonsten haben wir jeder auf einem unserer Monitore den Realtime-Newsticker ( Bloomberg, Reuters ) laufen und nehmen damit simultan auch News wahr, die andere Assetklassen, wie Forex, Bond -und Stock Markets betreffen. Die verschiedenen Märkte stehen in Wechselwirkung zueinander, deshalb können wir nicht unter der Commodity- only -Käseglocke sitzen
3) bei diskretionären Tradern fordert der menschliche Faktor seinen Tribut, indem man bei diesem Pensum und Druck anytime ausbrennt, d.h. diesen Job im Prop-Trading macht keiner 40 Jahre lang, 10 sind bereits viel. Parketthändler haben eine noch kürzere " Haltedauer " von ( i.d.R. ) 2 Jahren. Deshalb versucht man auch im Commodity-Trading ( Parketthandel wurde bereits im Zuge des zunehmenden standardisierten elektronischen Handels reduziert ), verstärkt auf Algo-Trading umzustellen. Allerdings sehen sich die Programmierer vor einer rieisigen Hürde, dem Fakt, dass man fundamentale Einflüsse ( z.B. Wetter ---> s. oben: Down-Move in Natural Gas, aufgrund des warmen Winters. Genauso sind der Pflanzfortschritt und die Ernteprognosen in den Agrarrohstoffen wetterabhängig. ) nicht kalkulieren/vorhersehen kann ( sowie auch Havarien an den Pipelines, Überschwemmungen von Minen, Streiks ).
Trader, die diesen Job über Jahre hinweg ausüben, müssen ihre sowohl ihre Performance- ( Revenue ) Targets erreichen als auch den Max. DD einhalten. Deshalb versucht man unnötige vermeidbare Fehltrades und die darauf basierenden Verluste zu minimieren. Was auch zu der Warteschleife ( s. oben Gold Short auf den hohen TF ) führt, da man nicht per Blind Entry in den Markt einsteigt ---> die Fundamentals für Gold sind bearish, da die US-Konjunktur und Fed-Politik USD bullisch sind, aber man sollte nicht in einen Safe Haven Move shorten, um des Shortens willen.
Es ist vertraglich geregelt ( mit den Modellen der Verrechnung ), welche Konsequenzen ein mehrmaliges Unterschreiten dieser Kriterien hat, d.h. time to say goodbye und das passiert auch in der Praxis, aber vice versa, ab welchem Level an Over-Performance die Bonus-Steps wirksam werden.
5) gemeint waren eigene, private Trades ( die auf den hohen TF stelle ich partiell hier ein, weil man dann den Verlauf von der Analyse, Eröffnung der Position, Trademanagement bis zum Exit mitverfolgen kann. Auf den kleinen TF ist die Haltedauer viel geringer, so dass ein Posting darüber lediglich im Backtest erfolgen könnte. Im Futures müssen wir sie anmelden, um u.a. die Verhältnismäßigkeit zu wahren, obwohl die Ordererfassung nur Sekunden dauert, die Analysen äquivalent zu denen der prof. platzierte Trades sind und man eh an den Monitoren/Tradingsoftware sitzt ) ---> aus diesem Gründen handle ich regelmäißg, was auf den kleinen TF mindestens zu einem round turn p.d. führt.
4) aus Zeitmangel atm beantworte ich diesen Punkt später noch
Hallo Lafenice666,
auch ich lese sehr gerne deine informativen Beiträge. Danke dafür!
Grüsse
Dankeschön für Dein Feedback, Alpha!
Original von Lafenice666
Original von Remoh
4) Wie kann sich ein Laie den "Cashflow im Markt" vorstellen? Also wenn du Gewinn machst, wer macht Verlust? Ist es ein Big Player vs. Big Player Spiel oder wird in irgendeiner Weise auch Geld geschöpft? Beim Pokern ist der Cashflow vom einzahlenden Fisch, über den mediocre Reg, der das Geld teilweise die Limits hochträgt zu den Highstakesspielern, wobei die Pokerseite stetig einen Abfluss durch Rake erzeugt, relativ einfach nachzuvollziehen. Gibt es dazu Analogien?
4) aus Zeitmangel atm beantworte ich diesen Punkt später noch
4) hierbei muss ich unterscheiden und beziehe mich auf den WTI-Futures ( CL ) ---> 1.000 Barrel pro 1 Kontrakt ---> einem aktuellen Kurs von 50$ p. Barrel zugrundelegend, ergibt sich pro 1 Kontrakt ( ohne Margins ) ein Wert von 50.000 USD
a) OTC-Handel ( s. post mit der Antwort an klaus ): diese Trades erfolgen außerhalb des Börsenhandels und haben keinen Einfluss auf die börsliche Preisbildung und mit ihnen werden die sehr großen Volumen gehandelt, wie z.B. Öl-Lieferungen. Käufer und Verkäufer schließen das Geschäft direkt miteinander ab ---> der Flow erfolgt hier B2B. Der OTC-Handel ist unregulierter als der elektronische Handel ( außerhalb Chinas  ), und gehört zum Dark Pool. Gewinne werden durch Ausnutzen von engen Arbitrages zwischen den zeitlich nachfolgenden Kontrakten im Futures erzielt ---> Spread-Trades , ( aber auch durch Absicherung von Kreditrisiken, neben den Risiken der Preisschwankungen ), da die Lieferung/ Bezahlung ein auf die Zukunft terminiertes Geschäft ist. Gewinn/Verlust bleibt unter den Big Playern.
Hierfür wird gegen Preisverfall/- bzw. steigerung auf beiden Seiten ein Hedging notwendig, was da platziert wird, wo die Preisbildung stattfindet, an der Commodity-Exchange.
ABER:
Wie schon geschrieben unterliegen Positionierungen im elektronischen Handel Begrenzungen u.a. im Position Limit ( max. Anzahl an gehandelten Kontrakten innerhalb eines festgelegten Zeitraumes - p.m. ) und im Reportable Limit ( Überschreiten erfordert die Offenlegung aller Kontrakte und deren Zweck an die Börsenaufsicht. Bei der CME-Group, darunter COMEX, NYMEX, ICE ist es die CFTC )
Trades bei den Rohstoff-Futures geht man, anders als bei den Futures auf die Aktienindizes, auch mit dem Ziel ein, dass die phys. Lieferung ( über die Terminbörse ) zukünftig erfolgt.
Beispiel:
DCL: Position Limit 3.000 ( = 3 Mio Barrel, a Kurs von 50$ = 150 Mio USD ) Kontrakte p.m., ab 350 ( = 350k Barrel ) Kontrakte wird bereits das Reportable Limit erreicht und das ist NICHT viel!
Beispiel: ein ULCC ( Ultra Large Crude Carrier ) Tanker hat eine Ladung von 300k t Rohöl ( Dichte der verschiedenen Rohölsorten schwankt bei 15 Grad Celsius zw. 0.8 - 1 kg/l, ) ich nehme in der Rechnung einen Wert von 0.9 kg/l für den WTI ---> Volumen = Masse/ Dichte ----> 300.000.000 kg/ 0.9 kg/l ---> = 333.333.333 l und entspricht rd. 2.1 Mio Barrel ( 1 Barrel entspricht rd. 159 l ).
D.h. 1 ULCC-Tanker wird bereits mit 2.1 Mio Barrel Ladung gelöscht ---> > reportable Limit überschritten, da das Hedging 2.100 Kontrakte betragen würde im 1:1 Hedging ---> bleibt wenig Spielraum für weitere Ladungen und Positionen, die zu Spekulation aufgesetzt werden ---> zu Letzterem weiter unter b)

Wie läuft das an den Rohstoff Märkten eigentlich mit payment for order flow ab? Ähnliches Internalization Konzept wie bei Equities oder ist das dort ein kleineres Thema?
Weiß der Retail Trader eigentlich in welchem Pool seine Order ausgeführt wird?
Original von Silver90
1) Wie läuft das an den Rohstoff Märkten eigentlich mit payment for order flow ab? Ähnliches Internalization Konzept wie bei Equities oder ist das dort ein kleineres Thema?
2) Weiß der Retail Trader eigentlich in welchem Pool seine Order ausgeführt wird?
Nice to see you again, Silver
1) man kann nicht pauschal sagen: an den Rohstoffmärkten bzw. an den Aktienmärkten
a) Institutionelle Prop-Trader haben einen Direktzugang zu den Terminbörsen ( Futures, Options ), platzieren die Orders ohne einen Intermediary ( z.B. Broker ) direkt und sind auch kein Broker. Dabei sucht das Smart Order Routing System (SOR) die Exchange u.a. nach dem bestmöglichen Preis, aber auch nach dem Kriterium der Liquidität und diese ist bei unseren Positionsgrößen ein Key-Factor, dies betrifft sowohl den Handel mit Commodities als auch mit den Stockindizes.
PFOFs ( Payment for Order Flow ) erhalten wir dementsprechend nicht.
b) Broker:
Broker UK unter der FCA lizensiert: https://www.cfainstitute.org/ethics/Documents/20160817.pdf
" .. FSA effectively banned PFOF "
Broker US: PFOF ist erlaubt. Die Broker, die diese Vergütung erhalten, müssen dies in den AGB oder auf den Abrechnungen ausgeführter Transaktionen vermerken.
1. Beispiel: Interactive Brokers: https://gdcdyn.interactivebrokers.com/Universal/servlet/Registration_v2.formSampleView?ad=order_routing_disclosure.html
Punkt. 8
" Payments for Orders, Dark Pools, Liquidity Provider and Affillate Relationships: Interactive Brokers does not sell its order flow to another broker to handle and route. "
D.h. auch IB routet nicht an einem FCM ( Futures Commission Merchant ), der Kundengelder als seine eigenen handelt ---> Internalization
Aber IB fungiert als ein FCM, zu dem andere Institute/Broker ihre Kundenorders zur Ausführung schicken, wofür IB eine Kommission gezahlt wird.
2. Beispiel: tdameritrade
https://www.tdameritrade.com/trade/orderexecution/inc_faq.html
" Does TD Ameritrade receive payment for order flow?
TD Ameritrade, Inc. receives payment for order flow from some market centers "
Dieser Broker erhält PFOF für das Routen der Order Flows seiner Kunden.
Es liegen keine Statistiken darüber vor, aber ich denke, dass Broker PFOF als Vergütung ( da in den AGB allgemein gültig und nicht nach Märkten selektiert ) im selben Maß auf Orders in den Rohstoff- wie in den Aktienmärkten angewendet wird.
Für die User die Erklärung der Begriffe:
https://www.sec.gov/answers/payordf.htm
https://www.sec.gov/answers/internalization.htm
https://www.sec.gov/investor/pubs/tradexec.htm
2) das kann nur beim Broker selbst erfragt werden, da das Handling des Order Routings brokerabhängig ist
Original von Lafenice666
Original von Lafenice666
Original von Remoh
4) Wie kann sich ein Laie den "Cashflow im Markt" vorstellen? Also wenn du Gewinn machst, wer macht Verlust? Ist es ein Big Player vs. Big Player Spiel oder wird in irgendeiner Weise auch Geld geschöpft? Beim Pokern ist der Cashflow vom einzahlenden Fisch, über den mediocre Reg, der das Geld teilweise die Limits hochträgt zu den Highstakesspielern, wobei die Pokerseite stetig einen Abfluss durch Rake erzeugt, relativ einfach nachzuvollziehen. Gibt es dazu Analogien?
4) aus Zeitmangel atm beantworte ich diesen Punkt später noch
b) elektronischer Handel:
Im elektronischen Handel sind in der Time&Sales List der Terminbörsen die Käufer und Verkäufer nicht namentlich identifiziert, so dass man nicht sagen kann, wer den Gegenpart zu unserer eigenen Position einnimmt, ob Big Player ( Spekulant bzw. Hedger ), Broker ( für Retailtrader ), privater Investor oder ein ETC/ETF, der sich an der Börse ( Alternative OTC ) eindeckt, um sein Fondsvolumen physisch zu hinterlegen.
Wenn im WTI ( NYMEX ) Futures am Tag rd. 1 Mio Kontrakte ( Summe aller Kontraktmonate ) gehandelt werden, sind darunter bereits z.B. 500k ( Net Long + Net Short ) Kontrakte, die im COT-Report der CFTC geführt werden. An die CFTC werden ab dem Reportable Limit ( z.B. 350 ) alle Kontrakte in Anzahl und Zweck offengelegt ( s. post von gestern ), d.h. der COT beinhaltet die Positionen von Händlern erst ab =/> 350 ( 17,5 Mio USD im Gegenwert bei einem Kurs von 50$ ) , was in diesem Beispiel die Hälfte des gesamten Handelsvolumens ausmacht. 17,5 Mio USD ---> für einen privaten Großinvestor/Privatier durchaus im Rahmen der Möglichkeiten, für Retailtrader in der Mehrheit wahrscheinlich nicht --> diese 500k Kontrakte fallen bereits in die Kategorie Big Money
Man unterscheidet auch in zwei Übergruppen ---> Spekulanten und Hedger
vereinfachtes Beispiel: Ein Hedger ist gegen einen Preisverfall ( meist phys. Lieferung als Grundlage ) long positioniert und sieht, dass der Kurs mit großem Vekaufsdruck durch Spekulanten an das Schlüsselniveau bei 50 ( was auch andere Hedger wissen ) und seinen S/L heranläuft ---> Folge: er baut weitere Longs auf. Das sind dann die Reaktionszonen, auf die ich dann im Thread hinweise.
Gelingt es den Hedgern, ausreichend Longs aufzubauen und den Verkaufsdruck zu stoppen, prallt der Kurs an diesem Niveau und der Spekulant verliert ( vereinfacht dargestellt ---> s. Gewinnsicherungsstopp ). Und vice versa der Hedger verliert beim bearish Break.
Bund Futures:
Die Unsicherheit bezgl. des Wahlergebnisses in Frankreich führt zu einem Capital Flow aus den franz. Staatsanleihen in u.a. den Bund Futures.
Die gestiegene Anzahl Calls ( Juni ) hat aus einem Vola-Smirk ein schönes Vola-Smile gezaubert ---> s.Chart
Vola-Smile:

Bloomberg
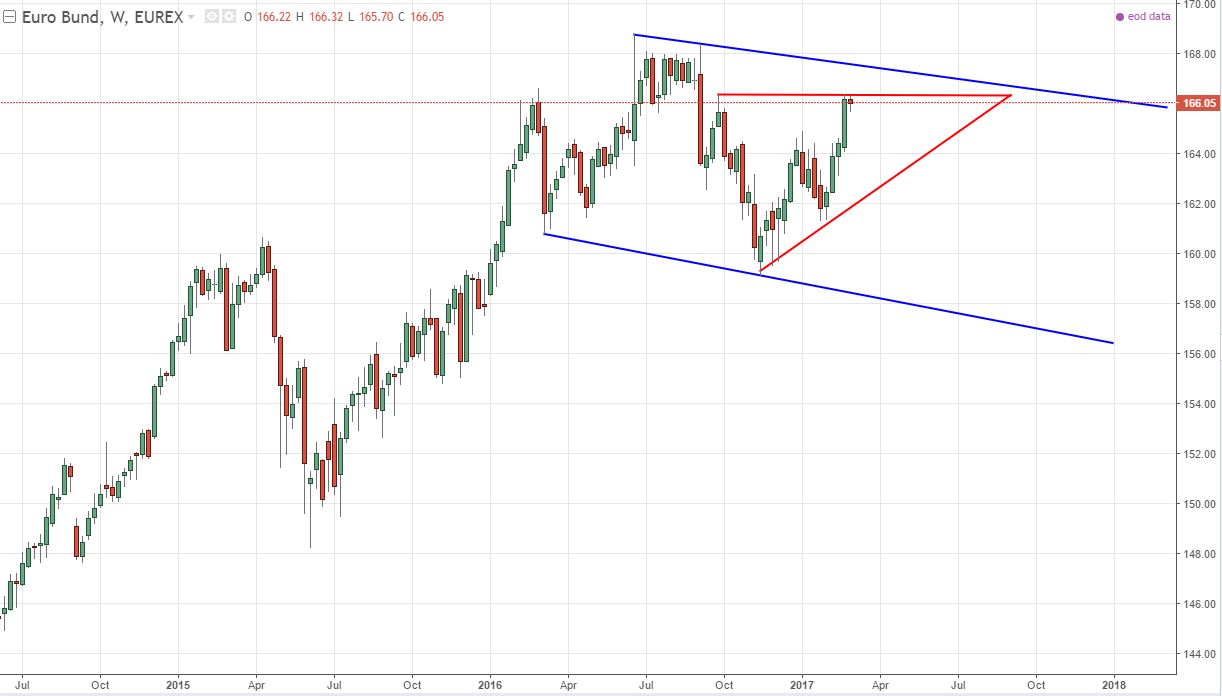
Der Kurs des Bund Futures befindet sich auf Wochenbasis innerhalb zweier Formationen, die beide i.d.R. einen bullish Break vollziehen:
1) einem Down-Channel ( blau )
2) einem aufsteigenden Dreieck ( rot )
Der Bund korreliert unter QE-Bedingungen negativ mit dem EUR.
Bund Futures weekly/EOD:
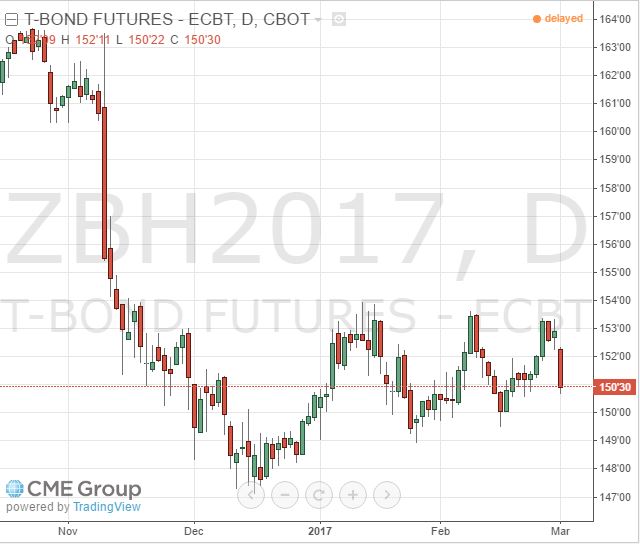
Zum Short-Trade im T-Bond Futures ( Entry 159.75 ) habe ich schon einige Wochen kein Update eingestellt, weil kein Trademanagement erforderlich war - er läuft einfach
Der Gewinnsicherungsstopp bei 153.75 hat die Konsolidierung und dessen ( bislang ) 3 Tops gehalten ---> aktueller Kurs: 150.29
Das Settlement der März-Kontraktes erfolgt erst Ende März, aber ich werde den Kontrakt bis Ende dieser Woche in den nachfolgenden Juni-Kontrakt rollen, da dieser ein höheres Handelsvolumen aufweist und atm der Time-Spread gering ist.
Den neuen Gewinnsicherungsstopp im Juni-Kontrakt evaluiere ich bei 153.00 , da die Forward-Curve von März auf Juni im Backwardation ( Juni notiert niedriger als März ) verläuft. T/P bleibt bei 140.20 .
T-Bonds ( Mar ) D1:
Gold:
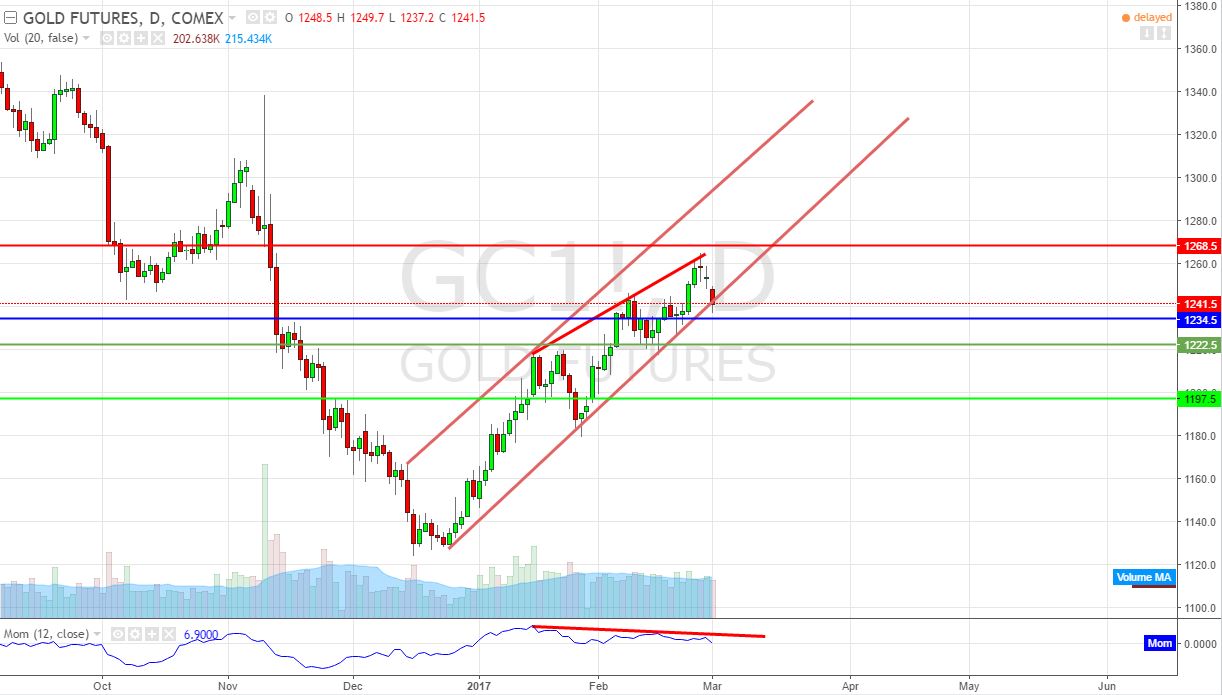
Gold versucht nach der Ausbildung zweier Dojis gestern und vorgestern als Tageskerzen heute die Unterseite ( = temporäre Aufwärtstrendlinie ) der bearish Flag zu brechen + bärische Divergenz im MOM ---> noch nicht bestätigt, deshalb Entry unterhalb der Flag
Trotz der bärischen Fundamentals bleiben die Safe Haven Bedingungen ( Pre-Election ) noch bestehen.
27. Feb
Original von Lafenice666
---> die Fundamentals für Gold sind bearish, da die US-Konjunktur und Fed-Politik USD bullisch sind
Die Flag hat zwar eine Kurszielbestimmung ( measured move ) ab der Breakoutstelle von rd. 40$ down, aber ich habe T/P1 bei 1222.5 platziert ---> die Support-Zone zw. 1223 - 1220 braucht zum bearish Break fundamentale
Unterstützung ( News ) - s. Thread -.
Der finale T/P befindet sich bei 1197.5.
Anwendung von Scaling-Out.
Gold April D1:Trade-Level
Sellstop: 1234.5, initial S/L 1268.5, T/P1 1222.5, T/P final 1197.5 ( das wird kein leichter Ritt )
Gold D1:
Danke für die herzliche Begrüßung 
Schön zu sehen, dass du hier immer noch so engagiert die Fragen beantwortest!
Habe seit langen mal wieder vorbeigeschaut und warf die Frage einfach mal in den Raum, passte grad so schön zu den Fragen des elektronischen Handels.
Vielen Dank für deine ausführliche Antwort!
Wenn du erlaubst lass ich mal einen kleinen Text von einem Ex-HF Trader da. Sehr informativ für die Community hier und dann ist der Post nicht ganz sinnlos! 
Die Aktivität am Options Markt und dessen Order Types (ISOs) habe ich im alten Thread mal kurz thematisiert, mittlerweile 80-90% meines Tradings. My holy grail
Spoiler
Following the big option blocks can provide very nice edge for some outsized moves down the road. Here is one of the main reasons why:
For every option that is bought, there is one sold...in other words a “zero sum game.” Many times it is a brokerage dealer, market maker or derivatives shop shorting the options and throw them into their much bigger vol book that they trade around.
Part of the reason we see outsized moves is when a stock starts moving the dealers who are short the calls need to buy more stock to hedge. This can easily double the amount of buying pressure out there and lead to very exaggerated moves.
As the stock goes up, so does the delta of the stocks calls and dealers who were originally perfectly delta hedged before the move effectively become short the stock as it moves higher so they need to buy more stock to “hedge up” or flatten their exposure/risk.
They are also highlighting big “wiseguy trades” ...big call trades most likely put on by a hedge fund or other large institution that are likely betting on an expected large near term move...so when stocks gap up dealers need to rush and rehedge or risk getting short as that move plays out.
Worst thing for a dealer who is short large options is gap risk...can't really hedge against that risk except by buying other options beforehand which can get expensive for them.
Almost all the large option trades are traded through sell side (brokerage firms) option trading desks. There is no liquidity in most stock options (besides index) to trade 5k+ contracts at a clip w/o dramatically affecting the price or ie: affecting the options volatility assumptions
Example:
I am a trader at a hedge fund and I call a brokerage firm options trading desk and say I want to buy the $GM April 40 calls or say “give me a menu” (for bigger trades)....screen has them 35c/40c...they respond, 1k at 40c, 2500 @45c or 5k @50c
I'll say "I paid you 50c for 5k"
Now they are instantly naked short the calls
Then they go and see if
1) they have a view on the stock or it helps their overall risk to hold onto them so they may decide to keep them (rare)
2) see if they can get out of the risk w/o moving the market...first to clients or there is a whole brokers broker market where dealers can offload some risk w/o going to clients or the public. They will also see if there is some liquidity in the screen markets...usually good for smaller trades.
For big trades this isn't good enough. then:
3) they will try to hedge themselves by buying other options...either higher strike or create synthetic calls (buy puts + buy stock) but this is expensive and hurts potential gains they were hoping for on trade
4) just buy the amount of stock of the option delta...with GM at say 37 the April 40's are ~.20 delta so they would have to buy 100k of stock (5000 calls x 100 multiplier = 500k shares x .20 delta = 100k to be currently delta hedged).
This works until stock jumps 5% and the call delta goes from .2 to .4 and the dealer is forced to buy 100k more stock to hedge his delta risk otherwise he effectively become short the other 100k shares.
GM is an easy example but imagine a stock that only trades 200k a day and a dealer is short 5k calls...the buying snowballs and that's when you see a 3% move quickly turn into a 10% move for no other reason than dealers freaking out about their risk...and as they buy more stock the stock goes even higher & so does the delta causing them to need to buy even more = stock going parabolic scenario :->
I’ll also add that when a stock starts moving up quickly for no obvious reason nobody wants to short it or even sell a long position because people naturally think that someone knows about some positive news coming out and the recent large call buying adds credibility to that thought process. Also you have daytrader types that jump onto anything that's moving hoping to catch a profitable ride on the positive momentum. This removes liquidity and creates a situation with buyers dramatically overwhelming sellers and thus the stock can have a quick, crazy move higher.
Nach dem Ausbruch und Up-Gap gestern, wie zu erwarten eine Minirange im FDAX. Da haben wohl einige Handelsverbot heute oder haben so viele Punkte gemacht, dass sie heute auch frei haben ♦
Habt ihr eigentlich max. S/L für einen Tag?