Fortsetzung:
http://en.tradimo.com/news/yifan-trading-results_244277/
Dieser Spread-Trade WTI short und Brent long ist in der erfolgten ( falschen ) Umsetzung der Gefährlichste, deshalb mit ihm weiter:
Gegen die Intention des Trades: einem Widening des Spreads, d.h. der Premium von Brent gegenüber dem WTI steigt an, ist per se für die Dauer des Output- " Cuts " nichts einzuwenden ---> s. post vom 14. Dez. ---> der Spread hat sich inzwischen bereits erhöht
Original von Lafenice666
Achtung: der Spread WTI zu Brent ( d.h. Brent notiert höher als WTI ) wird sich ebenfalls wieder erweitern ( der Spread der Front Months hat in Q2 2016 oft <1, sogar 0 betragen , da die US-Shale Companies ihre Rigs heruntergefahren haben, aber wie im post vom 9. Dez. grafisch mitgeteilt, wurden diese wieder erhöht  )
Der Fracking-Boom hatte dem WTI seinen vormaligen Premium gegenüber Brent soweit reduziert, dass Brent seitdem über dem WTI notiert hat.
Der Ölmarkt befindet sich seit dem OPEC/Non-OPEC ( Hauptgewichtung auf Russland )-Deal im Nov/Dez 2016
in einer Balance ( was sich in der Rangebewegung der Kurse von WTI und Brent auf den hohen TF widerspiegelt, der Kurs schafft es trotz Long-Bets auf Rekordniveau von Managed Money nicht, diese Range nach oben zu brechen ) zwischen dem vereinbarten Output " Cut" und der Wiedererhöhung der Produktion ( Rig Counts - s. Thread - als Indikator ) der US-Shale Companies über dem magic 50er Level.
Brent ( Nordsee-Öl ) ist die Benchmark für die Preisfestlegung für die russischen Rohölsorten
( z.B. Urals-Öl ). Die USA exportieren seit Aufhebung des jahrzehntelangen Export-Verbots wieder Öl ( u.a. WTI )
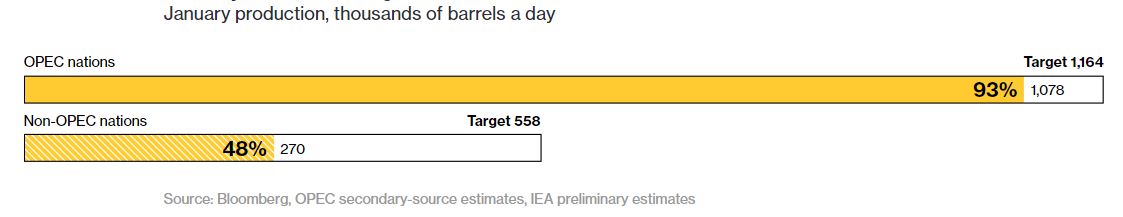
Speziell die Non-OPEC-Staaten -s Grafiken vom 14. Feb - haben in der Zielerreichung ihrer Cuts Aufholbedarf.
Sollte der Deal, was aktuell der Status ist, nicht über die fixierten 6 Monate ( bis Q2 2017 ) hinaus verlängert werden, kann jeder Vertragspartner seine Produktion anschließend wieder unlimitiert steigern, was zu einem erneuten Ölpreis-Verfall führen wird und einen Zusammenbruch des WTI-Brent-Spreads bewirkt.
Vice versa: wird der Deal prolongiert, dann weitet sich der Spread unter der Voraussetzung, dass die US-Shales ihre Fördermengen kontinuierlich hochfahren, dementsprechend aus.
Umsetzung:
Ein Spread-Trade wird im Futures mittels einer Spread-Order eröffnet, somit erkennt auch die Terminbörse, dass es sich um einen Spread-Trade handelt und die initial Margin dafür ist im Betrag niedriger kalkuliert als die Summe der Margins für Leg1 + Leg 2 als Einzelpositionen.
Zusammensetzung:
Leg 1: long Position
Leg 2: short Position
I.d.R. kein S/L, Positionsgrößen ergeben im Quotienten 1:1, z.B. 10 Long-Kontrakten in Brent müssen 10 Short-Kontrakte im WTI entgegenstehen, Angabe des Kontraktmonats der Legs erforderlich!
Beispiel: bei WTI ( März ) und Brent ( April ) wird in diesen Intercommodity-Spread-Trade ein Calendar-Spread implementiert. Da die Forward-Curve am Front-End adhoc im Contango läuft notiert der April-Kontrakt bereits zwangsläufig über dem März-Kontrakt.
Man kann Spread-Trades auch mittels CFDs handeln, sollte aber beachten, dass nicht alle Tradingsoftwares, wie z.B. der MT4, die Möglichkeit einer Spread-Order anbieten, d.h. man kann keinen Spread-T/P erfassen, da beide Legs als Einzelpositionen laufen und muss somit den Kursverlauf für den Exit manuell verfolgen.
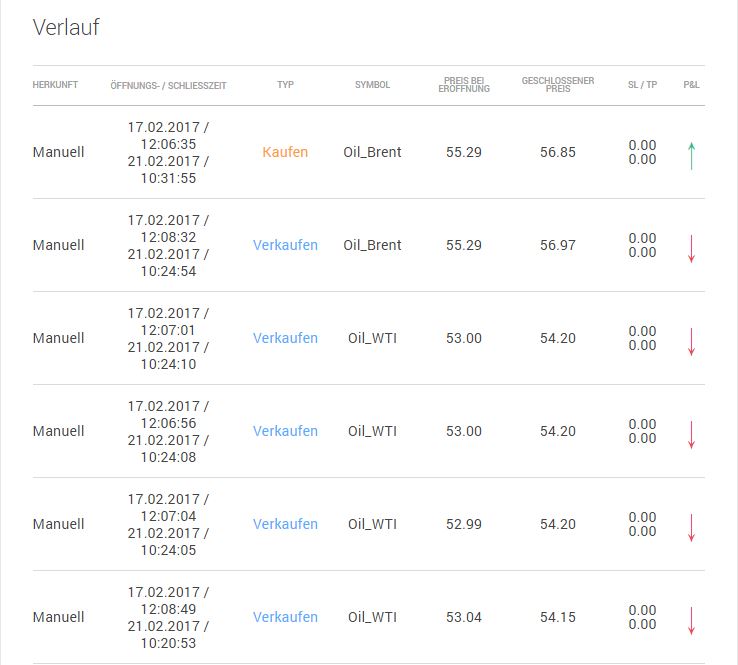
ABER, um nun den Kreis zur falschen Umsetzung ihres Spread-Trades zu schließen:
Hier wurden 4 Short-Positionen im WTI eröffnet, 1 Short in Brent und 1 Long in Brent
----> das sind 3 WTI-Shorts zuviel, 1 Short in Brent ist überflüssig ---> 4 direktionale Outright-Positionen OHNE S/L ---> d.h. sehr hohes Risk und der Kurs hat sich inzwischen gegen die Shorts entwickelt.
Sie wurden inzwischen closed und der Fehler bemerkt, was gut und anerkennenswert ist. 
tradeo
EDIT: nur zur Info: aktuell ( 21.-23. Feb ) läuft die International Petroleum Week - ipweek - in London.
https://www.ipweek.co.uk/