Hallo zusammen,
ich habe über Riester auch genau wie Xantos und Bierbaron gedacht. Mein Hauptargument gegen Rieser war immer, wie das Geld angelegt werden "muss".
Bei ist die Fondsquote bis 23 Jahre vor Rentenbeginn bei 90%. Die Anlagestrategie kann man auch nachlesen:
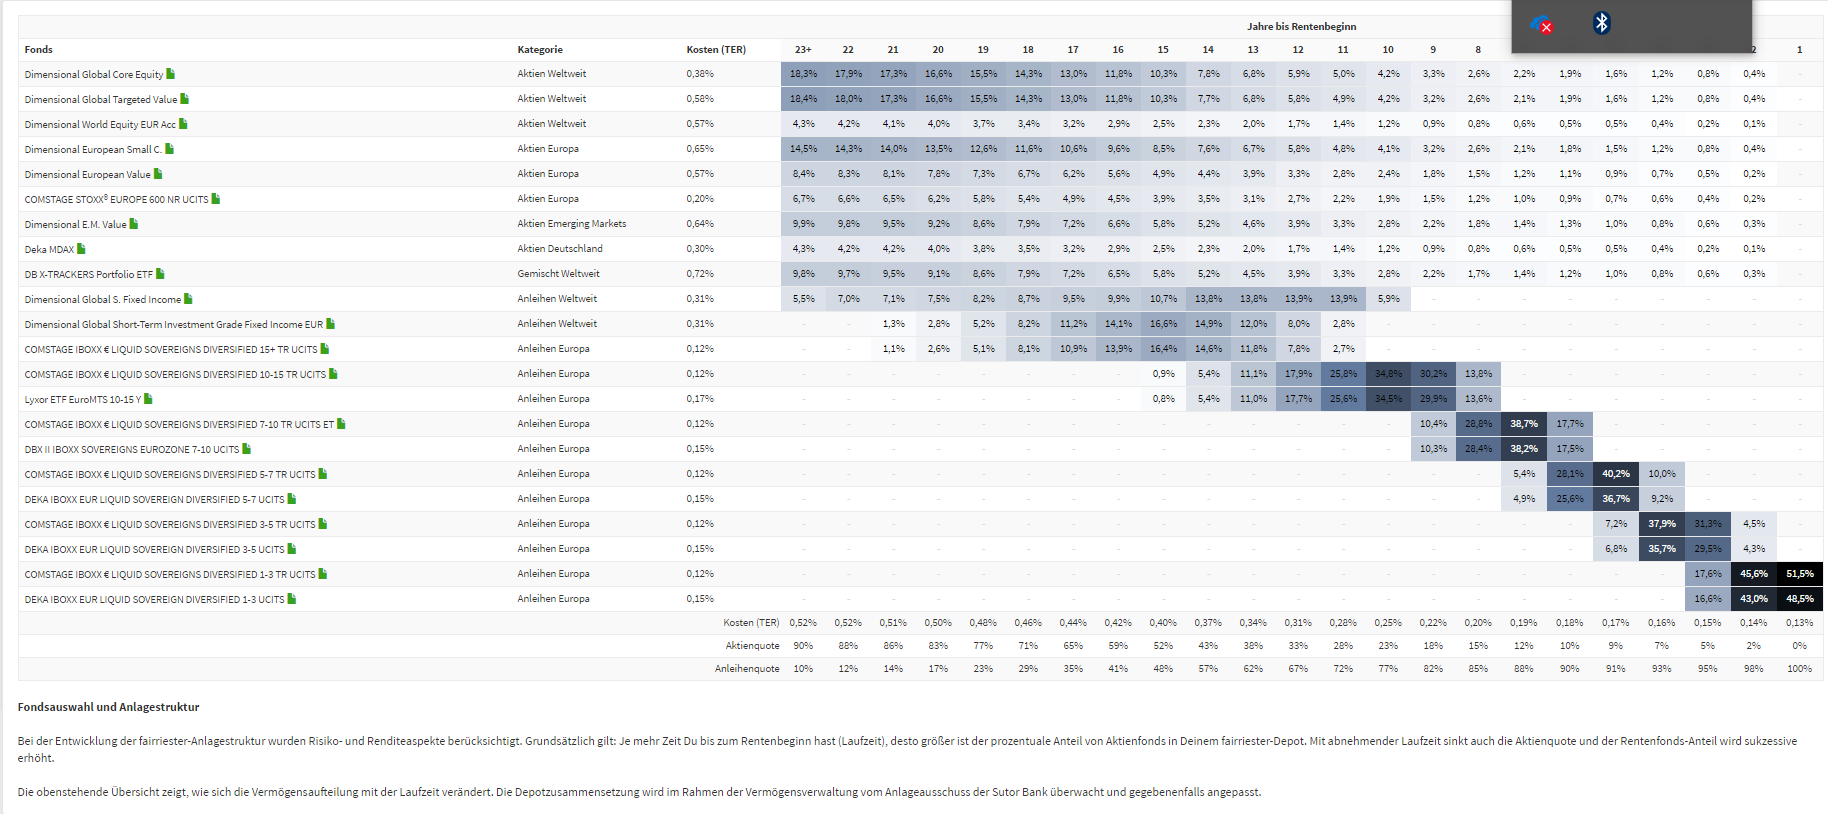
Es ist vielleicht nicht genau die Anlagestrategie, aber es das Kapital wird relativ breit mit ETFs gestreut.
Ich nehme mal Xantos pro und Kontro-Liste als Ausgangspunkt.
Riester:
1) Intransparenz:
a) Kosten
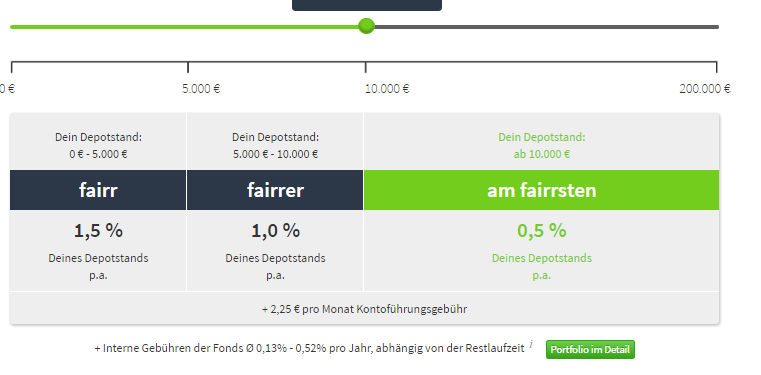
Die Kosten sind nicht Intransparent bei fairr.de, sondern genau aufgeschlüsselt. Dieser Punkt entfältt aus meiner
Sicht bei dem Produkt.
b) Anlagestrategie
Die Anlagestrategie kann ebenfalls nachgelesen werden. Ich denke sie ist ok und ich kann nichtmal sagen, ob Sie schlechter wäre als mein Portfolio was ich mir selbst zusammestellen würde. Das gegen Rentenbeginn das Portfolio umgeschichtet wird in Richtung anleihen gefällt mir zwar aktuell nicht, aber ist ja eigentlich auch normal, dass im Alter die Aktienquote reduziert wird.
c) Verrentungsmechanik
Ja die Verrentungsmechanik ist mir auch noch ein Dorn im Auge. Die Versicherungsprodukte habe ich noch nicht verstanden. Kann dazu einer was genaueres sagen, wie die Rentenzahlungen berechnet werden?
Was aus meiner Sicht klar ist, dass ich 30% des Kapital entnehmen werde. Wie weit kann die Problematik dadurch entschärt werden?
Weitere Annahme mache ich zusätzlich. Die Steuerersparnis lege ich ebenfalls wieder in Fonds an und zähle sie mit zum "Riesterguthaben".
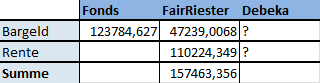
Um die maximale Förderung zu erhalten zahle ich 1946 € pro Jahr ein. Kommt bis zur Rente auf ca. 70 k €. Dazu kommen noch 5k Zulagen plus Zinsen. Bei 5% Wertentwicklung kommt man auf 164k.
Von diesen 164k lasse ich 30% auszahlen -> 49k €.
Außerdem habe ich noch die Anlagen aus der Steuerersparnis -> 61k €
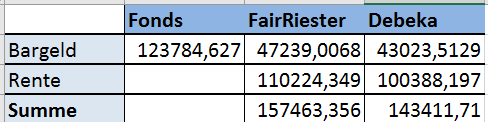
Statt 164k Bargeld habe ich dementsprechend nur 110k Bargeld.
Dafür, dass ich 54k € Bargeld weniger zur Verfügung habe, bekomme ich eine Rente die aus einem Kapitalstock von 115k € gebildet wird. Ich bezweifle, dass eine Versicherung so unfair gestaltet sein kann, dass es schlecht für einen sein kann.
Fazit: Unter den getroffenen Annahmen ist es gut +EV. Irgendwo ein Denkfehler?
2) Sehr hohe Kosten
a) Verwaltungskosten -
liegen ab 10k € bei 0,5 %. Ist ein Faktor, aber kann man wahrscheinlich mit leben.
b)
Ausgabeaufschlag, hohe Kosten der verwendeten Finanzprodukte -- entspricht mMn locker 5% Ausgabeaufschlag + 1-2% jährlichen Kosten -- statt bei Eigenanlage kein Ausgabeaufschlag und <0,5% jährliche Kosten)
Ist bei fairr.de nicht, da ETFs genommen werden.
-3)Inflexibel (s. Verrentung):
Stimmt schon, aber wie oben beschrieben sehe ich es als akzeptabel an aufgrund der Subventionierung.
Zusätzlich: Durch den Renditeeffekt auf die Steuervorteile kann man den Vertrag auflösen und steht immer besser da, als wenn man ihn nicht abgeschlosse hätte (Müsste ich allerdings nochmal genau prüfen).
Falls sich jemand für fairr.de anmeldet, dann bitte mich als Werber eintragen ♦
Ich gehe davon aus, dass ich nächste Woche meine Entscheidung treffen kann.
Falls ihr noch weitere Kritikpunkte bzw. Fehler in meinen Annahmen seht bitte schreiben.
Danke




 Police kann man aber wohl zur Not auch neu zuschicken lassen. Werden wahrscheinlich sowas wie 30 € im Jahr sein.